Como fazer um orçamento com uma renda irregular
Quando sua renda muda a cada mês, um orçamento elaborado em torno do seu melhor mês pode desmoronar rapidamente. Faturas freelance, trabalho sazonal e horários variáveis criam dois problemas distintos: quanto dinheiro chega e quando chega. Um plano útil cuida de ambos. Comece com o dinheiro que você realmente pode usar, decida o que precisa ser coberto antes do próximo pagamento e dê aos meses mais fortes um propósito além de gastos extras.

Separe a renda disponível do dinheiro que você ainda deve
Uma fatura enviada não é o mesmo que dinheiro recebido. Mantenha os pagamentos esperados separados do dinheiro que já está em suas contas. Se você trabalha por conta própria, os custos comerciais e os valores necessários para impostos ou contribuições sociais não estão todos disponíveis para gastos pessoais. Use as regras aplicáveis onde você trabalha; este artigo não pressupõe uma taxa de imposto específica.
Observe vários meses de renda líquida, incluindo períodos mais calmos. Um mês normal mais baixo pode ser um ponto de partida para um plano cauteloso, mas mesmo esse valor não é garantido. Se sua renda cai regularmente para zero, planeje explicitamente as lacunas, em vez de fingir que existe um mínimo mensal confiável. MoneyHelper também recomenda considerar os meses de renda mais baixa, em vez de presumir que todos os meses serão fortes.
Crie um plano que caiba em um mês mais tranquilo
Liste os custos que você precisa cobrir primeiro e depois planeje as contas futuras e os gastos flexíveis. Os números da sua habitação, alimentação e transporte devem provir das suas próprias circunstâncias. Inclua quaisquer reembolsos necessários em seus custos essenciais. Se essas necessidades excederem o dinheiro disponível, a alteração de uma folha de cálculo não poderá eliminar o défice: o plano necessita de custos diferentes, mais receitas ou apoio local adequado.
Aqui está uma alocação ilustrativa de € 1.600 que está disponível para uso pessoal após custos comerciais e provisões fiscais. É um exemplo de planejamento, não um custo de vida recomendado ou uma regra percentual.
| Propósito | Quantia |
|---|---|
| Habitação e contas regulares | 950 € |
| Comida | 250 € |
| Transporte | 100 € |
| Dinheiro reservado para contas anuais | 150 € |
| Gastos flexíveis | 100 € |
| Dinheiro reservado para um mês de baixa renda | 50 € |
| Saldo total | 1600 € |
As alocações totalizam € 1.600, mas as reservas € 150 e € 50 não são compras realizadas neste mês. Eles são dinheiro guardado para mais tarde. Se você transferir esses valores para outra conta de sua propriedade, registre a movimentação como uma transferência, não como despesa e nova receita.
Mantenha suas transferências por conta própria fora dos gastos
Verifique as datas de pagamento, bem como os totais mensais
Um plano mensal pode ficar equilibrado no papel enquanto sua conta fica curta no meio do caminho. Anote os próximos pagamentos que você espera, as contas vencidas antes deles e o dinheiro já reservado. Se € 900 do aluguel vencer no quinto e o próximo pagamento chegar no vigésimo, esse pagamento posterior não poderá cobrir a fatura anterior. O aluguel precisa de dinheiro já disponível.
Compare seu saldo real com o que deve permanecer disponível até o próximo pagamento. Sempre que possível, discuta uma data de vencimento melhor com um fornecedor antes que ocorra um problema. Um calendário é suficiente para esta etapa; um total mensal por si só não é. O guia orçamentário do CFPB destaca de forma semelhante a incompatibilidade entre as datas de receita e as datas de fatura.
Decida o que um mês mais forte fará
Suponha que € 2.400 chegue e sua alocação usual seja € 1.600. O € 800 extra é uma escolha, não uma razão para aumentar todos os compromissos recorrentes. Um plano possível é € 500 para um buffer de renda, € 200 para uma fatura futura e € 100 para gastos adicionais flexíveis. Essas alocações extras somam € 800.
Se um mês posterior trouxer € 1.100, a diferença para o plano € 1.600 será € 500. Uma reserva previamente financiada pode cobrir essa lacuna. Só funciona se aquele € 500 existir em dinheiro e ainda não estiver prometido em outra conta. Retirá-lo da poupança não cria outro € 500 de ganhos.
Manter os custos anuais planeados separados de uma reserva para disparidades de rendimento. Um é para uma despesa conhecida; o outro ajuda a colmatar alterações no tempo ou nos lucros. Você pode manter ambos em uma conta bancária se seus registros mantiverem suas finalidades claras.
Como um orçamento de rolagem transporta dinheiro não utilizado
Use uma rotina curta sempre que o dinheiro chegar
Primeiro, confirme se o dinheiro foi compensado e atualize seus saldos. Em seguida, cubra os compromissos devidos antes do próximo pagamento provável. Em seguida, reabasteça qualquer reserva usada e reserve valores para contas planejadas. Finalmente, decida quanto resta para gastos flexíveis.
Revise novamente quando uma fatura atrasar, seu horário mudar ou uma conta grande chegar. Esperar até o final do mês pode esconder uma escassez de caixa que já está se desenvolvendo. O objetivo é uma decisão repetível com base no caixa atual, em vez de uma nova previsão otimista a cada dia de pagamento.
Use Talvo para verificar o que aconteceu e depois ajuste o plano
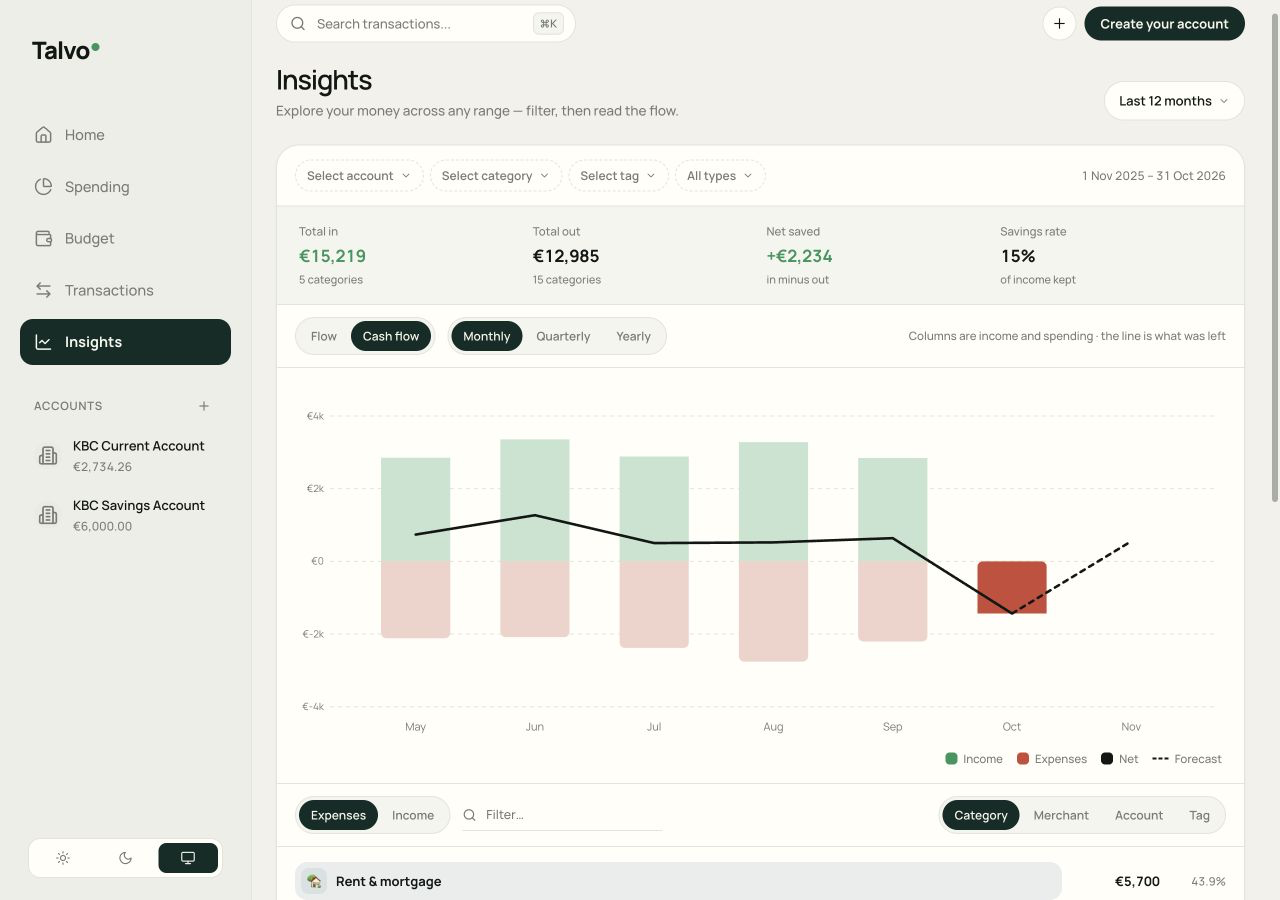
Em Talvo, Insights permite revisar receitas e despesas em um intervalo de datas selecionado. A visualização do fluxo de caixa ajuda você a comparar meses mais fortes e mais fracos, enquanto os orçamentos de categoria acompanham os gastos em relação ao seu plano. Uma previsão pode destacar um padrão; não pode garantir quando um cliente pagará.
Comece com seus gastos reais e defina os valores que você pode financiar. Quando um plano muda durante um mês, o guia de orçamento explica como fazer uma alteração específica para o mês. Use categorias que transportam dinheiro não utilizado para custos planejados quando isso for útil e continue verificando o caixa por trás dos saldos dessas categorias.
Comece com o próximo pagamento, não é um ano perfeito
Anote o dinheiro disponível, as contas a vencer antes do próximo pagamento esperado e uma reserva que deseja reconstruir. Esse pequeno plano é suficiente para começar. Com o tempo, seu histórico de transações pode ajudá-lo a refiná-lo sem tratar um bom mês como uma promessa sobre o próximo.