Hvordan budsjettere med en uregelmessig inntekt
Når inntekten din endres hver måned, kan et budsjett bygget rundt den beste måneden din falle fra hverandre raskt. Frilansfakturaer, sesongarbeid og variable timer skaper to separate problemer: hvor mye penger som kommer, og når de kommer. En nyttig plan håndterer begge deler. Begynn med kontantene du faktisk kan bruke, avgjør hva som må dekkes før neste betaling, og gi sterkere måneder en hensikt utover ekstra utgifter.

Skille brukbar inntekt fra penger du fortsatt skylder
En sendt faktura er ikke det samme som mottatte penger. Hold forventede betalinger atskilt fra pengene som allerede er på kontoene dine. Hvis du er selvstendig næringsdrivende, er ikke alle bedriftskostnader og beløp som trengs for skatt eller sosiale avgifter tilgjengelige for personlig utgifter. Bruk reglene som gjelder der du jobber; denne artikkelen forutsetter ikke en bestemt skattesats.
Se på flere måneder med hjemmeinntekt, inkludert roligere perioder. En lavere ordinær måned kan være et utgangspunkt for en forsiktig plan, men selv det beløpet er ikke garantert. Hvis inntekten din regelmessig faller til null, planlegg gapene eksplisitt i stedet for å late som om det er et pålitelig månedlig minimum. MoneyHelper anbefaler også å vurdere måneder med lavere inntekt i stedet for å anta at hver måned vil være sterk.
Lag en plan som passer til en roligere måned
List opp kostnadene du må dekke først, deretter planlagte fremtidige regninger og fleksible utgifter. Tallene for bolig, mat og transport bør komme fra dine egne forhold. Inkluder eventuelle nødvendige tilbakebetalinger i dine vesentlige kostnader. Hvis disse behovene overstiger tilgjengelige kontanter, kan ikke endring av et regneark fjerne mangelen: planen trenger andre kostnader, mer inntekt eller passende lokal støtte.
Her er en illustrativ tildeling av 1 600 € som er tilgjengelig for personlig bruk etter forretningskostnader og skatteavsetninger. Det er et planleggingseksempel, ikke en anbefalt levekostnad eller en prosentregel.
| Hensikt | Beløp |
|---|---|
| Bolig og vanlige regninger | 950 € |
| Mat | 250 € |
| Transportere | 100 € |
| Penger reservert til årlige regninger | 150 € |
| Fleksibel pengebruk | 100 € |
| Penger reservert for en måned med lavere inntekt | 50 € |
| Total saldo | 1 600 € |
Tildelingene er totalt 1 600 €, men reservene 150 € og 50 € er ikke kjøp gjort denne måneden. De oppbevares kontanter for senere. Hvis du flytter disse beløpene til en annen konto du eier, registrerer du bevegelsen som en overføring, ikke som både en utgift og ny inntekt.
Sjekk betalingsdatoer samt månedlige totaler
En månedsplan kan balansere på papir mens kontoen din går kort halvveis. Skriv ned de neste betalingene du forventer, forfallende regninger og penger som allerede er reservert. Hvis 900 € av leie forfaller den femte og neste betaling kommer den tjuende, kan ikke den senere betalingen dekke den tidligere regningen. Leien trenger kontanter allerede tilgjengelig.
Sammenlign din faktiske saldo med det som må være tilgjengelig frem til neste betaling. Der det er mulig, diskuter en bedre forfallsdato med en leverandør før et problem oppstår. En kalender er nok for dette trinnet; en månedlig total alene er det ikke. CFPB s budsjetteringsveiledning fremhever på samme måte misforholdet mellom inntektsdatoer og faktureringsdatoer.
Bestem hva en sterkere måned vil gjøre
Anta at 2 400 € ankommer og din vanlige tildeling er 1 600 €. Den ekstra 800 € er et valg, ikke en grunn til å øke hver gjentakende forpliktelse. En mulig plan er 500 € for en inntektsbuffer, 200 € for en fremtidig regning og 100 € for ekstra fleksible utgifter. De ekstra tildelingene summerer seg til 800 €.
Hvis en senere måned bringer inn 1 100 €, er gapet til 1 600 € -planen 500 €. En tidligere finansiert buffer kan dekke dette gapet. Det fungerer bare hvis den 500 € finnes i kontanter og ikke allerede er lovet til en annen regning. Å flytte den tilbake fra sparing skaper ikke enda en 500 € av inntekter.
Hold planlagte årlige kostnader atskilt fra en buffer for inntektsgap. Den ene er for en kjent utgift; den andre hjelper til med å bygge bro mellom timing eller inntektsendringer. Du kan holde begge på én bankkonto hvis registrene dine holder formålene klare.
Bruk en kort rutine når pengene kommer
Først må du bekrefte at pengene er fjernet og oppdatere saldoene dine. Deretter dekk forpliktelser som forfaller før neste sannsynlige betaling. Fyll deretter opp eventuell reserve du brukte og sett av beløp til planlagte regninger. Bestem til slutt hvor mye som gjenstår for fleksible utgifter.
Se gjennom igjen når en faktura er forsinket, åpningstidene dine endres eller en stor regning kommer. Å vente til månedsskiftet kan skjule en kontantmangel som allerede er i ferd med å utvikle seg. Målet er en repeterbar beslutning basert på gjeldende kontanter, snarere enn en ny optimistisk prognose hver lønningsdag.
Bruk Talvo for å sjekke hva som skjedde, og juster deretter planen
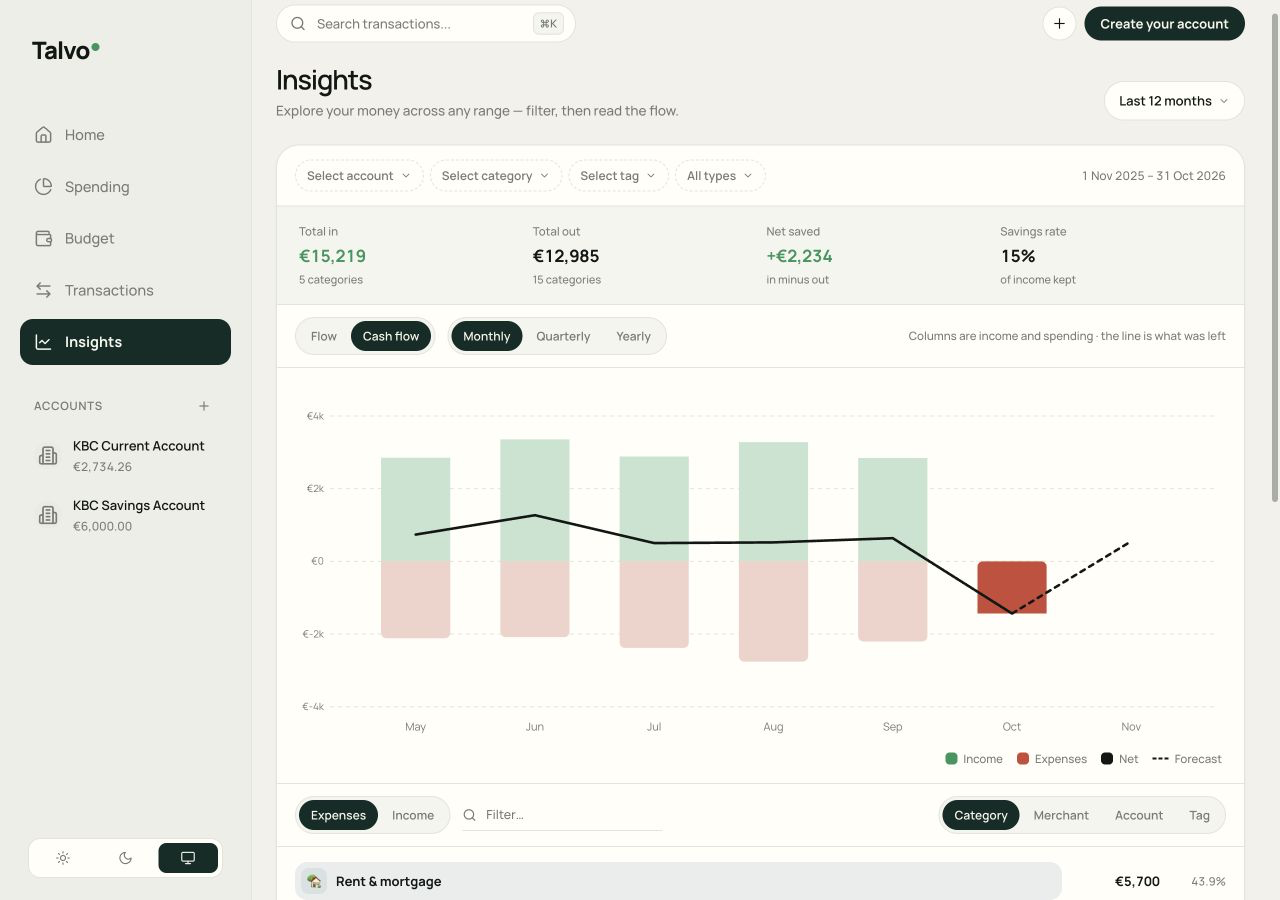
I Talvo lar Insights deg gjennomgå inntekter og utgifter over en valgt datoperiode. Kontantstrømvisningen hjelper deg med å sammenligne sterkere og svakere måneder, mens kategoribudsjetter sporer utgifter mot planen din. En prognose kan fremheve et mønster; den kan ikke garantere når en klient vil betale.
Start fra det faktiske forbruket ditt, og angi deretter beløp du kan finansiere. Når en plan endres for én måned, forklarer budsjettguiden hvordan du gjør en månedsspesifikk endring. Bruk kategorier som fører ubrukte penger videre for planlagte kostnader der det er nyttig, og fortsett å sjekke kontantene bak disse kategorisaldoene.
Start med neste betaling, ikke et perfekt år
Skriv ned pengene du kan bruke, regningene som skal betales før neste forventede betaling og en reserve du ønsker å bygge opp igjen. Den lille planen er nok til å begynne. Over tid kan transaksjonshistorikken din hjelpe deg med å avgrense den uten å behandle en god måned som et løfte om den neste.