Πώς να κάνετε προϋπολογισμό με ακανόνιστο εισόδημα
Όταν το εισόδημά σας αλλάζει κάθε μήνα, ένας προϋπολογισμός που βασίζεται στον καλύτερο μήνα σας μπορεί να καταρρεύσει γρήγορα. Τα τιμολόγια των ελεύθερων επαγγελματιών, η εποχική εργασία και οι μεταβλητές ώρες δημιουργούν δύο ξεχωριστά προβλήματα: πόσα χρήματα φτάνουν και πότε φτάνουν. Ένα χρήσιμο σχέδιο χειρίζεται και τα δύο. Ξεκινήστε με τα μετρητά που μπορείτε πραγματικά να χρησιμοποιήσετε, αποφασίστε ποιες ανάγκες καλύπτουν πριν από την επόμενη πληρωμή και δώστε στους ισχυρότερους μήνες έναν σκοπό πέρα από επιπλέον δαπάνες.

Διαχωρίστε το αναλώσιμο εισόδημα από τα χρήματα που εξακολουθείτε να οφείλετε
Ένα τιμολόγιο που αποστέλλεται δεν είναι το ίδιο με τα χρήματα που λαμβάνονται. Διατηρήστε τις αναμενόμενες πληρωμές χωριστά από τα χρήματα που υπάρχουν ήδη στους λογαριασμούς σας. Εάν είστε αυτοαπασχολούμενος, τα επιχειρηματικά έξοδα και τα ποσά που απαιτούνται για φόρους ή κοινωνικές εισφορές δεν είναι όλα διαθέσιμα για προσωπικές δαπάνες. Χρησιμοποιήστε τους κανόνες που ισχύουν όπου εργάζεστε. αυτό το άρθρο δεν προϋποθέτει συγκεκριμένο φορολογικό συντελεστή.
Κοιτάξτε το εισόδημα αρκετών μηνών, συμπεριλαμβανομένων των πιο ήσυχων περιόδων. Ένας χαμηλότερος συνηθισμένος μήνας μπορεί να είναι ένα σημείο εκκίνησης για ένα προσεκτικό σχέδιο, αλλά ακόμη και αυτό το ποσό δεν είναι εγγυημένο. Εάν το εισόδημά σας μειώνεται τακτικά στο μηδέν, σχεδιάστε ρητά τα κενά αντί να προσποιείστε ότι υπάρχει ένα αξιόπιστο μηνιαίο ελάχιστο. Το MoneyHelper συνιστά επίσης να εξετάζετε τους μήνες με χαμηλότερο εισόδημα αντί να υποθέτετε ότι κάθε μήνας θα είναι ισχυρός.
Φτιάξτε ένα σχέδιο που μπορεί να ταιριάζει σε έναν πιο ήσυχο μήνα
Καταγράψτε πρώτα τα κόστη που πρέπει να καλύψετε και μετά τους προγραμματισμένους μελλοντικούς λογαριασμούς και τις ευέλικτες δαπάνες. Τα στοιχεία στέγασης, διατροφής και μεταφοράς πρέπει να προέρχονται από τις δικές σας συνθήκες. Συμπεριλάβετε τυχόν απαιτούμενες αποπληρωμές στο βασικό σας κόστος. Εάν αυτές οι ανάγκες υπερβαίνουν τα διαθέσιμα μετρητά, η αλλαγή ενός υπολογιστικού φύλλου δεν μπορεί να εξαλείψει το έλλειμμα: το σχέδιο χρειάζεται διαφορετικό κόστος, περισσότερα έσοδα ή κατάλληλη τοπική υποστήριξη.
Ακολουθεί μια ενδεικτική κατανομή του 1.600 € που είναι διαθέσιμη για προσωπική χρήση μετά από επιχειρηματικές δαπάνες και φορολογικές διατάξεις. Είναι ένα παράδειγμα σχεδιασμού, όχι ένα συνιστώμενο κόστος ζωής ή ένας κανόνας ποσοστού.
| Σκοπός | Ποσό |
|---|---|
| Στέγαση και κανονικοί λογαριασμοί | 950 € |
| Τροφή | 250 € |
| Μεταφορά | 100 € |
| Χρήματα που προορίζονται για ετήσιους λογαριασμούς | 150 € |
| Ευέλικτες δαπάνες | 100 € |
| Χρήματα δεσμευμένα για μήνα χαμηλότερου εισοδήματος | 50 € |
| Συνολικό υπόλοιπο | 1.600 € |
Οι κατανομές συνολικά 1.600 €, αλλά τα αποθεματικά 150 € και 50 € δεν είναι αγορές που πραγματοποιήθηκαν αυτόν τον μήνα. Διατηρούνται μετρητά για αργότερα. Εάν μεταφέρετε αυτά τα ποσά σε άλλο λογαριασμό που διαθέτετε, καταγράψτε την κίνηση ως μεταφορά και όχι ως έξοδο και ως νέο εισόδημα.
Ελέγξτε τις ημερομηνίες πληρωμής καθώς και τα μηνιαία σύνολα
Ένα μηνιαίο πρόγραμμα μπορεί να εξισορροπηθεί στα χαρτιά, ενώ ο λογαριασμός σας εξαντλείται στα μισά της διαδρομής. Σημειώστε τις επόμενες πληρωμές που περιμένετε, τους λογαριασμούς που οφείλονται πριν από αυτές και τα χρήματα που έχετε ήδη κρατήσει. Εάν το ενοίκιο 900 € οφείλεται την πέμπτη και η επόμενη πληρωμή φτάσει την εικοστή, αυτή η μεταγενέστερη πληρωμή δεν μπορεί να καλύψει τον προηγούμενο λογαριασμό. Το ενοίκιο χρειάζεται μετρητά ήδη διαθέσιμα.
Συγκρίνετε το πραγματικό υπόλοιπό σας με αυτό που πρέπει να παραμείνει διαθέσιμο μέχρι την επόμενη πληρωμή. Όπου είναι δυνατόν, συζητήστε μια καλύτερη ημερομηνία λήξης με έναν πάροχο προτού παρουσιαστεί πρόβλημα. Ένα ημερολόγιο είναι αρκετό για αυτό το βήμα. ένα μηνιαίο σύνολο μόνο δεν είναι. Ο οδηγός προϋπολογισμού του CFPB υπογραμμίζει ομοίως την αναντιστοιχία μεταξύ των ημερομηνιών εισοδήματος και των ημερομηνιών λογαριασμών.
Αποφασίστε τι θα κάνει ένας πιο δυνατός μήνας
Ας υποθέσουμε ότι φτάνει το 2.400 € και η συνήθης κατανομή σας είναι 1.600 €. Το επιπλέον 800 € είναι μια επιλογή, όχι ένας λόγος για να αυξήσετε κάθε επαναλαμβανόμενη δέσμευση. Ένα πιθανό σχέδιο είναι το 500 € για απόθεμα εισοδήματος, το 200 € για μελλοντικό λογαριασμό και το 100 € για πρόσθετες ευέλικτες δαπάνες. Αυτές οι επιπλέον κατανομές ανέρχονται σε 800 €.
Εάν ένας επόμενος μήνας φέρει το 1.100 €, το κενό στο σχέδιο 1.600 € είναι 500 €. Ένα προηγουμένως χρηματοδοτούμενο απόθεμα ασφαλείας μπορεί να καλύψει αυτό το κενό. Λειτουργεί μόνο εάν το 500 € υπάρχει σε μετρητά και δεν έχει ήδη υποσχεθεί σε άλλο λογαριασμό. Η μετακίνηση του πίσω από τις αποταμιεύσεις δεν δημιουργεί άλλο 500 € κερδών.
Διατηρήστε το προγραμματισμένο ετήσιο κόστος χωριστά από ένα απόθεμα ασφαλείας για κενά εισοδήματος. Το ένα είναι για γνωστή δαπάνη. Το άλλο βοηθά στη γεφύρωση του χρονισμού ή των αλλαγών κερδών. Μπορείτε να κρατήσετε και τα δύο σε έναν τραπεζικό λογαριασμό εάν τα αρχεία σας διατηρούν ξεκάθαρους τους σκοπούς τους.
Πώς ένας προϋπολογισμός rollover μεταφέρει τα αχρησιμοποίητα χρήματα προς τα εμπρός
Χρησιμοποιήστε μια σύντομη ρουτίνα όποτε φτάνουν χρήματα
Αρχικά, επιβεβαιώστε ότι τα χρήματα έχουν εκκαθαριστεί και ενημερώστε τα υπόλοιπά σας. Στη συνέχεια, καλύψτε τις δεσμεύσεις που οφείλονται πριν από την επόμενη πιθανή πληρωμή. Στη συνέχεια, αναπληρώστε τυχόν αποθεματικό που χρησιμοποιήσατε και βάλτε στην άκρη ποσά για προγραμματισμένους λογαριασμούς. Τέλος, αποφασίστε πόσα απομένουν για ευέλικτες δαπάνες.
Ελέγξτε ξανά όταν ένα τιμολόγιο καθυστερεί, οι ώρες σας αλλάζουν ή φτάνει ένας μεγάλος λογαριασμός. Η αναμονή μέχρι το τέλος του μήνα μπορεί να κρύψει μια έλλειψη μετρητών που ήδη αναπτύσσεται. Ο στόχος είναι μια επαναλαμβανόμενη απόφαση με βάση τα τρέχοντα μετρητά, παρά μια νέα αισιόδοξη πρόβλεψη κάθε ημέρα πληρωμής.
Χρησιμοποιήστε το Talvo για να ελέγξετε τι συνέβη και, στη συνέχεια, προσαρμόστε το σχέδιο
Στο Talvo, το Insights σάς επιτρέπει να ελέγχετε τα έσοδα και τα έξοδα σε ένα επιλεγμένο εύρος ημερομηνιών. Η προβολή ταμειακών ροών σάς βοηθά να συγκρίνετε ισχυρότερους και ασθενέστερους μήνες, ενώ οι προϋπολογισμοί κατηγορίας παρακολουθούν τις δαπάνες σε σχέση με το σχέδιό σας. Μια πρόβλεψη μπορεί να επισημάνει ένα μοτίβο. δεν μπορεί να εγγυηθεί πότε θα πληρώσει ένας πελάτης.
Ξεκινήστε από τις πραγματικές σας δαπάνες και, στη συνέχεια, ορίστε τα ποσά που μπορείτε να χρηματοδοτήσετε. Όταν ένα πρόγραμμα αλλάζει για ένα μήνα, ο οδηγός προϋπολογισμού εξηγεί πώς να κάνετε μια αλλαγή για συγκεκριμένο μήνα. Χρησιμοποιήστε κατηγορίες που μεταφέρουν αχρησιμοποίητα χρήματα για προγραμματισμένα κόστη όπου αυτό είναι χρήσιμο και συνεχίστε να ελέγχετε τα μετρητά πίσω από τα υπόλοιπα των κατηγοριών αυτών.
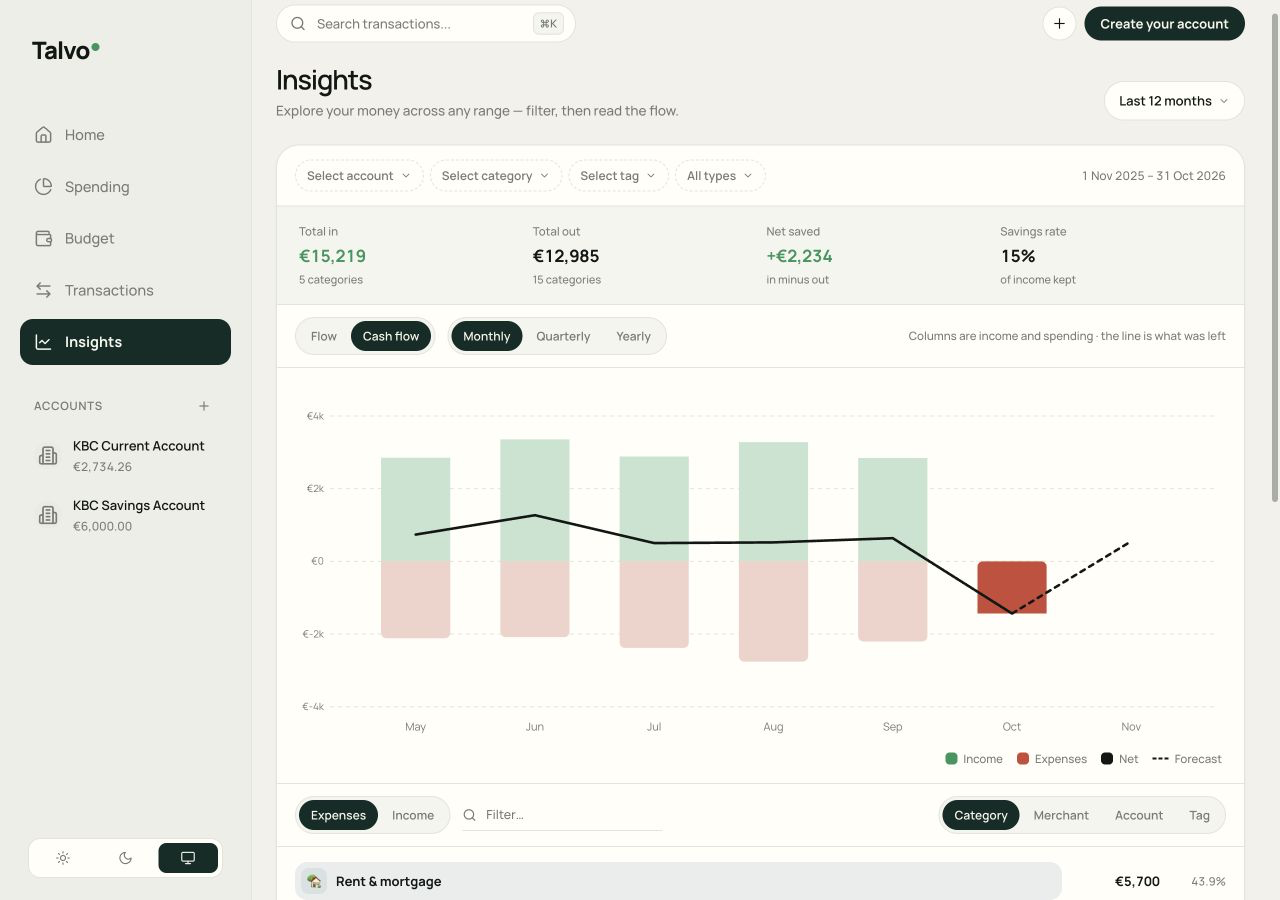
Πώς να χρησιμοποιήσετε το Talvo Insights
Πώς να ορίσετε και να προσαρμόσετε προϋπολογισμούς στο Talvo
Ξεκινήστε με την επόμενη πληρωμή, όχι μια τέλεια χρονιά
Σημειώστε τα αναλώσιμα μετρητά σας, τους λογαριασμούς που οφείλονται πριν από την επόμενη αναμενόμενη πληρωμή και ένα αποθεματικό που θέλετε να δημιουργήσετε ξανά. Αυτό το μικρό σχέδιο είναι αρκετό για να ξεκινήσει. Με την πάροδο του χρόνου, το ιστορικό συναλλαγών σας μπορεί να σας βοηθήσει να το βελτιώσετε χωρίς να αντιμετωπίζετε έναν καλό μήνα ως υπόσχεση για τον επόμενο.