Ein Budget bei unregelmäßigem Einkommen planen
Wenn Ihr Einkommen von Monat zu Monat schwankt, kann ein Budget auf Grundlage Ihres besten Monats schnell scheitern. Rechnungen an Kunden, Saisonarbeit und wechselnde Arbeitszeiten bringen zwei Fragen mit sich: Wie viel Geld kommt an, und wann steht es zur Verfügung? Ein sinnvoller Plan berücksichtigt beides. Beginnen Sie mit dem Geld, das Sie tatsächlich nutzen können, decken Sie die Kosten bis zur nächsten Zahlung und verwenden Sie stärkere Monate auch zur Vorbereitung auf schwächere.

Trennen Sie das verfügbare Einkommen vom Geld, das Sie noch schulden
Eine verschickte Rechnung ist noch kein Zahlungseingang. Trennen Sie erwartete Zahlungen vom Geld, das bereits auf Ihren Konten liegt. Bei Selbstständigen stehen Betriebskosten sowie Rücklagen für Steuern und Sozialabgaben nicht für private Ausgaben zur Verfügung. Beachten Sie die Regeln, die für Ihre Tätigkeit und Ihr Land gelten; dieser Artikel setzt keinen bestimmten Steuersatz voraus.
Betrachten Sie das Nettoeinkommen mehrerer Monate, einschließlich ruhigerer Phasen. Das Einkommen eines typischen ruhigeren Monats kann ein vorsichtiger Ausgangspunkt sein, ist aber nicht garantiert. Wenn Ihr Einkommen regelmäßig auf null sinkt, planen Sie diese Lücken ausdrücklich ein, statt von einem verlässlichen monatlichen Mindestbetrag auszugehen. MoneyHelper empfiehlt ebenfalls, Monate mit geringeren Einnahmen zu berücksichtigen, statt jeden Monat als guten Monat zu behandeln.
Erstellen Sie einen Plan, der auch für einen ruhigeren Monat geeignet ist
Listen Sie zuerst die Kosten auf, die Sie decken müssen, und dann geplante zukünftige Rechnungen und flexible Ausgaben. Ihre Angaben zu Wohnraum, Verpflegung und Transport sollten sich aus Ihren eigenen Umständen ergeben. Berücksichtigen Sie alle erforderlichen Rückzahlungen in Ihren Grundkosten. Wenn dieser Bedarf das verfügbare Geld übersteigt, kann eine Änderung einer Tabelle das Defizit nicht beheben: Der Plan erfordert andere Kosten, mehr Einnahmen oder angemessene Unterstützung vor Ort.
Hier ist eine beispielhafte Zuweisung von 1.600 €, die nach Abzug von Geschäftskosten und Steuerrückstellungen für den persönlichen Gebrauch verfügbar ist. Es handelt sich um ein Planungsbeispiel, nicht um eine Lebenshaltungskostenempfehlung oder eine Prozentregel.
| Zweck | Betrag |
|---|---|
| Wohnen und regelmäßige Rechnungen | 950 € |
| Essen | 250 € |
| Transport | 100 € |
| Geld für Jahresrechnungen reserviert | 150 € |
| Flexible Ausgaben | 100 € |
| Geld, das für einen Monat mit geringerem Einkommen reserviert ist | 50 € |
| Gesamtkontostand | 1.600 € |
Die geplanten Beträge ergeben zusammen 1.600 €. Die Rücklagen von 150 € und 50 € sind jedoch keine Einkäufe dieses Monats, sondern Geld für später. Wenn Sie diese Beträge auf ein anderes eigenes Konto verschieben, erfassen Sie eine Überweisung zwischen Ihren Konten, keine Ausgabe und keine neue Einnahme.
Halten Sie Überweisungen auf Ihr eigenes Konto von Ausgaben fern
Überprüfen Sie die Zahlungstermine sowie die monatlichen Gesamtbeträge
Ein Monatsplan kann auf dem Papier ausgeglichen sein, während Ihr Konto zur Hälfte leer ist. Notieren Sie die nächsten Zahlungen, die Sie erwarten, die fälligen Rechnungen und das bereits reservierte Geld. Wenn 900 € der Miete am fünften fällig ist und die nächste Zahlung am zwanzigsten eintrifft, kann diese spätere Zahlung die frühere Rechnung nicht decken. Für die Miete ist bereits vorhandenes Geld erforderlich.
Vergleichen Sie Ihr tatsächliches Guthaben mit dem, was bis zur nächsten Zahlung verfügbar sein muss. Besprechen Sie nach Möglichkeit einen besseren Fälligkeitstermin mit einem Anbieter, bevor ein Problem auftritt. Für diesen Schritt reicht ein Kalender; Eine monatliche Gesamtsumme allein reicht nicht aus. Der Budgetierungsleitfaden des CFPB hebt ebenfalls die Diskrepanz zwischen Einkommensdaten und Rechnungsdaten hervor.
Entscheiden Sie, was ein stärkerer Monat bewirken wird
Angenommen, 2.400 € kommt an und Ihre übliche Zuteilung ist 1.600 €. Das zusätzliche 800 € ist eine Wahl und kein Grund, jede wiederkehrende Verpflichtung einzugehen. Ein möglicher Plan ist 500 € für einen Einkommenspuffer, 200 € für eine zukünftige Rechnung und 100 € für zusätzliche flexible Ausgaben. Diese zusätzlichen Zuweisungen summieren sich auf 800 €.
Wenn ein späterer Monat 1.100 € einbringt, fehlen zum Plan von 1.600 € noch 500 €. Eine bereits aufgebaute Rücklage kann diese Lücke decken. Das funktioniert nur, wenn diese 500 € tatsächlich verfügbar und nicht schon für eine andere Rechnung vorgesehen sind. Eine Rücküberweisung vom Sparkonto erzeugt keine weiteren 500 € an Einkommen.
Halten Sie geplante jährliche Kosten getrennt von einem Puffer für Einkommenslücken. Einer ist für eine bekannte Ausgabe; Der andere hilft, zeitliche oder gewinnbezogene Veränderungen zu überbrücken. Sie können beides auf einem Bankkonto führen, wenn aus Ihren Unterlagen der Zweck klar hervorgeht.
Wie ein Rollover-Budget ungenutztes Geld nach vorne überträgt
Verwenden Sie eine kurze Routine, wann immer Geld eintrifft
Bestätigen Sie zunächst, dass das Geld eingegangen ist, und aktualisieren Sie Ihren Kontostand. Als nächstes decken Sie die Verpflichtungen ab, die vor der nächsten wahrscheinlichen Zahlung fällig sind. Füllen Sie dann Ihre verbrauchte Rücklage wieder auf und legen Sie Beträge für geplante Rechnungen zurück. Entscheiden Sie abschließend, wie viel für flexible Ausgaben übrig bleibt.
Überprüfen Sie die Rechnung noch einmal, wenn sich eine Rechnung verzögert, sich Ihre Arbeitszeiten ändern oder eine große Rechnung eingeht. Das Warten bis zum Monatsende kann einen sich bereits abzeichnenden Geldmangel verschleiern. Das Ziel ist eine wiederholbare Entscheidung auf der Grundlage des aktuellen Geldbestands und nicht eine neue optimistische Prognose an jedem Zahltag.
Verwenden Sie Talvo, um zu überprüfen, was passiert ist, und passen Sie dann den Plan an
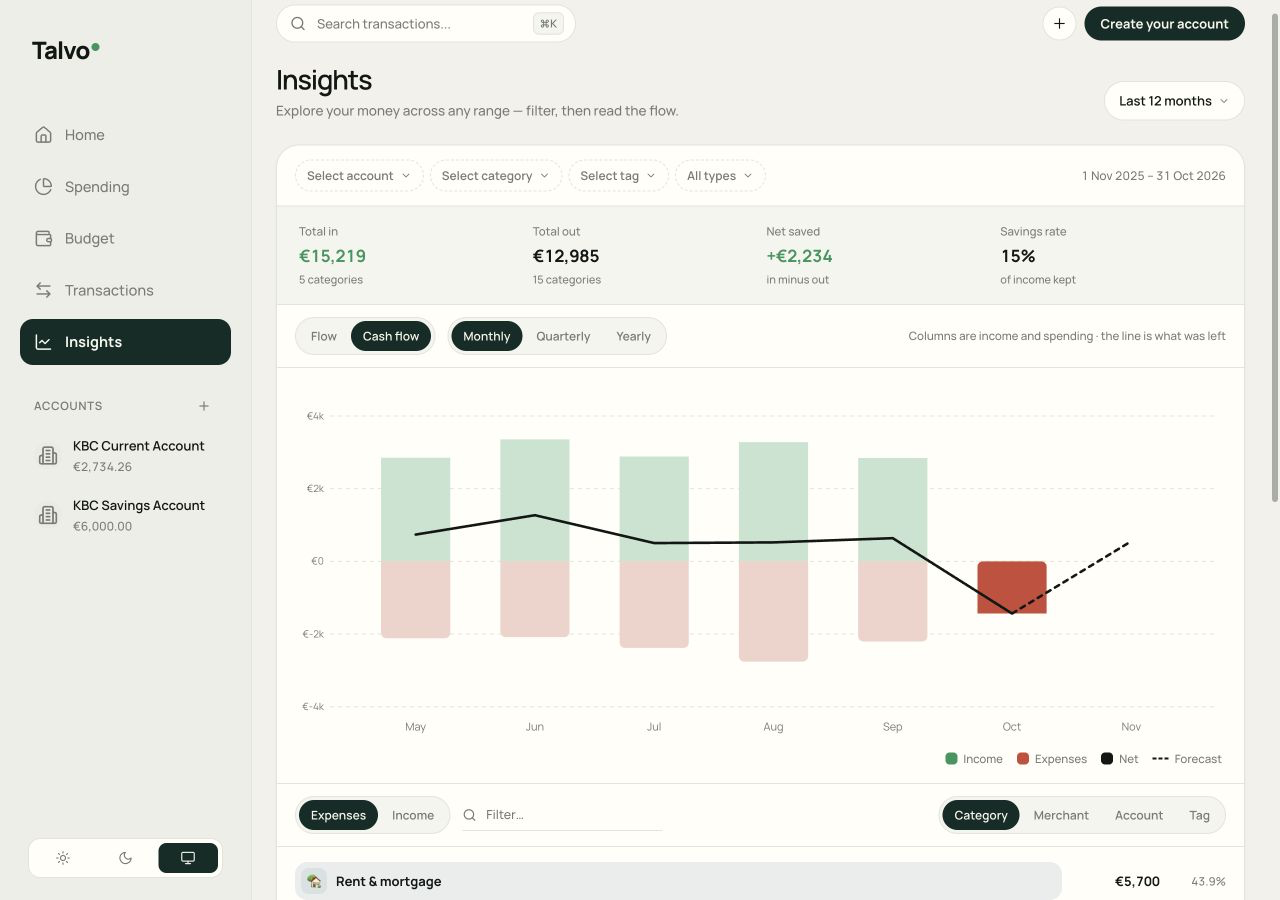
In Talvo können Sie mit Insights Einnahmen und Ausgaben über einen ausgewählten Datumsbereich überprüfen. Die Cashflow-Ansicht hilft Ihnen, stärkere und schwächere Monate zu vergleichen, während Kategoriebudgets die Ausgaben im Vergleich zu Ihrem Plan verfolgen. Eine Prognose kann ein Muster hervorheben; Es kann nicht garantiert werden, wann ein Kunde zahlt.
Beginnen Sie mit Ihren tatsächlichen Ausgaben und legen Sie dann die Beträge fest, die Sie finanzieren können. Wenn sich ein Plan für einen Monat ändert, wird im Budgetleitfaden erläutert, wie Sie eine monatsspezifische Änderung vornehmen. Verwenden Sie Kategorien, die ungenutztes Geld für geplante Kosten vortragen, wo dies sinnvoll ist, und überprüfen Sie ständig die verfügbaren Mittel hinter diesen Kategoriesalden.
Beginnen Sie mit der nächsten Zahlung, kein perfektes Jahr
Notieren Sie Ihr verfügbares Geld, die Rechnungen, die vor der nächsten erwarteten Zahlung fällig sind, und eine Rücklage, die Sie wieder aufbauen möchten. Dieser kleine Plan reicht für den Anfang. Im Laufe der Zeit kann Ihnen Ihr Transaktionsverlauf dabei helfen, ihn zu verfeinern, ohne einen guten Monat als Versprechen für den nächsten zu betrachten.