Come pianificare il budget con un reddito irregolare
Quando il tuo reddito cambia ogni mese, un budget costruito attorno al tuo mese migliore può crollare rapidamente. Le fatture dei freelance, il lavoro stagionale e gli orari variabili creano due problemi distinti: quanti soldi arrivano e quando arrivano. Un piano utile gestisce entrambi. Inizia con il denaro che puoi effettivamente utilizzare, decidi cosa deve essere coperto prima del pagamento successivo e dai ai mesi più forti uno scopo oltre la spesa extra.

Separare il reddito spendibile dal denaro ancora dovuto
Una fattura inviata non equivale al denaro ricevuto. Mantieni i pagamenti previsti separati dal denaro già presente nei tuoi conti. Se sei un lavoratore autonomo, i costi aziendali e gli importi necessari per le imposte o i contributi sociali non sono tutti disponibili per le spese personali. Utilizza le regole che si applicano dove lavori; questo articolo non presuppone una particolare aliquota fiscale.
Considera diversi mesi di reddito da portare a casa, compresi i periodi più tranquilli. Un mese ordinario inferiore può essere un punto di partenza per un piano cauto, ma anche tale importo non è garantito. Se il tuo reddito scende regolarmente a zero, pianifica esplicitamente le lacune invece di fingere che ci sia un minimo mensile affidabile. MoneyHelper raccomanda inoltre di considerare i mesi a basso reddito piuttosto che presumere che ogni mese sarà forte.
Costruisci un piano che possa adattarsi a un mese più tranquillo
Elenca prima i costi che devi coprire, poi le bollette future pianificate e la spesa flessibile. I dati relativi ad alloggio, cibo e trasporti dovrebbero provenire dalle tue circostanze. Includere eventuali rimborsi richiesti nei costi essenziali. Se tali esigenze superano la liquidità disponibile, la modifica di un foglio di calcolo non può eliminare il deficit: il piano necessita di costi diversi, maggiori entrate o un adeguato supporto locale.
Di seguito è riportata un'allocazione illustrativa di 1600 € disponibile per uso personale al netto dei costi aziendali e delle disposizioni fiscali. È un esempio di pianificazione, non un costo della vita consigliato o una regola percentuale.
| Scopo | Quantità |
|---|---|
| Alloggio e bollette regolari | 950 € |
| Cibo | 250 € |
| Trasporto | 100 € |
| Denaro riservato per le fatture annuali | 150 € |
| Spesa flessibile | 100 € |
| Denaro riservato per un mese a basso reddito | 50 € |
| Saldo totale | 1600 € |
Le allocazioni ammontano a 1600 €, ma le riserve 150 € e 50 € non rappresentano acquisti effettuati questo mese. Sono conservati in contanti per dopo. Se sposti tali importi su un altro conto di tua proprietà, registra il movimento come un trasferimento, non come una spesa e un nuovo reddito.
Controlla le date di pagamento e i totali mensili
Un piano mensile può restare in equilibrio sulla carta mentre il tuo account si esaurisce a metà. Annota i prossimi pagamenti previsti, le fatture scadute prima e il denaro già riservato. Se 900 € dell'affitto scade il quinto e il pagamento successivo arriva il ventesimo, quel pagamento successivo non può coprire la fattura precedente. L'affitto necessita di contanti già disponibili.
Confronta il tuo saldo effettivo con quello che deve rimanere disponibile fino al prossimo pagamento. Ove possibile, discutere una data di scadenza migliore con un fornitore prima che si verifichi un problema. Per questo passaggio è sufficiente un calendario; il solo totale mensile non lo è. La guida al budget di CFPB evidenzia in modo simile la discrepanza tra le date del reddito e le date della fattura.
Decidi cosa farà un mese più forte
Supponiamo che arrivi 2400 € e che la tua allocazione abituale sia 1600 €. Lo 800 € in più è una scelta, non un motivo per sollevare ogni impegno ricorrente. Un piano possibile è 500 € per un buffer di reddito, 200 € per una fattura futura e 100 € per una spesa flessibile aggiuntiva. Queste allocazioni extra si sommano a 800 €.
Se un mese successivo introduce 1100 €, il divario rispetto al piano 1600 € è 500 €. Un buffer precedentemente finanziato può colmare tale lacuna. Funziona solo se quel 500 € esiste in contanti e non è già promesso su un'altra fattura. Ritirarlo dai risparmi non crea altri 500 € di guadagni.
Mantenere i costi annuali pianificati separati da una riserva per i divari di reddito. Uno è per una spesa nota; l'altro aiuta a colmare le tempistiche o le variazioni degli utili. Puoi tenerli entrambi in un conto bancario se i tuoi registri mantengono chiari i loro scopi.
Come un budget di rollover riporta avanti il denaro inutilizzato
Usa una breve routine ogni volta che arriva il denaro
Innanzitutto, conferma che il denaro è stato liquidato e aggiorna i tuoi saldi. Successivamente, coprire gli impegni dovuti prima del prossimo pagamento probabile. Quindi ricostituisci l'eventuale riserva utilizzata e metti da parte gli importi per le fatture pianificate. Infine, decidere quanto rimane per la spesa flessibile.
Controlla di nuovo quando una fattura è in ritardo, i tuoi orari cambiano o arriva una fattura di grandi dimensioni. Aspettare fino alla fine del mese può nascondere una carenza di liquidità che si sta già sviluppando. L’obiettivo è una decisione ripetibile basata sulla liquidità attuale, piuttosto che una nuova previsione ottimistica ogni giorno di paga.
Usa Talvo per verificare cosa è successo, quindi modifica il piano
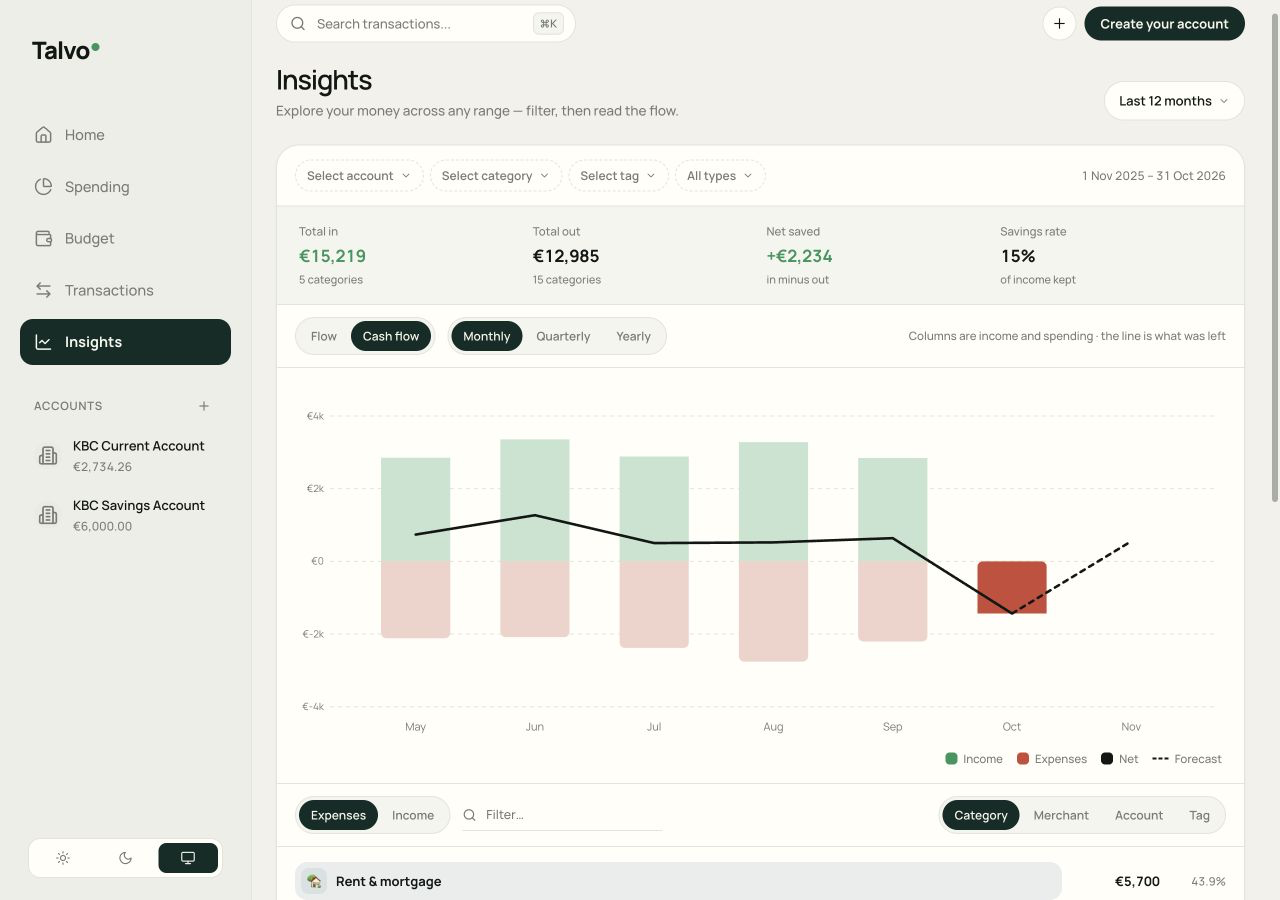
In Talvo, Insights ti consente di rivedere le entrate e le uscite in un intervallo di date selezionato. La visualizzazione del flusso di cassa ti aiuta a confrontare i mesi più forti e quelli più deboli, mentre i budget per categoria tengono traccia della spesa rispetto al tuo piano. Una previsione può evidenziare uno schema; non può garantire quando un cliente pagherà.
Inizia dalla tua spesa effettiva, quindi imposta gli importi che puoi finanziare. Quando un piano cambia per un mese, la guida al budget spiega come apportare una modifica specifica per il mese. Utilizza le categorie che riportano avanti il denaro inutilizzato per i costi pianificati, ove ciò sia utile, e continua a controllare la liquidità dietro i saldi di tali categorie.
Inizia con il prossimo pagamento, non è un anno perfetto
Annota il denaro spendibile, le fatture dovute prima del prossimo pagamento previsto e una riserva che desideri ricostituire. Questo piccolo piano è sufficiente per iniziare. Nel corso del tempo, la cronologia delle transazioni può aiutarti a perfezionarla senza considerare un buon mese come una promessa per quello successivo.