Cum să bugetezi cu un venit neregulat
Când venitul tău se schimbă în fiecare lună, un buget construit în jurul celei mai bune luni ale tale se poate destrama rapid. Facturile pentru independenți, munca sezonieră și orele variabile creează două probleme separate: câți bani ajung și când ajung. Un plan util se ocupă de ambele. Începeți cu banii pe care îi puteți folosi efectiv, decideți ce necesită acoperire înainte de următoarea plată și acordați lunilor mai puternice un scop dincolo de cheltuielile suplimentare.

Separați venitul cheltuibil de banii pe care îi datorați încă
O factură trimisă nu este același lucru cu banii primiți. Păstrați plățile așteptate separate de banii deja aflați în conturile dvs. Dacă lucrați pe cont propriu, costurile de afaceri și sumele necesare pentru impozite sau contribuții sociale nu sunt toate disponibile pentru cheltuieli personale. Folosiți regulile care se aplică acolo unde lucrați; acest articol nu presupune o anumită cotă de impozitare.
Uitați-vă la câteva luni de venituri luate acasă, inclusiv perioadele mai liniștite. O lună obișnuită mai mică poate fi un punct de plecare pentru un plan prudent, dar nici măcar această sumă nu este garantată. Dacă venitul dvs. scade în mod regulat la zero, planificați decalajele în mod explicit, în loc să pretindeți că există un minim lunar de încredere. MoneyHelper recomandă, de asemenea, să luați în considerare lunile cu venituri mai mici decât să presupunem că fiecare lună va fi una puternică.
Construiește un plan care să se potrivească unei luni mai liniștite
Enumerați costurile pe care trebuie să le acoperiți mai întâi, apoi facturile viitoare planificate și cheltuielile flexibile. Cifrele dvs. privind locuința, mâncarea și transportul ar trebui să provină din propriile circumstanțe. Includeți toate rambursările necesare în costurile esențiale. Dacă aceste nevoi depășesc numerarul disponibil, schimbarea unei foi de calcul nu poate elimina deficitul: planul are nevoie de costuri diferite, mai multe venituri sau sprijin local adecvat.
Iată o alocare ilustrativă a 1.600 EUR care este disponibilă pentru uz personal după costurile de afaceri și prevederile fiscale. Este un exemplu de planificare, nu un cost al vieții recomandat sau o regulă procentuală.
| Scop | Cantitate |
|---|---|
| Locuințe și facturi obișnuite | 950 EUR |
| Mâncare | 250 EUR |
| Transport | 100 EUR |
| Bani rezervați pentru facturile anuale | 150 EUR |
| Cheltuieli flexibile | 100 EUR |
| Bani rezervați pentru o lună cu venituri mai mici | 50 EUR |
| Sold total | 1.600 EUR |
Alocările totalizează 1.600 EUR, dar rezervele 150 EUR și 50 EUR nu sunt achiziții efectuate în această lună. Sunt numerar păstrați pentru mai târziu. Dacă mutați acele sume într-un alt cont pe care îl dețineți, înregistrați mișcarea ca un transfer, nu atât ca o cheltuială, cât și ca un venit nou.
Păstrați transferurile pe cont propriu în afara cheltuielilor
Verificați datele de plată, precum și totalurile lunare
Un plan lunar se poate echilibra pe hârtie, în timp ce contul dvs. este scurt la jumătate. Notați următoarele plăți pe care le așteptați, facturile datorate înaintea acestora și banii deja rezervați. Dacă 900 EUR de chirie este datorată în a cincea, iar următoarea plată sosește în a douăzecea, acea plată ulterioară nu poate acoperi factura anterioară. Chiria are nevoie de numerar deja disponibil.
Comparați soldul dvs. real cu ceea ce trebuie să rămână disponibil până la următoarea plată. Acolo unde este posibil, discutați o dată de scadență mai bună cu un furnizor înainte să apară o problemă. Un calendar este suficient pentru acest pas; un total lunar singur nu este. Ghidul de bugetare al lui CFPB evidențiază în mod similar nepotrivirea dintre datele veniturilor și datele facturilor.
Decideți ce va face o lună mai puternică
Să presupunem că 2.400 EUR sosește și alocarea dvs. obișnuită este 1.600 EUR. 800 EUR suplimentar este o alegere, nu un motiv pentru a ridica fiecare angajament recurent. Un plan posibil este 500 EUR pentru un tampon de venit, 200 EUR pentru o factură viitoare și 100 EUR pentru cheltuieli suplimentare flexibile. Aceste alocații suplimentare se însumează la 800 EUR.
Dacă o lună ulterioară aduce 1.100 EUR, diferența față de planul 1.600 EUR este 500 EUR. Un tampon finanțat anterior poate acoperi acest decalaj. Funcționează doar dacă acel 500 EUR există în numerar și nu este deja promis unei alte facturi. Reducerea acestuia din economii nu creează un alt 500 EUR de câștiguri.
Mențineți costurile anuale planificate separate de un tampon pentru diferențele de venit. Unul este pentru o cheltuială cunoscută; celălalt ajută la sincronizarea momentului sau la modificările câștigurilor. Le puteți păstra pe ambele într-un singur cont bancar, dacă înregistrările dvs. mențin scopurile clare.
Utilizați o rutină scurtă ori de câte ori sosesc bani
Mai întâi, confirmați că banii au fost compensați și actualizați soldurile. Apoi, acoperiți angajamentele datorate înainte de următoarea plată probabilă. Apoi completați orice rezervă pe care ați folosit-o și rezervați sume pentru facturile planificate. În cele din urmă, decideți cât mai rămâne pentru cheltuieli flexibile.
Revizuiește din nou când o factură este întârziată, orele tale se schimbă sau sosește o factură mare. Așteptarea până la sfârșitul lunii poate ascunde o lipsă de numerar care se dezvoltă deja. Scopul este o decizie repetabilă bazată pe numerarul actual, mai degrabă decât o nouă prognoză optimistă în fiecare zi de plată.
Utilizați Talvo pentru a verifica ce sa întâmplat, apoi ajustați planul
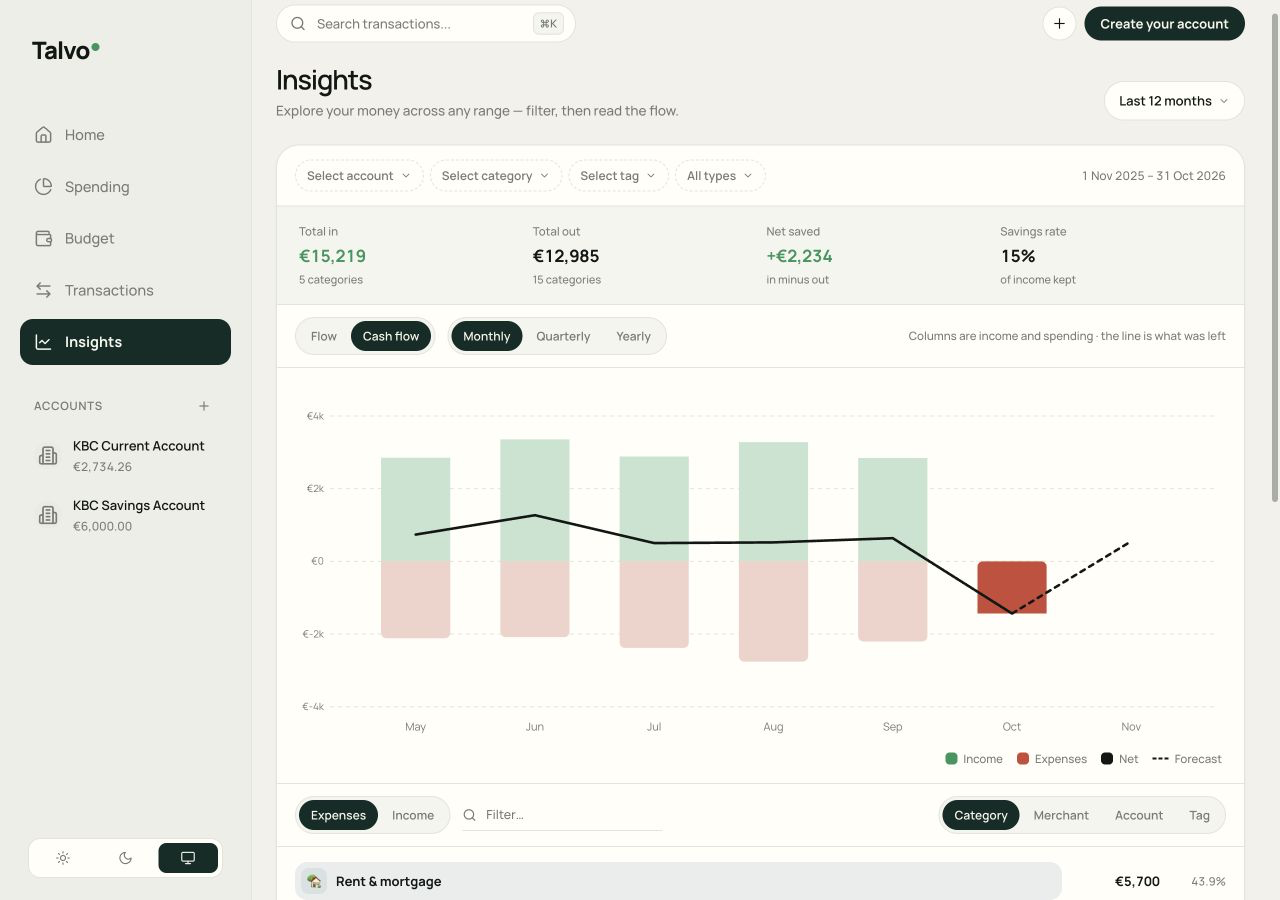
În Talvo, Insights vă permite să examinați veniturile și cheltuielile pentru un interval de date selectat. Vizualizarea fluxului de numerar vă ajută să comparați lunile mai puternice și cele mai slabe, în timp ce bugetele categoriei urmăresc cheltuielile în raport cu planul dvs. O prognoză poate evidenția un model; nu poate garanta când un client va plăti.
Începeți de la cheltuielile dvs. reale, apoi setați sumele pe care le puteți finanța. Când un plan se modifică timp de o lună, ghidul de buget explică cum să faci o modificare specifică lunii. Folosiți categorii care transportă banii neutilizați pentru costurile planificate acolo unde este util și continuați să verificați numerarul din spatele soldurilor acelor categorii.
Începeți cu următoarea plată, nu un an perfect
Notați numerarul care poate fi cheltuit, facturile datorate înainte de următoarea plată așteptată și o rezervă pe care doriți să o reconstruiți. Acest mic plan este suficient pentru a începe. De-a lungul timpului, istoricul tranzacțiilor vă poate ajuta să o rafinați fără a trata o lună bună ca pe o promisiune despre următoarea.