Kuinka budjetoida epäsäännöllisillä tuloilla
Kun tulosi muuttuvat joka kuukausi, parhaan kuukauden ympärille rakennettu budjetti voi hajota nopeasti. Freelance-laskut, kausityöt ja vaihtelevat työajat luovat kaksi erillistä ongelmaa: kuinka paljon rahaa saapuu ja milloin se saapuu. Hyödyllinen suunnitelma hoitaa molemmat. Aloita käteisellä, jota voit todella käyttää, päätä, mitä tarvitsee kattaa ennen seuraavaa maksua ja anna vahvemmille kuukausille tarkoitus ylimääräisten kulujen lisäksi.

Erottele käytettävät tulot rahoista, jotka olet vielä velkaa
Lähetetty lasku ei ole sama asia kuin saatu raha. Pidä odotetut maksut erillään tililläsi olevista rahoista. Jos olet itsenäinen ammatinharjoittaja, yrityskuluja ja veroja tai sosiaaliturvamaksuja varten tarvittavia määriä ei voida käyttää henkilökohtaisiin menoihin. Käytä työpaikallasi sovellettavia sääntöjä. tässä artikkelissa ei ole otettu tiettyä verokantaa.
Tarkastele useiden kuukausien kotituloja, mukaan lukien hiljaisemmat kaudet. Pienempi tavallinen kuukausi voi olla lähtökohta varovaiselle suunnitelmalle, mutta sitäkään summaa ei voida taata. Jos tulosi putoavat säännöllisesti nollaan, suunnittele aukot selkeästi sen sijaan, että teeskentelet, että sinulla on luotettava kuukausittainen minimi. MoneyHelper suosittelee myös harkitsemaan alhaisemman tulotason kuukausia sen sijaan, että olettaisi, että jokainen kuukausi on vahva.
Tee suunnitelma, joka sopii hiljaisempaan kuukauteen
Listaa ensin katettavat kulut, sitten suunnitellut tulevat laskut ja joustavat kulut. Asumis-, ruoka- ja kuljetuslukusi tulee tulla omista olosuhteistasi. Sisällytä kaikki vaaditut takaisinmaksut välttämättömiin kuluihisi. Jos nämä tarpeet ylittävät käytettävissä olevan käteisen määrän, laskentataulukon vaihtaminen ei voi poistaa puutetta: suunnitelma vaatii erilaisia kustannuksia, lisää tuloja tai sopivaa paikallista tukea.
Tässä on havainnollinen 1 600 € :n jako, joka on käytettävissä henkilökohtaiseen käyttöön yrityskulujen ja verovarausten jälkeen. Se on suunnitteluesimerkki, ei suositeltu elinkustannus tai prosenttisääntö.
| Tarkoitus | Määrä |
|---|---|
| Asunto ja säännölliset laskut | 950 € |
| Ruoka | 250 € |
| Kuljetus | 100 € |
| Rahat varattu vuosilaskuihin | 150 € |
| Joustava kuluttaminen | 100 € |
| Rahat varattu pienemmän tulotason kuukaudelle | 50 € |
| Kokonaissaldo | 1 600 € |
Määrärahat yhteensä 1 600 €, mutta 150 € - ja 50 € -varannot eivät ole tässä kuussa tehtyjä ostoja. Ne säilytetään käteisellä myöhempää käyttöä varten. Jos siirrät kyseiset summat toiselle omistamallesi tilille, kirjaa siirto siirtona, ei sekä kuluna että uutena tulona.
Tarkista maksupäivät sekä kuukausittaiset kokonaissummat
Kuukausisuunnitelma voi olla tasapainossa paperilla, kun tilisi loppuu puolivälissä. Kirjoita muistiin seuraavat odottamasi maksut, niitä edeltävät laskut ja jo varatut rahat. Jos vuokra 900 € erääntyy viidentenä ja seuraava maksu tulee kahdentenakymmenentenä, tämä myöhempi maksu ei voi kattaa aikaisempaa laskua. Vuokraan tarvitaan jo käteistä.
Vertaa todellista saldoasi siihen, mikä on jäljellä seuraavaan maksuun asti. Mikäli mahdollista, keskustele paremmasta eräpäivästä palveluntarjoajan kanssa ennen kuin ongelma ilmenee. Kalenteri riittää tähän vaiheeseen; kuukausittainen kokonaissumma ei yksinään ole. CFPB :n budjetointiopas korostaa samalla tavalla tulo- ja laskupäivämäärän välistä ristiriitaa.
Päätä, mitä vahvempi kuukausi tekee
Oletetaan, että 2 400 € saapuu ja tavallinen allokaatiosi on 1 600 €. Ylimääräinen 800 € on valinta, ei syy korottaa jokaista toistuvaa sitoumusta. Yksi mahdollinen suunnitelma on 500 € tulopuskuriksi, 200 € tulevaa laskua varten ja 100 € joustavaan lisäkulutukseen. Nämä ylimääräiset määrärahat laskevat 800 € :lle.
Jos myöhempi kuukausi tuo 1 100 €, :n, ero 1 600 € -suunnitelmaan on 500 €. Aiemmin rahoitettu puskuri voi kattaa tämän puutteen. Se toimii vain, jos tämä 500 € on olemassa käteisenä eikä sitä ole jo luvattu toiseen laskuun. Sen siirtäminen takaisin säästöistä ei luo uutta 500 € -tuloa.
Pidä suunnitellut vuosikustannukset erillään tuloerojen puskurista. Yksi on tiedossa olevaa kustannusta vastaan; toinen auttaa saamaan aikaan ajoituksen tai tulojen muutokset. Voit pitää molempia yhdellä pankkitilillä, jos kirjanpitosi pitävät niiden tarkoitukset selkeänä.
Kuinka kierrätysbudjetti siirtää käyttämättömät rahat eteenpäin
Käytä lyhyttä rutiinia aina, kun rahaa saapuu
Varmista ensin, että rahat on tyhjennetty ja päivitä saldosi. Seuraavaksi kata sitoumukset, jotka erääntyvät ennen seuraavaa todennäköistä maksua. Täydennä sitten käyttämäsi varaus ja varaa summia suunniteltuja laskuja varten. Päätä lopuksi, kuinka paljon on jäljellä joustavaan kulutukseen.
Tarkista uudelleen, kun lasku viivästyy, aukioloajat muuttuvat tai iso lasku saapuu. Kuukauden loppuun odottaminen voi kätkeä käteisen puutteen, joka on jo kehittymässä. Tavoitteena on toistettavissa oleva päätös nykyisen rahan perusteella, eikä uusi optimistinen ennuste joka palkkapäivä.
Käytä Talvo :ta tarkistaaksesi, mitä tapahtui, ja säädä sitten suunnitelmaa
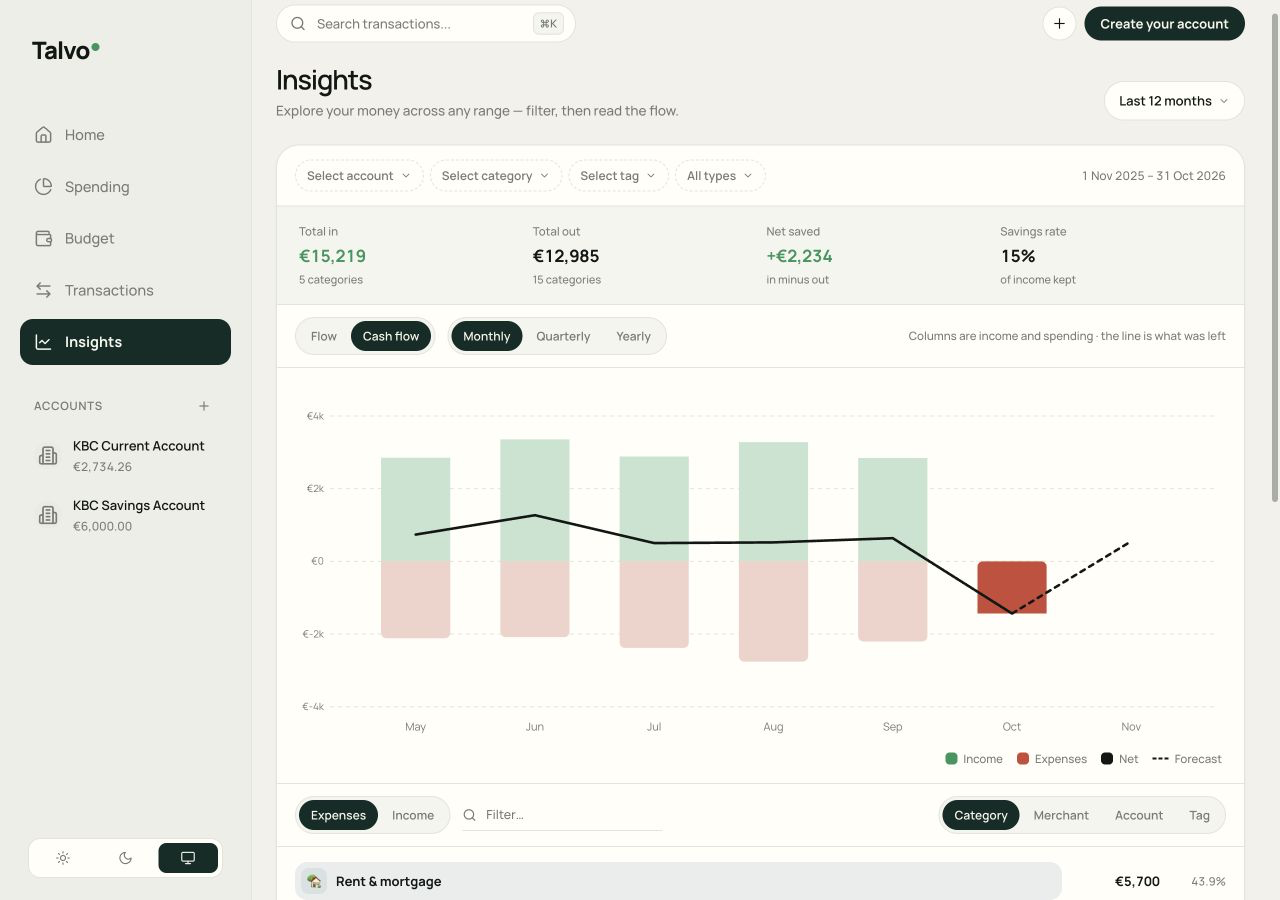
Talvo :ssa Insights voit tarkastella tuloja ja menoja valitulta ajanjaksolta. Kassavirtanäkymän avulla voit vertailla vahvempia ja heikompia kuukausia, kun taas luokkabudjetit seuraavat kuluja suunnitelmaasi nähden. Ennuste voi korostaa kuviota; se ei voi taata, milloin asiakas maksaa.
Aloita todellisista kuluistasi ja määritä sitten rahasummat. Kun suunnitelma muuttuu yhdeksi kuukaudeksi, budjettioppaassa kerrotaan, kuinka kuukausikohtainen muutos tehdään. Käytä luokkia, jotka siirtävät käyttämätöntä rahaa eteenpäin suunniteltuihin kustannuksiin, jos se on hyödyllistä, ja tarkista jatkuvasti näiden luokkasaldojen takana olevat rahat.
Aloita seuraavasta maksusta, ei täydellisestä vuodesta
Kirjoita muistiin käytetyt käteisvarat, ennen seuraavaa odotettua maksua erääntyvät laskut ja yksi reservi, jonka haluat rakentaa uudelleen. Pieni suunnitelma riittää alkuun. Ajan myötä tapahtumahistoriasi voi auttaa sinua tarkentamaan sitä ilman, että pidät hyvää kuukautta lupauksena seuraavasta.