Comment faire un budget avec des revenus irréguliers
Lorsque vos revenus changent chaque mois, un budget construit autour de votre meilleur mois peut s’effondrer rapidement. Les factures des indépendants, le travail saisonnier et les horaires variables créent deux problèmes distincts : combien d'argent arrive et quand il arrive. Un plan utile gère les deux. Commencez avec l’argent que vous pouvez réellement utiliser, décidez ce qui doit être couvert avant le prochain paiement et donnez aux mois les plus solides un objectif au-delà des dépenses supplémentaires.

Séparez le revenu disponible de l’argent que vous devez encore
Une facture envoyée n’est pas la même chose que de l’argent reçu. Séparez les paiements attendus de l’argent déjà présent sur vos comptes. Si vous êtes indépendant, les frais professionnels et les montants nécessaires aux impôts ou aux cotisations sociales ne sont pas tous disponibles pour vos dépenses personnelles. Utilisez les règles qui s'appliquent là où vous travaillez ; cet article ne suppose pas de taux d'imposition particulier.
Examinez plusieurs mois de revenus nets, y compris les périodes plus calmes. Les revenus d'un mois habituellement plus calme peuvent servir de base prudente, sans être garantis. Si vos revenus tombent régulièrement à zéro, prévoyez ces périodes au lieu de supposer qu'un minimum mensuel est assuré. MoneyHelper recommande également de tenir compte des mois où les revenus sont plus faibles.
Élaborez un plan adapté à un mois plus calme
Énumérez les coûts que vous devez couvrir en premier, puis les factures futures planifiées et les dépenses flexibles. Vos chiffres en matière de logement, de nourriture et de transport doivent provenir de votre propre situation. Incluez tous les remboursements requis dans vos coûts essentiels. Si ces besoins dépassent les liquidités disponibles, la modification d’un tableur ne peut pas combler le déficit : le plan nécessite des coûts différents, davantage de revenus ou un soutien local approprié.
Voici une allocation illustrative de 1 600 € qui est disponible pour un usage personnel après déduction des frais professionnels et des dispositions fiscales. Il s'agit d'un exemple de planification, et non d'un coût de la vie recommandé ou d'une règle de pourcentage.
| Affectation | Montant |
|---|---|
| Logement et factures régulières | 950 € |
| Nourriture | 250 € |
| Transport | 100 € |
| Argent réservé aux factures annuelles | 150 € |
| Dépenses flexibles | 100 € |
| Argent réservé à un mois à faible revenu | 50 € |
| Solde total | 1 600 € |
Les montants affectés totalisent 1 600 €, mais les réserves de 150 € et de 50 € ne correspondent pas à des achats effectués ce mois-ci. C'est de l'argent mis de côté pour plus tard. Si vous déplacez ces sommes vers un autre compte qui vous appartient, enregistrez un transfert, et non à la fois une dépense et un nouveau revenu.
Vérifiez les dates de paiement ainsi que les totaux mensuels
Un forfait mensuel peut s'équilibrer sur papier alors que votre compte est à court de moitié. Notez les prochains paiements que vous attendez, les factures dues avant eux et l’argent déjà réservé. Si 900 € de loyer sont dus le cinquième et que le prochain paiement arrive le vingt, ce dernier paiement ne pourra pas couvrir la facture précédente. Le loyer nécessite des liquidités déjà disponibles.
Comparez votre solde réel avec ce qui doit rester disponible jusqu'au prochain paiement. Dans la mesure du possible, discutez d'une meilleure date d'échéance avec un fournisseur avant qu'un problème ne survienne. Un calendrier suffit pour cette étape ; un total mensuel à lui seul ne l’est pas. Le guide de budgétisation du CFPB met également en évidence l'inadéquation entre les dates de revenus et les dates de facture.
Décidez de ce qu'un mois plus fort fera
Supposons que 2 400 € arrive et que votre allocation habituelle soit 1 600 €. Le 800 € supplémentaire est un choix, pas une raison pour augmenter chaque engagement récurrent. Un plan possible est 500 € pour un coussin de revenu, 200 € pour une future facture et 100 € pour des dépenses flexibles supplémentaires. Ces allocations supplémentaires totalisent 800 €.
Si un mois ultérieur rapporte 1 100 €, il manque 500 € pour financer le budget de 1 600 €. Une réserve constituée auparavant peut couvrir cet écart, à condition que ces 500 € soient disponibles et ne soient pas déjà destinés à une autre facture. Un virement depuis votre épargne ne crée pas 500 € de revenus supplémentaires.
Séparez les coûts annuels prévus d’un tampon pour les écarts de revenus. L’un concerne une dépense connue ; l’autre aide à combler les changements de calendrier ou de bénéfices. Vous pouvez détenir les deux sur un seul compte bancaire si vos dossiers indiquent clairement leurs objectifs.
Utilisez une courte routine chaque fois que l’argent arrive
Tout d’abord, confirmez que l’argent a été compensé et mettez à jour vos soldes. Ensuite, couvrez les engagements dus avant le prochain paiement probable. Reconstituez ensuite toute réserve que vous avez utilisée et mettez de côté des montants pour les factures planifiées. Enfin, décidez du montant restant pour les dépenses flexibles.
Vérifiez à nouveau lorsqu'une facture est retardée, que vos horaires changent ou qu'une facture importante arrive. Attendre la fin du mois peut cacher un manque de liquidités qui se développe déjà. L’objectif est une décision reproductible basée sur la trésorerie actuelle, plutôt qu’une nouvelle prévision optimiste chaque jour de paie.
Utilisez Talvo pour vérifier ce qui s'est passé, puis ajustez le plan
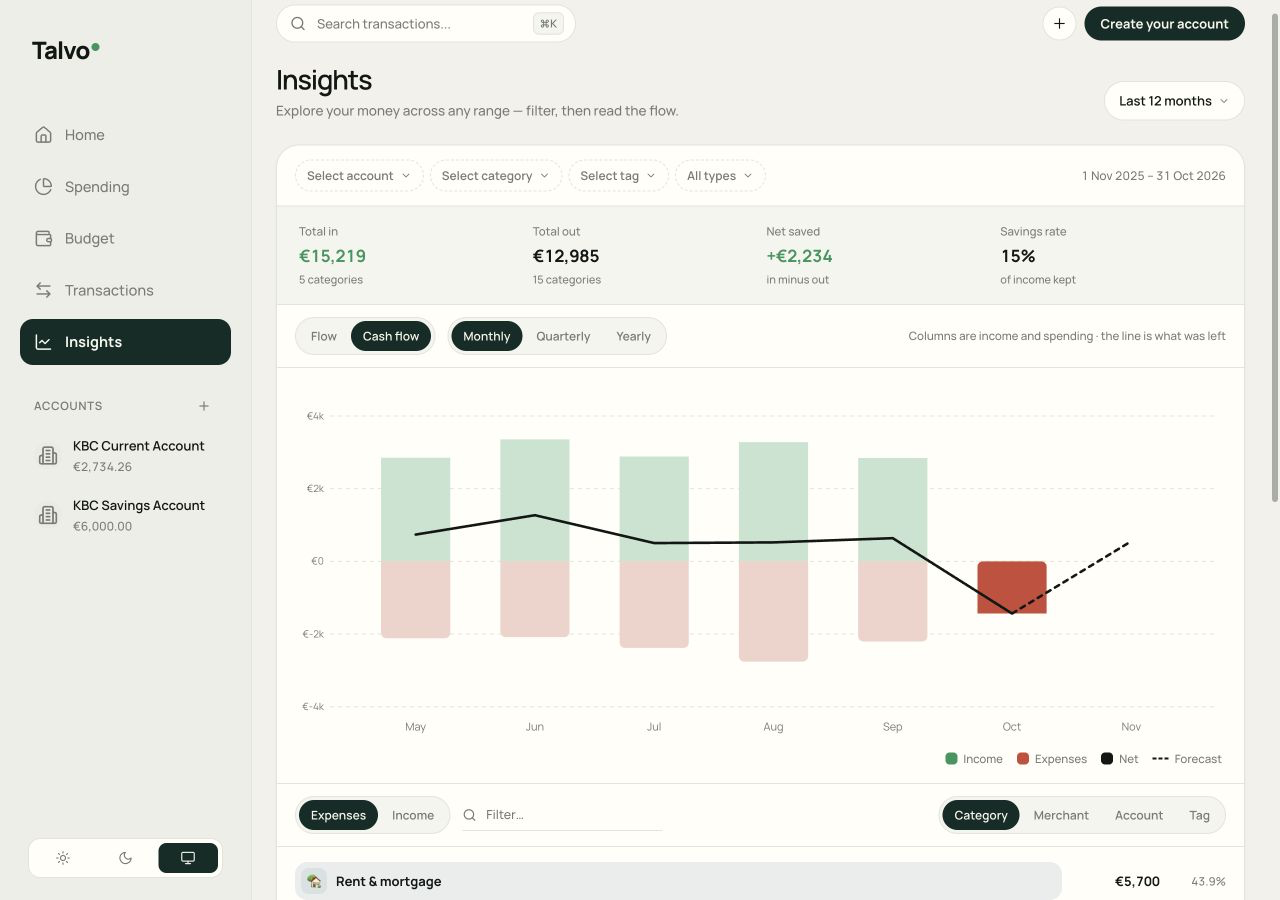
Dans Talvo, Insights vous permet de consulter les revenus et les dépenses sur une plage de dates sélectionnée. La vue des flux de trésorerie vous aide à comparer les mois les plus forts et les plus faibles, tandis que les budgets par catégorie suivent les dépenses par rapport à votre plan. Une prévision peut mettre en évidence une tendance ; il ne peut pas garantir quand un client paiera.
Commencez par vos dépenses réelles, puis fixez les montants que vous pouvez financer. Lorsqu'un forfait change pour un mois, le guide budgétaire explique comment effectuer une modification spécifique au mois. Utilisez des catégories qui reportent l’argent inutilisé pour les coûts planifiés lorsque cela est utile, et continuez à vérifier la trésorerie derrière les soldes de ces catégories.
Commencez par le prochain paiement, pas une année parfaite
Notez votre argent disponible, les factures dues avant le prochain paiement prévu et une réserve que vous souhaitez reconstituer. Ce petit plan suffit pour commencer. Au fil du temps, l’historique de vos transactions peut vous aider à l’affiner sans considérer un bon mois comme une promesse pour le prochain.