Sådan budgetterer du med en uregelmæssig indkomst
Når din indkomst ændrer sig hver måned, kan et budget, der er bygget op omkring din bedste måned, hurtigt falde fra hinanden. Freelancefakturaer, sæsonarbejde og variable timer skaber to separate problemer: hvor mange penge der ankommer, og hvornår de ankommer. En nyttig plan håndterer begge dele. Start med de kontanter, du rent faktisk kan bruge, beslut, hvad der skal dækkes inden næste betaling, og giv stærkere måneder et formål ud over ekstra udgifter.

Adskil brugbar indkomst fra penge, du stadig skylder
En afsendt faktura er ikke det samme som modtagne penge. Hold forventede betalinger adskilt fra de penge, der allerede er på dine konti. Hvis du er selvstændig, er forretningsomkostninger og beløb, der er nødvendige for skat eller sociale bidrag, ikke alle tilgængelige for personligt forbrug. Brug de regler, der gælder, hvor du arbejder; denne artikel antager ikke en bestemt skattesats.
Se på flere måneders indkomst med hjem, inklusive roligere perioder. En lavere almindelig måned kan være udgangspunkt for en forsigtig plan, men selv det beløb er ikke garanteret. Hvis din indkomst regelmæssigt falder til nul, skal du planlægge hullerne eksplicit i stedet for at lade som om, der er et pålideligt månedligt minimum. MoneyHelper anbefaler også, at man overvejer måneder med lavere indkomst i stedet for at antage, at hver måned vil være stærk.
Lav en plan, der kan passe til en roligere måned
Angiv først de omkostninger, du skal dække, derefter planlagte fremtidige regninger og fleksible udgifter. Dine bolig-, mad- og transporttal bør komme fra dine egne forhold. Inkluder eventuelle nødvendige tilbagebetalinger i dine væsentlige omkostninger. Hvis disse behov overstiger de tilgængelige kontanter, kan ændring af et regneark ikke fjerne manglen: Planen har brug for andre omkostninger, mere indtægt eller passende lokal støtte.
Her er en illustrativ fordeling af 1.600 €, der er tilgængelig til personlig brug efter forretningsomkostninger og skattemæssige hensættelser. Det er et planlægningseksempel, ikke en anbefalet leveomkostning eller en procentregel.
| Formål | Beløb |
|---|---|
| Bolig og almindelige regninger | 950 € |
| Mad | 250 € |
| Transportere | 100 € |
| Penge reserveret til årlige regninger | 150 € |
| Fleksibelt forbrug | 100 € |
| Penge reserveret til en måned med lavere indkomst | 50 € |
| Samlet saldo | 1.600 € |
Tildelingerne er i alt 1.600 €, men 150 € - og 50 € -reserverne er ikke køb foretaget i denne måned. De opbevares kontanter til senere. Hvis du flytter disse beløb til en anden konto, du ejer, skal du registrere bevægelsen som en overførsel, ikke som både en udgift og ny indtægt.
Tjek betalingsdatoer samt månedlige totaler
En månedlig plan kan balancere på papir, mens din konto mangler halvvejs. Skriv ned de næste betalinger, du forventer, forfaldne regninger før dem og allerede reserverede penge. Hvis 900 € af leje forfalder den femte, og den næste betaling kommer den tyvende, kan den senere betaling ikke dække den tidligere regning. Lejen kræver kontanter, der allerede er til rådighed.
Sammenlign din faktiske saldo med det, der skal forblive tilgængeligt indtil næste betaling. Hvor det er muligt, drøfte en bedre forfaldsdato med en udbyder, før der opstår et problem. En kalender er nok til dette trin; en månedlig total alene er det ikke. CFPB's budgetvejledning fremhæver ligeledes misforholdet mellem indkomstdatoer og faktureringsdatoer.
Beslut dig for, hvad en stærkere måned vil gøre
Antag, at 2.400 € ankommer, og din sædvanlige tildeling er 1.600 €. Den ekstra 800 € er et valg, ikke en grund til at hæve enhver tilbagevendende forpligtelse. En mulig plan er 500 € for en indkomstbuffer, 200 € for en fremtidig regning og 100 € for yderligere fleksible udgifter. Disse ekstra tildelinger beløber sig til 800 €.
Hvis en senere måned indbringer 1.100 €, er kløften til 1.600 € -planen 500 €. En tidligere finansieret buffer kan dække dette hul. Det virker kun, hvis den 500 € findes i kontanter og ikke allerede er lovet til en anden regning. At flytte det tilbage fra opsparing skaber ikke endnu en 500 € af indtjening.
Hold de planlagte årlige omkostninger adskilt fra en buffer for indkomstgab. Den ene er for en kendt udgift; den anden hjælper med at slå bro mellem timing eller indtjeningsændringer. Du kan opbevare begge på én bankkonto, hvis dine optegnelser holder deres formål klart.
Brug en kort rutine, når der kommer penge
Først skal du bekræfte, at pengene er ryddet, og opdatere dine saldi. Dernæst skal du dække forpligtelser, der forfalder før den næste sandsynlige betaling. Genopfyld derefter enhver reserve, du har brugt, og afsæt beløb til planlagte regninger. Afgør endelig, hvor meget der er tilbage til fleksibelt forbrug.
Gennemgå igen, når en faktura er forsinket, dine åbningstider ændres eller en stor regning ankommer. At vente til månedens udgang kan skjule en kontantmangel, der allerede er ved at udvikle sig. Målet er en gentagelig beslutning baseret på nuværende kontanter, snarere end en ny optimistisk prognose hver lønningsdag.
Brug Talvo til at kontrollere, hvad der skete, og juster derefter planen
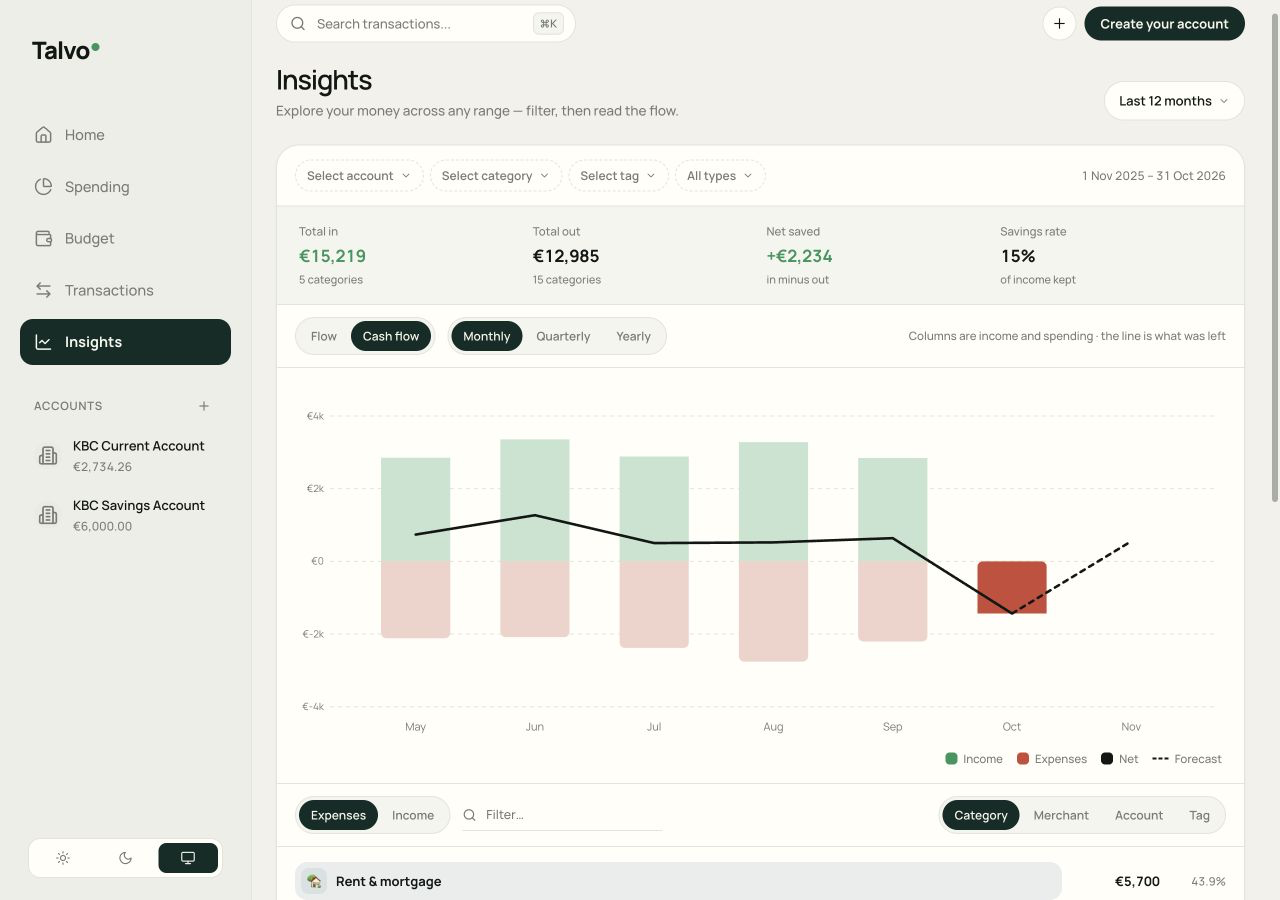
I Talvo giver Insights dig mulighed for at gennemgå indtægter og udgifter over et valgt datointerval. Cash-flow-visningen hjælper dig med at sammenligne stærkere og svagere måneder, mens kategoribudgetter sporer udgifter i forhold til din plan. En prognose kan fremhæve et mønster; det kan ikke garantere, hvornår en klient vil betale.
Start fra dit faktiske forbrug, og angiv derefter beløb, du kan finansiere. Når en plan ændres i en måned, forklarer budgetvejledningen, hvordan man laver en månedsspecifik ændring. Brug kategorier, der overfører ubrugte penge til planlagte omkostninger, hvor det er nyttigt, og fortsæt med at kontrollere kontanterne bag disse kategorisaldi.
Start med den næste betaling, ikke et perfekt år
Skriv dine forbrugbare kontanter ned, de regninger, der skal betales inden den næste forventede betaling og en reserve, du ønsker at genopbygge. Den lille plan er nok til at begynde. Over tid kan din transaktionshistorik hjælpe dig med at forfine den uden at behandle en god måned som et løfte om den næste.