Sådan budgetterer du for årlige udgifter uden overraskelser
En årsregning er let at gå glip af i et budget, der kun ser på en normal måned. Fornyelser af forsikringer, medlemskaber og planlagte gaver kan være forudsigelige, selv når de ikke er månedlige. I stedet for at behandle hver enkelt som en nødsituation, så giv den et beløb, en forfaldsdato og en plads i din udgiftsplan. Det nyttige spørgsmål er, hvor mange bidrag du kan give, før betalingen forfalder.

Lav en liste over regninger, som din månedlige visning går glip af
Gennemgå et helt år med transaktioner og kommende meddelelser om fornyelse. Se efter årsforsikring, medlemskaber, årlige abonnementer, sæsonbestemte gaver og andre planlagte omkostninger. Notér det forventede beløb og betalingsdatoen. Hold et overslag tydeligt mærket, når du endnu ikke har fornyelsesprisen.
Adskil kendte fremtidige regninger fra virkelig uventede omkostninger. En fornyelse, du kan forudse, hører hjemme i denne plan; en nødreserve tjener et andet formål. At se ud over den sidste måned hjælper også med at undgå at overse sjældne udgifter, som CFPB's udgiftsgennemgang forklarer.
Arbejd baglæns fra forfaldsdatoen
Træk de penge, der allerede er reserveret til regningen, fra de forventede omkostninger. Divider det tilbageværende med antallet af bidrag, du kan give før betalingsdatoen. Tæl de faktiske muligheder for at lægge penge til side: et bidrag, der er planlagt efter regningen forfalder, kan ikke hjælpe med at betale det.
For eksempel skal en forventet 600 € forsikringsregning med 150 € allerede reserveret og tre månedlige bidrag resterende behov 150 € pr. bidrag: (600 € − 150 € ) ÷ 3. At dividere den fulde regning med tolv ville foreslå 50 € om måneden for denne startposition.
Denne tabel bruger separate illustrative regninger. Hver række har sin egen forfaldsdato; kolonnen med månedlige bidrag beskriver den nuværende plan, ikke et fast beløb for at blive ved med at spare for evigt.
| Bekostning | Forventet omkostning | Allerede reserveret | Månedlige bidrag tilbage | Reserver hver måned |
|---|---|---|---|---|
| Årsforsikring | 600 € | 150 € | 3 | 150 € |
| Årligt medlemskab | 180 € | 0 € | 6 | 30 € |
| Planlagte gaver | 240 € | 60 € | 3 | 60 € |
| Årligt enhedsdæksel | 120 € | 0 € | 6 | 20 € |
| Samlet saldo | 260 € |
De nuværende månedlige bidrag i alt 260 €. Efter de første tre bidrag når forsikringsreserven 600 €, og gavereserven når 240 €. Medlemskabs- og enhedsdækningsreserverne har 90 € og 60 €, så hver har brug for yderligere tre bidrag på henholdsvis 30 € og 20 €.
210 € vist som allerede reserveret skal være rigtige kontanter, du kan beholde for disse regninger. Hvis en betaling forfalder, før du kan bidrage, afslører beregningen et øjeblikkeligt finansieringsgab; at dividere med nul eller flytte forfaldsdatoen i dit regneark løser det ikke.
Giv reserverede penge et klart formål
En banksaldo viser ikke, hvilke euro der hører til fremtidige regninger. Spor et separat beløb for hver udgift, uanset om det er budgetkategorier, et regneark eller bankopsparingskasser. Dette kaldes ofte en synkende fond: penge bygget op til en planlagt omkostning.
En dedikeret opsparingskonto kan hjælpe dig med at holde kontanterne adskilt, men det er ikke afgørende. Det afgørende er, at de samme penge ikke er lovet til to forskellige regninger. En overførsel mellem konti, du ejer, ændres, hvor kontanterne opbevares; det betaler ikke forsikringsselskabet.
Før kategorisaldoen videre i Talvo
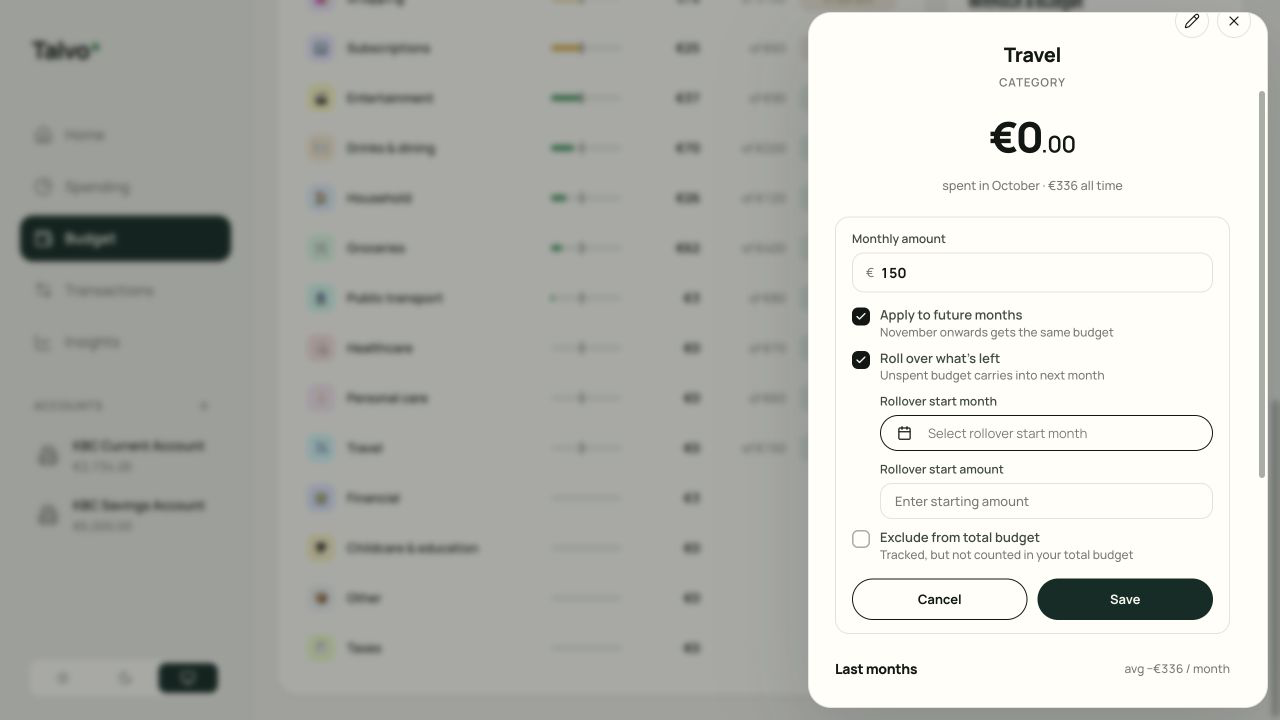
En månedlig kategori, der nulstilles, kan skjule fremskridt hen imod en regning, der forfalder senere. Talvo lader en budgetkategori transportere ubrugte penge ind i den næste måned. I kategoriens budgetindstillinger kan du vælge startmåned og startbeløb samt aktivere rollover. Budgetvejledningen forklarer kontrollerne.
Match ethvert startbeløb med kontanter, du faktisk har reserveret. Indtastning af 150 € som en kategoris startbeløb opretter ikke 150 € i din bank. Fortsæt med at tilføje det planlagte månedlige beløb, og tjek både kategorisaldoen og kontoen med kontanterne.
Genberegn, når mængden eller tidspunktet ændres
Et fornyelsestilbud kan være højere end sidste års regning. Antag, at forsikringsprisen ændres fra 600 € til 660 €, efter at du har reserveret 450 €, med et bidrag tilbage. Du har nu brug for 210 €, i stedet for 150 €. Gennemgå resten af planen, før du tildeler den ekstra 60 €.
Ved uregelmæssig indkomst behøver bidragene ikke være ens hver måned. En stærkere måned kan finansiere mere af en kommende regning, men din reserverede saldo og de resterende omkostninger skal stadig blive enige. Hvis planen er uoverkommelig, skal du gennemgå udgiften eller kontakte udbyderen om tilgængelige betalingsordninger; et mindre budgettal reducerer ikke regningen.
Indstil en kalenderpåmindelse forud for fornyelsen, så du kan tjekke tilbuddet og eventuelle annulleringsbetingelser, før du forpligter dig. Genberegn fra den faktiske betalingsdato, når en udbyder ændrer sin tidsplan.
Registrer regningen én gang, og forbered dig derefter på den næste fornyelse
Når du betaler regningen, skal du registrere den faktiske udgift i dens kategori. Hvis du først flytter kontanter fra opsparing til din nuværende konto, skal du beholde denne bevægelse som en overførsel. Ellers kan du få én årsregning til at fremstå som to udgifter.
Når en forventet 600 € -regning er betalt, kan du forberede dig til den næste med 50 € hver måned, hvis der er 12 bidrag, før den forfalder igen, og du starter med intet reserveret. Genberegn, hvis beløbet, timingen eller resterende reserve afviger. Planlagte gaver og annullerede medlemskaber kan have brug for et nyt mål frem for automatisk gentagelse.
Begynd med de næste tre kendte regninger
For hver enkelt skal du registrere de forventede omkostninger, de allerede reserverede kontanter og antallet af tilbageværende bidrag. Beregn bidraget, tilføj det til din plan og sæt forfaldsdatoen ind i din kalender. Et nyttigt årligt udgiftsbudget gør fremtidige regninger synlige i dag, uden at lade som om, at hver måned koster det samme.