Hvordan budsjettere for årlige utgifter uten overraskelser
En årsregning er lett å gå glipp av i et budsjett som kun ser på en vanlig måned. Fornyelser av forsikringer, medlemskap og planlagte gaver kan være forutsigbare selv når de ikke er månedlige. I stedet for å behandle hver enkelt som en nødssituasjon, gi den et beløp, en forfallsdato og en plass i utgiftsplanen din. Det nyttige spørsmålet er hvor mange bidrag du kan gi før betalingen forfaller.

Lag en liste over regninger som din månedlige visning går glipp av
Gjennomgå et helt år med transaksjoner og kommende fornyelsesvarsel. Se etter årsforsikring, medlemskap, årlige abonnementer, sesonggaver og andre planlagte kostnader. Noter forventet beløp og betalingsdato. Hold et estimat tydelig merket når du ennå ikke har fornyelsesprisen.
Skill kjente fremtidige regninger fra genuint uventede kostnader. En fornyelse du kan forutse hører hjemme i denne planen; en nødreserve tjener et annet formål. Å se utover den siste måneden bidrar også til å unngå å overse sjeldne utgifter, som CFPB s utgiftsgjennomgang forklarer.
Arbeid baklengs fra forfallsdatoen
Trekk pengene som allerede er reservert for regningen fra den forventede kostnaden. Del det som gjenstår på antall bidrag du kan gi før betalingsdatoen. Tell de faktiske mulighetene for å sette penger til side: et bidrag som er planlagt etter at regningen forfaller, kan ikke hjelpe å betale det.
For eksempel, en forventet 600 € forsikringsregning med 150 € allerede reservert og tre månedlige bidrag gjenværende trenger 150 € per bidrag: (600 € − 150 € ) ÷ 3. Å dele hele regningen med tolv vil foreslå 50 € i måneden, som er for lite for denne startposisjonen.
Denne tabellen bruker separate illustrative regninger. Hver rad har sin egen forfallsdato; kolonnen for månedlig bidrag beskriver gjeldende plan, ikke et fast beløp for å fortsette å spare for alltid.
| Kostnader | Forventet kostnad | Allerede reservert | Månedlige bidrag igjen | Reserver hver måned |
|---|---|---|---|---|
| Årsforsikring | 600 € | 150 € | 3 | 150 € |
| Årlig medlemskap | 180 € | 0 € | 6 | 30 € |
| Planlagte gaver | 240 € | 60 € | 3 | 60 € |
| Årlig enhetsdeksel | 120 € | 0 € | 6 | 20 € |
| Total saldo | 260 € |
De nåværende månedlige bidragene er totalt 260 €. Etter de tre første bidragene når forsikringsreserven 600 € og gavereserven når 240 €. Medlemskaps- og enhetsdekningsreservene har 90 € og 60 €, så hver trenger ytterligere tre bidrag på henholdsvis 30 € og 20 €.
210 € vist som allerede reservert må være ekte kontanter du kan beholde for disse regningene. Hvis en betaling forfaller før du kan bidra, avslører beregningen et umiddelbart finansieringsgap; å dele på null eller flytte forfallsdatoen i regnearket ditt løser ikke det.
Gi reserverte penger et klart formål
En banksaldo viser ikke hvilke euro som tilhører fremtidige regninger. Spor et eget beløp for hver utgift, enten det er i budsjettkategorier, et regneark eller banksparepotter. Dette kalles ofte et synkende fond: penger bygget opp for en planlagt kostnad.
En dedikert sparekonto kan hjelpe deg med å holde kontantene adskilt, men det er ikke avgjørende. Det som betyr noe er at de samme pengene ikke er lovet til to forskjellige regninger. En overføring mellom kontoer du eier endres hvor kontantene holdes; det betaler ikke forsikringsselskapet.
Før kategorisaldoen videre i Talvo
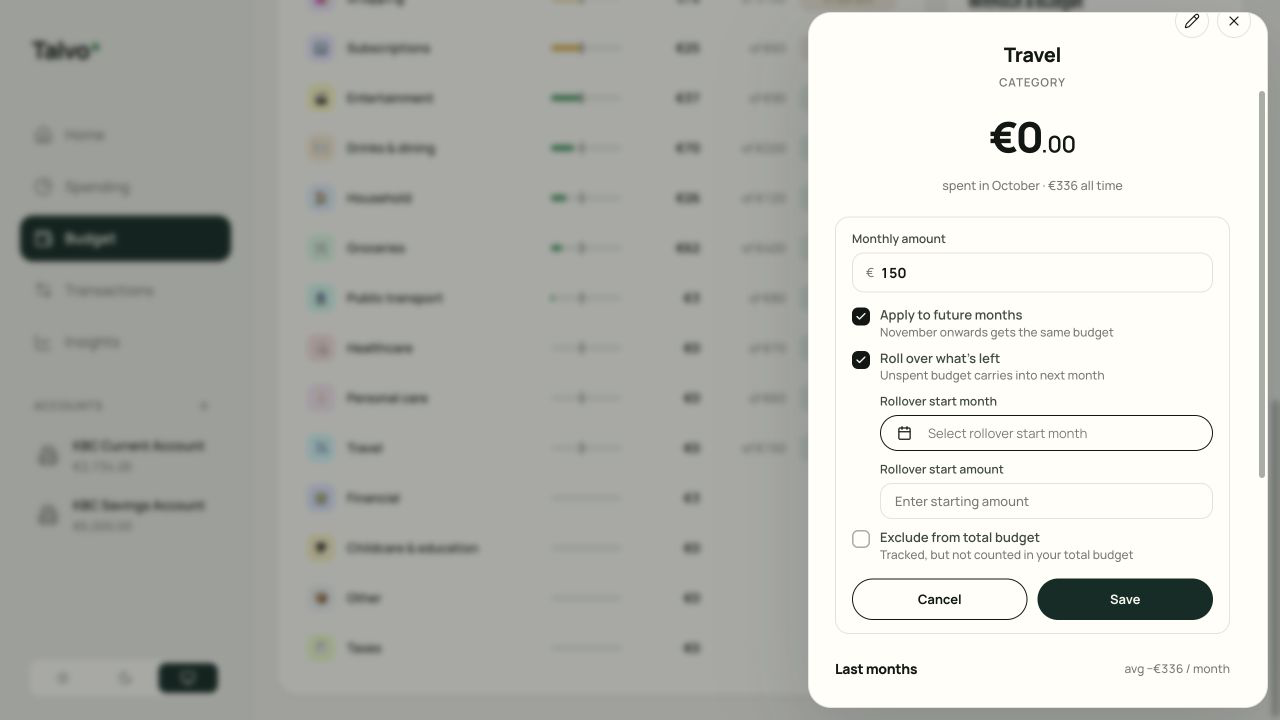
En månedlig kategori som tilbakestilles kan skjule fremdriften mot en regning som forfaller senere. Talvo lar en budsjettkategori bære ubrukte penger inn i neste måned. I kategoriens budsjettinnstillinger kan du velge startmåned og startbeløp samt aktivere rollover. Budsjettguiden forklarer kontrollene.
Match et hvilket som helst startbeløp med kontanter du faktisk har reservert. Å angi 150 € som en kategoris startbeløp, oppretter ikke 150 € i banken din. Fortsett å legge til det planlagte månedlige beløpet, og sjekk både kategorisaldoen og kontoen som inneholder kontantene.
Beregn på nytt når beløpet eller tidspunktet endres
Et fornyelsestilbud kan være høyere enn fjorårets regning. Anta at forsikringsprisen endres fra 600 € til 660 € etter at du har reservert 450 €, med ett bidrag igjen. Du trenger nå 210 €, i stedet for 150 €. Se gjennom resten av planen før du tildeler den ekstra 60 €.
Ved uregelmessig inntekt trenger ikke bidragene være identiske hver måned. En sterkere måned kan finansiere mer av en kommende regning, men din reserverte saldo og den gjenværende kostnaden må fortsatt stemme overens. Hvis planen er uoverkommelig, se gjennom utgiften eller kontakt leverandøren om tilgjengelige betalingsordninger; et mindre budsjetttall reduserer ikke regningen.
Angi en kalenderpåminnelse før fornyelsen, slik at du kan sjekke tilbudet og eventuelle kanselleringsvilkår før du forplikter deg. Beregn på nytt fra den faktiske betalingsdatoen når en leverandør endrer tidsplanen.
Registrer regningen én gang, og forbered deg på neste fornyelse
Når du betaler regningen, noter du den faktiske utgiften i kategorien. Hvis du først flytter penger fra sparepenger til gjeldende konto, beholder du denne bevegelsen som en overføring. Ellers kan du få én årsregning til å fremstå som to utgifter.
Når en forventet 600 € -regning er betalt, kan du forberede deg på den neste med 50 € hver måned hvis det er tolv bidrag før det forfaller igjen og du starter med ingenting reservert. Beregn på nytt hvis beløpet, tidspunktet eller gjenværende reserve avviker. Planlagte gaver og kansellerte medlemskap kan trenge et nytt mål i stedet for automatisk repetisjon.
Begynn med de neste tre kjente regningene
For hver enkelt registrerer du forventet kostnad, kontanter som allerede er reservert og antall gjenstående bidrag. Beregn bidraget, legg det til planen din og sett inn forfallsdatoen i kalenderen din. Et nyttig årlig kostnadsbudsjett gjør fremtidige regninger synlige i dag, uten å late som om hver måned koster det samme.