Hur man budgeterar för årliga utgifter utan överraskningar
En årsräkning är lätt att missa i en budget som bara tittar på en normal månad. Förnyelser av försäkringar, medlemskap och planerade gåvor kan vara förutsägbara även när de inte är månatliga. Istället för att behandla var och en som en nödsituation, ge den ett belopp, ett förfallodatum och en plats i din utgiftsplan. Den användbara frågan är hur många bidrag du kan göra innan betalningen förfaller.

Gör en lista över räkningar som din månadsvy missar
Granska ett helt år med transaktioner och kommande meddelanden om förnyelse. Leta efter årsförsäkringar, medlemskap, årsprenumerationer, säsongspresenter och andra planerade kostnader. Anteckna förväntat belopp och betalningsdatum. Håll en uppskattning tydligt märkt när du ännu inte har förnyelsepriset.
Separera kända framtida räkningar från genuint oväntade kostnader. En förnyelse du kan förutse hör hemma i denna plan; en beredskapsreserv tjänar ett annat syfte. Att se bortom den senaste månaden hjälper också till att undvika att förbise sällsynta utgifter, som CFPB :s utgiftsöversikt förklarar.
Arbeta baklänges från förfallodatumet
Dra av pengarna som redan reserverats för räkningen från den förväntade kostnaden. Dela det som återstår med antalet bidrag du kan göra före betalningsdagen. Räkna de faktiska möjligheterna att lägga pengar åt sidan: ett bidrag som planeras efter att räkningen förfaller kan inte hjälpa till att betala det.
Till exempel, en förväntad 600 € försäkringsräkning med 150 € redan reserverad och tre återstående månatliga avgifter behöver 150 € per bidrag: (600 € − 150 € ) ÷ 3. Att dividera hela notan med tolv skulle föreslå 50 € en månad för denna utgångsposition.
Denna tabell använder separata illustrativa räkningar. Varje rad har sitt eget förfallodatum; kolumnen för månatliga bidrag beskriver den nuvarande planen, inte ett fast belopp för att fortsätta spara för alltid.
| Bekostnad | Förväntad kostnad | Redan reserverad | Månatliga bidrag kvar | Boka varje månad |
|---|---|---|---|---|
| Årsförsäkring | 600 € | 150 € | 3 | 150 € |
| Årligt medlemskap | 180 € | 0 € | 6 | 30 € |
| Planerade presenter | 240 € | 60 € | 3 | 60 € |
| Årlig enhetsskydd | 120 € | 0 € | 6 | 20 € |
| Totalt saldo | 260 € |
De nuvarande månatliga bidragen totalt 260 €. Efter de tre första bidragen når försäkringsreserven 600 € och gåvoreserven når 240 €. Medlems- och enhetsskyddsreserverna innehåller 90 € och 60 €, så var och en behöver ytterligare tre bidrag av 30 € respektive 20 €.
Den 210 € som visas som redan reserverad måste vara riktiga kontanter som du kan behålla för dessa räkningar. Om en betalning förfaller innan du kan bidra, exponerar beräkningen ett omedelbart finansieringsgap; att dividera med noll eller flytta förfallodatumet i ditt kalkylblad löser det inte.
Ge reserverade pengar ett tydligt syfte
Ett banksaldo visar inte vilka euro som hör till framtida räkningar. Spåra ett separat belopp för varje utgift, oavsett om det är i budgetkategorier, ett kalkylblad eller banksparpottar. Detta kallas ofta en sjunkande fond: pengar som byggs upp för en planerad kostnad.
Ett dedikerat sparkonto kan hjälpa dig att hålla kontanterna åtskilda, men det är inte nödvändigt. Det viktiga är att samma pengar inte utlovas till två olika räkningar. En överföring mellan konton du äger ändrar var kontanterna förvaras; det betalar inte försäkringsbolaget.
Överför kategorisaldot i Talvo
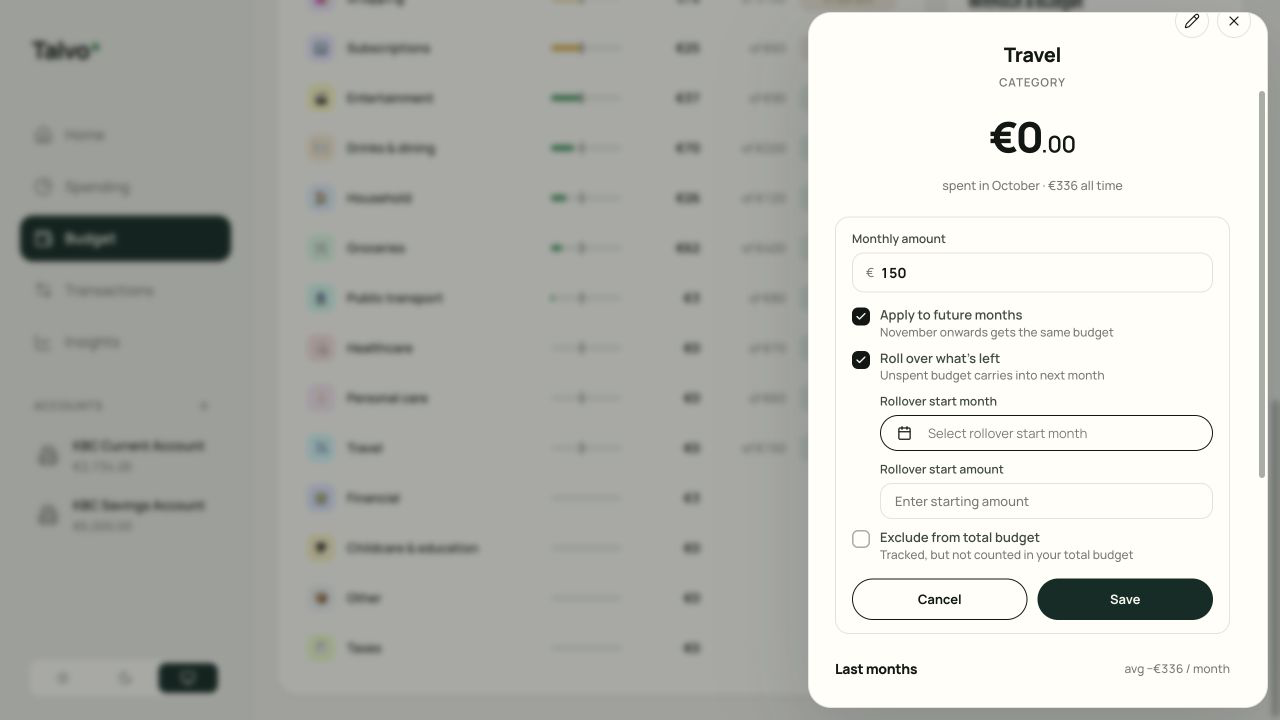
En månatlig kategori som återställs kan dölja framsteg mot en faktura som ska betalas senare. Talvo låter en budgetkategori bära oanvända pengar in i nästa månad. I kategorins budgetinställningar kan du välja startmånad och startbelopp samt aktivera rollover. Budgetguiden förklarar kontrollerna.
Matcha alla startbelopp med kontanter du faktiskt har reserverat. Att ange 150 € som en kategoris startbelopp skapar inte 150 € i din bank. Fortsätt att lägga till det planerade månadsbeloppet och kontrollera både kategorisaldot och kontot med kontanterna.
Beräkna om när mängden eller tidpunkten ändras
En förnyelseoffert kan vara högre än förra årets räkning. Anta att försäkringspriset ändras från 600 € till 660 € efter att du har reserverat 450 €, med ett bidrag kvar. Du behöver nu 210 €, snarare än 150 €. Granska resten av planen innan du tilldelar den ytterligare 60 €.
Med oregelbundna inkomster behöver bidragen inte vara identiska varje månad. En starkare månad kan finansiera mer av en kommande räkning, men ditt reserverade saldo och den återstående kostnaden måste fortfarande komma överens. Om planen är oöverkomlig, se över kostnaden eller kontakta leverantören om tillgängliga betalningsarrangemang; ett mindre budgetnummer minskar inte notan.
Ställ in en kalenderpåminnelse före förnyelsen så att du kan kontrollera offerten och eventuella avbokningsvillkor innan du förbinder dig. Beräkna om från det faktiska betalningsdatumet när en leverantör ändrar sitt schema.
Spela in räkningen en gång och förbered sedan för nästa förnyelse
När du betalar notan, registrera den faktiska kostnaden i dess kategori. Om du först flyttar kontanter från sparande till ditt nuvarande konto, behåll den rörelsen som en överföring. Annars kan du få en årsräkning att visas som två utgifter.
När en förväntad 600 € -räkning är betald, kan du förbereda dig för nästa med 50 € varje månad om det finns tolv bidrag innan det förfaller igen och du börjar med inget reserverat. Räkna om om beloppet, tidpunkten eller återstående reserv skiljer sig. Planerade gåvor och avbrutna medlemskap kan behöva ett nytt mål snarare än automatisk upprepning.
Börja med de nästa tre kända räkningarna
För var och en, registrera den förväntade kostnaden, de kontanter som redan är reserverade och antalet kvarvarande bidrag. Beräkna bidraget, lägg till det i din plan och skriv in förfallodatumet i din kalender. En användbar årlig budget gör framtida räkningar synliga idag, utan att låtsas att varje månad kostar lika mycket.