Kuinka budjetoida vuosikulut ilman yllätyksiä
Vuosilasku on helppo missata budjetissa, jossa tarkastellaan vain normaalia kuukautta. Vakuutuksen uusiminen, jäsenyydet ja suunnitellut lahjat voivat olla ennakoitavissa, vaikka ne eivät olisikaan kuukausittaisia. Sen sijaan, että käsittelisit jokaista hätätilanteena, anna sille summa, eräpäivä ja paikka kulutussuunnitelmassasi. Hyödyllinen kysymys on, kuinka monta maksua voit tehdä ennen maksun erääntymistä.

Tee luettelo laskuista, jotka kuukausinäkymästäsi puuttuu
Tarkista koko vuoden tapahtumat ja tulevat uusimisilmoitukset. Etsi vuosivakuutus, jäsenyydet, vuositilaukset, kausilahjat ja muut suunnitellut kulut. Kirjaa ylös odotettu summa ja maksupäivä. Pidä arvio selkeästi merkittynä, kun sinulla ei ole vielä uusimishintaa.
Erottele tunnetut tulevat laskut aidosti odottamattomista kuluista. Uusinta, jonka voit ennakoida, kuuluu tähän suunnitelmaan; hätäreservi palvelee eri tarkoitusta. Viimeisen kuukauden katsominen auttaa myös välttämään harvoin kulumisen huomiotta, kuten CFPB :n kulutuskatsauksessa selitetään.
Työskentele taaksepäin eräpäivästä
Vähennä laskuun jo varatut rahat odotetuista kustannuksista. Jaa jäljellä oleva summa niiden maksujen määrällä, jotka voit tehdä ennen maksupäivää. Laske todelliset mahdollisuudet laittaa rahaa sivuun: laskun erääntymisen jälkeen ajoitettu maksu ei voi auttaa maksamaan sitä.
Esimerkiksi odotettu 600 € vakuutuslasku, jossa 150 € on jo varattu ja jäljellä on kolme kuukausittaista maksua, vaatii 150 € maksua kohden: (600 € − 150 € ) ÷ 3. Koko laskun jakaminen kahdellatoista ehdottaisi 50 € kuukaudessa, mikä on liian vähän tälle lähtöasemalle.
Tässä taulukossa käytetään erillisiä havainnollistavia laskuja. Jokaisella rivillä on oma eräpäivä; kuukausimaksu-sarake kuvaa nykyistä suunnitelmaa, ei kiinteää summaa, jolla säästät ikuisesti.
| Kustannukset | Odotetut kustannukset | Jo varattu | Kuukausimaksuja jäljellä | Varaa joka kuukausi |
|---|---|---|---|---|
| Vuosivakuutus | 600 € | 150 € | 3 | 150 € |
| Vuosittainen jäsenyys | 180 € | 0 € | 6 | 30 € |
| Suunnitellut lahjat | 240 € | 60 € | 3 | 60 € |
| Vuosittainen laitteen kansi | 120 € | 0 € | 6 | 20 € |
| Kokonaissaldo | 260 € |
Nykyiset kuukausittaiset maksut yhteensä 260 €. Kolmen ensimmäisen maksun jälkeen vakuutusreservi saavuttaa 600 € ja lahjarahasto 240 €. Jäsenyys- ja laiteturvavarastot sisältävät 90 € :n ja 60 €, :n, joten kukin tarvitsee kolme lisäosuutta 30 € :sta ja 20 € :sta.
Jo varattuna näkyvän 210 € :n on oltava oikeaa käteistä, jonka voit pitää näitä laskuja varten. Jos maksu on suoritettava ennen kuin voit osallistua, laskelma paljastaa välittömän rahoitusvajeen. nollalla jakaminen tai eräpäivän siirtäminen laskentataulukossa ei ratkaise sitä.
Anna varatulle rahalle selkeä tarkoitus
Pankkisaldo ei kerro, mitkä eurot kuuluvat tuleviin laskuihin. Seuraa erillistä summaa jokaiselle kululle, olipa kyse budjettiluokista, laskentataulukosta tai pankin säästöpotista. Tätä kutsutaan usein uppoamisrahastoksi: suunniteltuja kustannuksia varten kertynyttä rahaa.
Oma säästötili voi auttaa sinua pitämään rahat erillään, mutta se ei ole välttämätöntä. Olennaista on, että samaa rahaa ei luvata kahdelle eri setelille. Omien tilien välinen siirto muuttaa käteisen säilytyspaikkaa; se ei maksa vakuutusyhtiölle.
Siirrä luokkatasapainoa eteenpäin Talvo :ssa
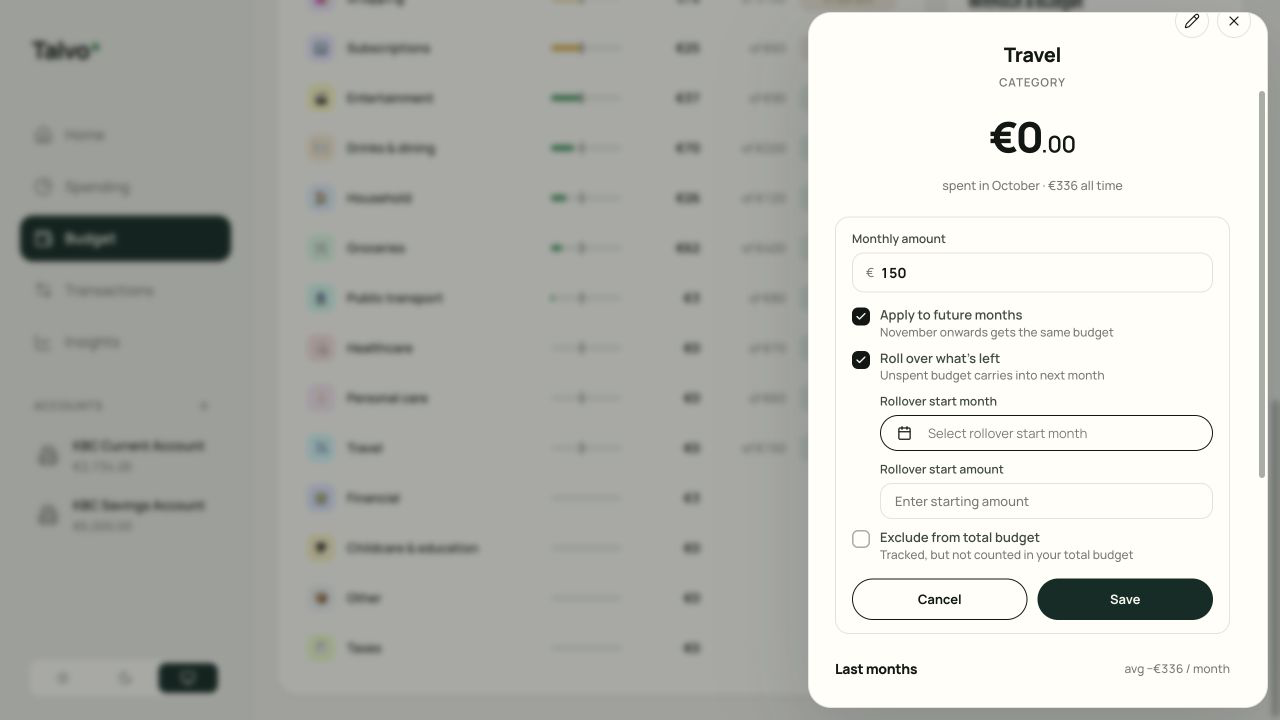
Kuukausittainen luokka, joka nollautuu, voi piilottaa edistymisen myöhemmin erääntyvän laskun suhteen. Talvo antaa budjettiluokan kuljettaa käyttämättömät rahat seuraavaan kuukauteen. Kategorian budjettiasetuksissa voit valita aloituskuukauden ja aloitussumman sekä ottaa käyttöön kierrätyksen. Budjettioppaassa selitetään säätimet.
Yhdistä mikä tahansa aloitussumma käteiseen, jonka olet todella varannut. 150 € :n syöttäminen luokan aloitussummaksi ei luo 150 € :ta pankkiisi. Jatka suunnitellun kuukausisumman lisäämistä ja tarkista sekä luokan saldo että rahatili.
Laske uudelleen, kun määrä tai ajoitus muuttuu
Uusintatarjous voi olla korkeampi kuin viime vuoden lasku. Oletetaan, että vakuutushinta muuttuu 600 € :sta 660 € :ksi sen jälkeen, kun olet varannut 450 €, :n, kun yksi maksu on jäljellä. Tarvitset nyt 210 €, :n 150 € :n sijaan. Tarkista loput suunnitelmasta, ennen kuin määrität tämän lisä-60 € :n.
Epäsäännöllisillä tuloilla maksujen ei tarvitse olla samat joka kuukausi. Vahvempi kuukausi voi rahoittaa suuremman osan tulevasta laskusta, mutta varatun saldon ja jäljellä olevien kulujen on silti sovittava yhteen. Jos suunnitelma ei ole edullinen, tarkista kulut tai ota yhteyttä palveluntarjoajaan käytettävissä olevista maksujärjestelyistä. pienempi budjettiluku ei vähennä laskua.
Aseta kalenterimuistutus ennen uusimista, jotta voit tarkistaa tarjouksen ja mahdolliset peruutusehdot ennen sitoutumista. Laske uudelleen todellisesta maksupäivästä, kun palveluntarjoaja muuttaa aikatauluaan.
Tallenna lasku kerran ja valmistaudu sitten seuraavaan uusimiseen
Kun maksat laskun, kirjaa todelliset kulut omaan luokkaansa. Jos siirrät ensin käteistä säästöistä käyttötilillesi, säilytä se siirtona. Muussa tapauksessa voit saada yhden vuosilaskun näyttämään kahdeksi kuluksi.
Kun odotettu 600 € -lasku on maksettu, voit valmistautua seuraavaan laskuun 50 € :lla joka kuukausi, jos maksuja on kaksitoista ennen kuin se erääntyy uudelleen ja aloitat ilman, että mitään varattua. Laske uudelleen, jos määrä, ajoitus tai jäljellä oleva varaus poikkeaa. Suunnitellut lahjat ja peruutetut jäsenyydet saattavat vaatia uuden tavoitteen automaattisen toiston sijaan.
Aloita kolmesta seuraavasta tunnetusta laskusta
Merkitse jokaisen kohdalla oletetut kustannukset, jo varatut käteisvarat ja jäljellä olevien maksujen määrä. Laske maksu, lisää se suunnitelmaasi ja merkitse eräpäivä kalenteriisi. Hyödyllinen vuosibudjetti tekee tulevista laskuista näkyvät jo tänään ilman, että jokainen kuukausi maksaa saman verran.