Prévoir les dépenses annuelles dans son budget, sans mauvaises surprises
Il est facile de manquer une facture annuelle dans un budget qui ne porte que sur un mois normal. Les renouvellements d’assurance, les adhésions et les dons planifiés peuvent être prévisibles même s’ils ne sont pas mensuels. Au lieu de traiter chacun d’eux comme une urgence, donnez-leur un montant, une date d’échéance et une place dans votre plan de dépenses. La question utile est de savoir combien de cotisations vous pouvez verser avant l’échéance du paiement.

Faites une liste des factures qui manquent dans votre vue mensuelle
Passez en revue une année complète de transactions et les avis de renouvellement à venir. Recherchez les assurances annuelles, les adhésions, les abonnements annuels, les cadeaux saisonniers et autres coûts prévus. Enregistrez le montant attendu et la date de paiement. Conservez un devis clairement étiqueté lorsque vous n’avez pas encore le prix de renouvellement.
Séparez les factures futures connues des coûts véritablement inattendus. Un renouvellement que vous pouvez anticiper fait partie de ce plan ; une réserve d’urgence sert un objectif différent. Regarder au-delà du mois dernier permet également d'éviter de négliger les dépenses peu fréquentes, comme l'explique l'examen des dépenses du CFPB.
Travailler à rebours à partir de la date d'échéance
Soustrayez l'argent déjà réservé pour la facture du coût prévu. Divisez ce qui reste par le nombre de cotisations que vous pouvez verser avant la date de versement. Comptez les opportunités réelles de mettre de l'argent de côté : une contribution programmée après l'échéance de la facture ne peut pas aider à la payer.
Par exemple, une facture d'assurance 600 € attendue avec 150 € déjà réservée et trois cotisations mensuelles restantes nécessite 150 € par cotisation : (600 € − 150 €) ÷ 3. Diviser la facture complète par douze suggérerait 50 € par mois, ce qui est trop peu pour cette position de départ.
Ce tableau utilise des factures illustratives distinctes. Chaque ligne a sa propre date d'échéance ; la colonne des cotisations mensuelles décrit le plan actuel, et non un montant fixe pour continuer à épargner pour toujours.
| Dépense | Coût prévu | Déjà réservé | Versements mensuels restants | À réserver par mois |
|---|---|---|---|---|
| Assurance annuelle | 600 € | 150 € | 3 | 150 € |
| Adhésion annuelle | 180 € | 0 € | 6 | 30 € |
| Cadeaux planifiés | 240 € | 60 € | 3 | 60 € |
| Couverture annuelle de l'appareil | 120 € | 0 € | 6 | 20 € |
| Solde total | 260 € |
Les cotisations mensuelles actuelles totalisent 260 €. Après les trois premières cotisations, la réserve d'assurance atteint 600 € et la réserve de cadeaux atteint 240 €. Les réserves d'adhésion et de couverture des appareils contiennent 90 € et 60 €, chacune d'elles a donc besoin de trois contributions supplémentaires de 30 € et 20 € respectivement.
Les 210 € déjà réservés doivent correspondre à de l'argent réellement disponible pour ces factures. Si une facture est due avant que vous puissiez effectuer un versement, le calcul révèle un manque immédiat. Diviser par zéro ou décaler la date dans un tableur ne règle pas ce manque.
Donnez à l’argent réservé un objectif clair
Un solde bancaire ne montre pas quels euros appartiennent aux futures factures. Suivez un montant distinct pour chaque dépense, que ce soit dans des catégories budgétaires, une feuille de calcul ou des cagnottes d'épargne bancaire. C'est ce qu'on appelle souvent un fonds d'amortissement : de l'argent accumulé pour un coût planifié.
Un compte d’épargne dédié peut vous aider à séparer vos liquidités, mais ce n’est pas indispensable. Ce qui compte, c’est que le même argent ne soit pas promis pour deux projets de loi différents. Un transfert entre les comptes que vous possédez change l'endroit où l'argent est détenu ; il ne paie pas la compagnie d'assurance.
Reportez le solde de la catégorie dans Talvo
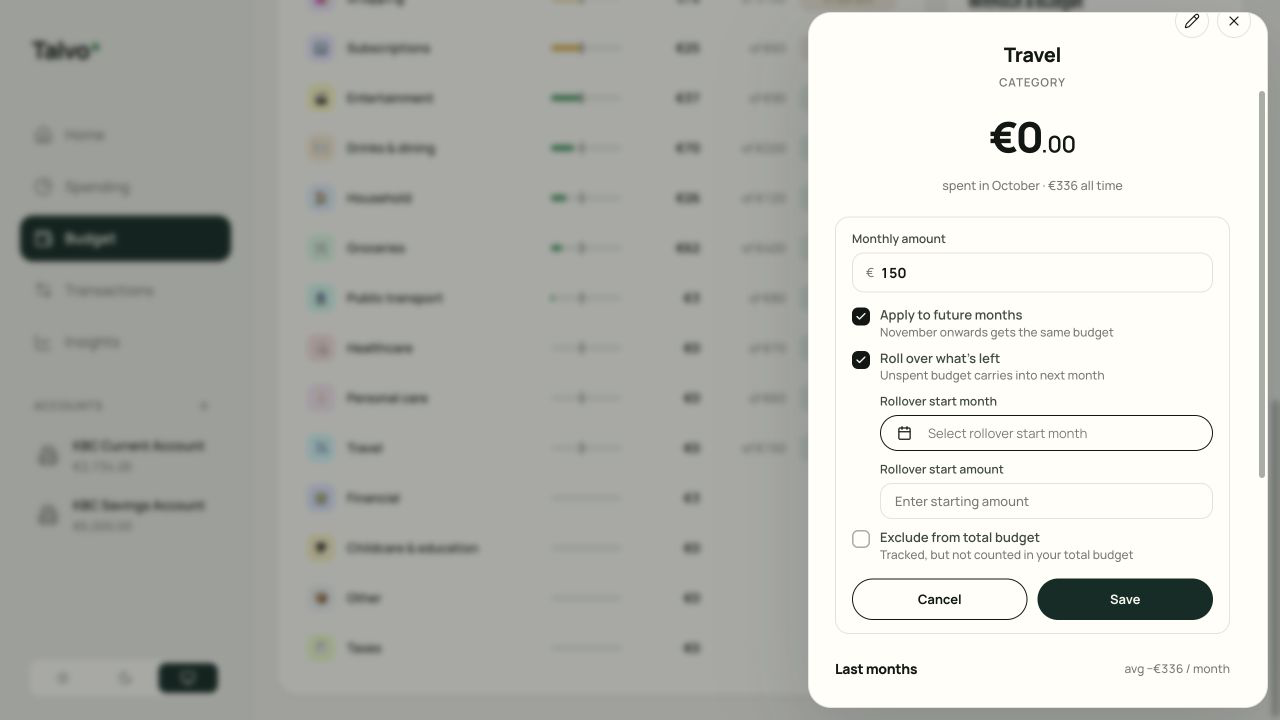
Une catégorie mensuelle réinitialisée peut masquer la progression vers une facture due plus tard. Talvo permet à une catégorie budgétaire de reporter l’argent inutilisé sur le mois suivant. Dans les paramètres budgétaires de la catégorie, vous pouvez choisir un mois de départ et un montant de départ ainsi qu'activer le roulement. Le guide budgétaire explique les contrôles.
Faites correspondre n'importe quel montant de départ à l'argent que vous avez réellement réservé. La saisie de 150 € comme montant de départ d'une catégorie ne crée pas 150 € dans votre banque. Continuez à ajouter le montant mensuel prévu et vérifiez à la fois le solde de la catégorie et le compte contenant les espèces.
Suivez le guide du budget et du roulement de Talvo
À quoi sert un budget reconductible, avec un exemple en euros
Recalculer lorsque le montant ou le calendrier change
Un devis de renouvellement peut être plus élevé que la facture de l'année dernière. Supposons que le prix de l'assurance passe de 600 € à 660 € après avoir réservé 450 €, avec une contribution restante. Vous avez maintenant besoin de 210 €, plutôt que de 150 €. Passez en revue le reste du plan avant d’attribuer ce 60 € supplémentaire.
En cas de revenus irréguliers, les cotisations ne doivent pas nécessairement être identiques chaque mois. Un mois plus fort peut financer davantage une facture à venir, mais votre solde réservé et le coût restant doivent encore être d'accord. Si le plan n'est pas abordable, examinez la dépense ou contactez le fournisseur pour connaître les modalités de paiement disponibles ; un budget plus petit ne réduit pas la facture.
Définissez un rappel de calendrier avant le renouvellement afin de pouvoir vérifier le devis et les conditions d'annulation avant de vous engager. Recalculez à partir de la date de paiement réelle lorsqu'un fournisseur modifie son calendrier.
Enregistrez la facture une fois, puis préparez le prochain renouvellement
Lorsque vous payez la facture, enregistrez la dépense réelle dans sa catégorie. Si vous transférez d’abord de l’argent de votre épargne vers votre compte courant, conservez ce mouvement sous forme de transfert. Sinon, vous pouvez faire apparaître une facture annuelle comme deux dépenses.
Une fois qu'une facture 600 € attendue est payée, vous pouvez préparer la suivante avec 50 € chaque mois s'il y a douze cotisations avant qu'elle ne soit à nouveau due et que vous commencez sans rien de réservé. Recalculez si le montant, le calendrier ou la réserve restante diffèrent. Les cadeaux planifiés et les adhésions annulées peuvent nécessiter un nouvel objectif plutôt qu'une répétition automatique.
Commencez par les trois prochaines factures connues
Pour chacun, notez le coût prévu, la trésorerie déjà réservée et le nombre de cotisations restantes. Calculez la cotisation, ajoutez-la à votre plan et inscrivez la date d'échéance dans votre calendrier. Un budget de dépenses annuel utile rend les factures futures visibles aujourd'hui, sans prétendre que chaque mois coûte le même prix.