Jährliche Ausgaben ohne Überraschungen einplanen
In einem Budget, das nur einen normalen Monat berücksichtigt, kann eine jährliche Rechnung leicht übersehen werden. Versicherungsverlängerungen, Mitgliedschaften und geplante Schenkungen können vorhersehbar sein, auch wenn sie nicht monatlich erfolgen. Anstatt jedes einzelne Problem als Notfall zu behandeln, geben Sie ihm einen Betrag, ein Fälligkeitsdatum und einen Platz in Ihrem Ausgabenplan. Die nützliche Frage ist, wie viele Beiträge Sie leisten können, bevor die Zahlung fällig ist.

Erstellen Sie eine Liste der Rechnungen, die in Ihrer Monatsübersicht fehlen
Sehen Sie sich ein ganzes Jahr an Transaktionen und anstehenden Verlängerungsmitteilungen an. Suchen Sie nach Jahresversicherungen, Mitgliedschaften, Jahresabonnements, saisonalen Geschenken und anderen geplanten Kosten. Notieren Sie den erwarteten Betrag und das Zahlungsdatum. Halten Sie einen Kostenvoranschlag deutlich gekennzeichnet bereit, wenn Sie den Verlängerungspreis noch nicht haben.
Trennen Sie bekannte zukünftige Rechnungen von wirklich unerwarteten Kosten. Eine Erneuerung, mit der Sie rechnen können, gehört in diesen Plan; Eine Notreserve dient einem anderen Zweck. Ein Blick über den letzten Monat hinaus trägt auch dazu bei, seltene Ausgaben nicht zu übersehen, wie der Ausgabenüberblick von CFPB erklärt.
Arbeiten Sie ab dem Fälligkeitsdatum rückwärts
Ziehen Sie das bereits für die Rechnung reservierte Geld von den erwarteten Kosten ab. Teilen Sie den verbleibenden Betrag durch die Anzahl der Beiträge, die Sie bis zum Zahlungstermin leisten können. Zählen Sie die tatsächlichen Möglichkeiten, Geld zur Seite zu legen: Eine nach Fälligkeit der Rechnung fällige Einzahlung kann nicht zur Begleichung der Rechnung beitragen.
Beispielsweise benötigt eine erwartete 600 €-Versicherungsrechnung, bei der 150 € bereits reserviert ist und drei Monatsbeiträge verbleiben, 150 € pro Beitrag: (600 € − 150 €) ÷ 3. Wenn man die Gesamtrechnung durch zwölf dividiert, würde man 50 € pro Monat erhalten, was für diese Ausgangsposition zu wenig ist.
In dieser Tabelle werden separate veranschaulichende Rechnungen verwendet. Jede Zeile hat ihr eigenes Fälligkeitsdatum; Die monatliche Beitragsspalte beschreibt den aktuellen Plan und keinen festen Betrag, um für immer weiter zu sparen.
| Ausgabe | Erwarteter Betrag | Bereits zurückgelegt | Monatliche Einzahlungen übrig | Monatlich zurücklegen |
|---|---|---|---|---|
| Jährliche Versicherung | 600 € | 150 € | 3 | 150 € |
| Jährliche Mitgliedschaft | 180 € | 0 € | 6 | 30 € |
| Geplante Geschenke | 240 € | 60 € | 3 | 60 € |
| Jährliche Geräteabdeckung | 120 € | 0 € | 6 | 20 € |
| Gesamtkontostand | 260 € |
Die aktuellen monatlichen Beiträge belaufen sich auf 260 €. Nach den ersten drei Beiträgen erreicht die Versicherungsrücklage 600 € und die Schenkungsrücklage 240 €. Die Mitgliedschafts- und Gerätedeckungsreserven umfassen 90 € und 60 €, sodass jeder drei weitere Beiträge von 30 € bzw. 20 € benötigt.
Die bereits zurückgelegten 210 € müssen als Geld für diese Rechnungen tatsächlich verfügbar sein. Wird eine Rechnung vor der nächsten Einzahlung fällig, zeigt die Berechnung eine sofortige Finanzierungslücke. Durch null zu teilen oder den Termin in der Tabelle zu verschieben schließt diese Lücke nicht.
Geben Sie dem reservierten Geld einen klaren Zweck
Ein Bankguthaben zeigt nicht, welche Euro zu künftigen Rechnungen gehören. Verfolgen Sie für jede Ausgabe einen separaten Betrag, sei es in Budgetkategorien, einer Tabelle oder Bankspartöpfen. Dies wird oft als sinkender Fonds bezeichnet: Geld, das für geplante Kosten angesammelt wird.
Ein spezielles Sparkonto kann Ihnen dabei helfen, das Geld getrennt aufzubewahren, ist jedoch nicht unbedingt erforderlich. Entscheidend ist, dass das gleiche Geld nicht auf zwei verschiedenen Rechnungen versprochen wird. Eine Überweisung zwischen Konten, die Sie besitzen, ändert, wo das Geld gehalten wird; es zahlt nicht die Versicherungsgesellschaft.
Tragen Sie den Kategoriesaldo in Talvo vor
Eine monatliche Kategorie, die zurückgesetzt wird, kann den Fortschritt einer später fälligen Rechnung verbergen. Mit Talvo kann eine Budgetkategorie ungenutztes Geld in den nächsten Monat übertragen. In den Budgeteinstellungen der Kategorie können Sie einen Startmonat und einen Startbetrag auswählen sowie die Übertragung aktivieren. Der Haushaltsleitfaden erklärt die Kontrollen.
Vergleichen Sie einen beliebigen Startbetrag mit dem Geld, das Sie tatsächlich reserviert haben. Durch die Eingabe von 150 € als Startbetrag einer Kategorie wird in Ihrer Bank kein 150 € erstellt. Fügen Sie weiterhin den geplanten monatlichen Betrag hinzu und überprüfen Sie sowohl den Saldo der Kategorie als auch das Konto, auf dem sich das Geld befindet.
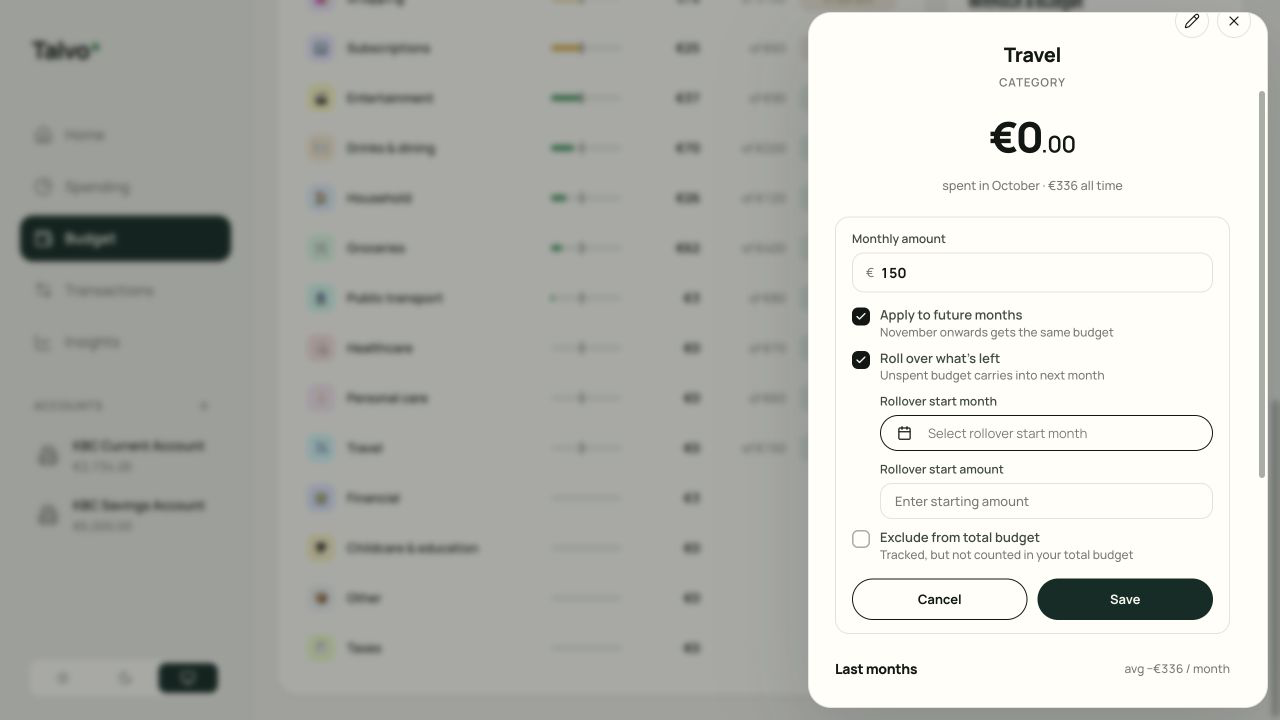
Befolgen Sie den Budget- und Rollover-Leitfaden von Talvo
Was ein Rollover-Budget bewirkt, anhand eines Euro-Beispiels
Berechnen Sie neu, wenn sich die Menge oder der Zeitpunkt ändert
Ein Verlängerungsangebot kann höher sein als die Rechnung des letzten Jahres. Angenommen, der Versicherungspreis ändert sich von 600 € zu 660 €, nachdem Sie 450 €, mit einem verbleibenden Beitrag reserviert haben. Sie benötigen jetzt 210 €, statt 150 €. Überprüfen Sie den Rest des Plans, bevor Sie diesen zusätzlichen 60 € zuweisen.
Bei unregelmäßigem Einkommen müssen die Beiträge nicht jeden Monat identisch sein. Ein stärkerer Monat kann einen größeren Teil einer kommenden Rechnung finanzieren, Ihr reservierter Restbetrag und die verbleibenden Kosten müssen jedoch noch übereinstimmen. Wenn der Plan unerschwinglich ist, prüfen Sie die Kosten oder wenden Sie sich bezüglich möglicher Zahlungsmodalitäten an den Anbieter. Eine kleinere Budgetnummer verringert die Rechnung nicht.
Richten Sie vor der Verlängerung eine Kalendererinnerung ein, damit Sie das Angebot und etwaige Stornierungsbedingungen überprüfen können, bevor Sie sich verpflichten. Neuberechnung ab dem tatsächlichen Zahlungsdatum, wenn ein Anbieter seinen Zeitplan ändert.
Erfassen Sie die Rechnung einmal und bereiten Sie sich dann auf die nächste Verlängerung vor
Wenn Sie die Rechnung bezahlen, erfassen Sie die tatsächlichen Ausgaben in der entsprechenden Kategorie. Wenn Sie zunächst Geld von Ihren Ersparnissen auf Ihr Girokonto überweisen, behalten Sie diese Bewegung als Überweisung bei. Andernfalls können Sie eine Jahresrechnung als zwei Ausgaben erscheinen lassen.
Sobald eine erwartete 600 €-Rechnung bezahlt ist, können Sie sich jeden Monat mit 50 € auf die nächste vorbereiten, wenn bis zur erneuten Fälligkeit zwölf Beiträge anfallen und Sie mit nichts reserviert beginnen. Berechnen Sie neu, wenn Betrag, Zeitpunkt oder verbleibende Reserve abweichen. Geplante Schenkungen und gekündigte Mitgliedschaften benötigen möglicherweise ein neues Ziel statt einer automatischen Wiederholung.
Beginnen Sie mit den nächsten drei bekannten Rechnungen
Notieren Sie für jeden Beitrag die erwarteten Kosten, die bereits reservierten verfügbaren Mittel und die Anzahl der verbleibenden Beiträge. Berechnen Sie den Beitrag, fügen Sie ihn Ihrem Plan hinzu und tragen Sie das Fälligkeitsdatum in Ihren Kalender ein. Ein nützliches jährliches Ausgabenbudget macht zukünftige Rechnungen schon heute sichtbar, ohne vorzugeben, dass jeder Monat gleich viel kostet.