Πώς να κάνετε προϋπολογισμό για ετήσιες δαπάνες χωρίς εκπλήξεις
Ένας ετήσιος λογαριασμός είναι εύκολο να χαθεί σε έναν προϋπολογισμό που αφορά μόνο έναν κανονικό μήνα. Οι ανανεώσεις ασφάλισης, οι συνδρομές και τα προγραμματισμένα δώρα μπορεί να είναι προβλέψιμα ακόμη και όταν δεν είναι μηνιαίες. Αντί να αντιμετωπίζετε το καθένα ως έκτακτη ανάγκη, δώστε του ένα ποσό, μια ημερομηνία λήξης και μια θέση στο σχέδιο δαπανών σας. Η χρήσιμη ερώτηση είναι πόσες συνεισφορές μπορείτε να κάνετε πριν από τη λήξη της πληρωμής.

Δημιουργήστε μια λίστα με τους λογαριασμούς που λείπει η μηνιαία προβολή σας
Ελέγξτε ένα πλήρες έτος συναλλαγών και επερχόμενες ειδοποιήσεις ανανέωσης. Αναζητήστε ετήσια ασφάλιση, συνδρομές, ετήσιες συνδρομές, εποχιακά δώρα και άλλες προγραμματισμένες δαπάνες. Καταγράψτε το αναμενόμενο ποσό και την ημερομηνία πληρωμής. Κρατήστε μια εκτίμηση με σαφή ένδειξη όταν δεν έχετε ακόμη την τιμή ανανέωσης.
Διαχωρίστε τους γνωστούς μελλοντικούς λογαριασμούς από τα πραγματικά απροσδόκητα κόστη. Μια ανανέωση που μπορείτε να προβλέψετε ανήκει σε αυτό το σχέδιο. ένα αποθεματικό έκτακτης ανάγκης εξυπηρετεί διαφορετικό σκοπό. Η εξέταση πέρα από τον τελευταίο μήνα βοηθά επίσης στην αποφυγή της παράβλεψης σπάνιων δαπανών, όπως εξηγεί η κριτική δαπανών του CFPB.
Εργαστείτε αντίστροφα από την ημερομηνία λήξης
Αφαιρέστε τα χρήματα που έχουν ήδη δεσμευτεί για τον λογαριασμό από το αναμενόμενο κόστος. Διαιρέστε ό,τι απομένει με τον αριθμό των συνεισφορών που μπορείτε να κάνετε πριν από την ημερομηνία πληρωμής. Μετρήστε τις πραγματικές ευκαιρίες για να βάλετε χρήματα στην άκρη: μια εισφορά που έχει προγραμματιστεί μετά την πληρωμή του λογαριασμού δεν μπορεί να βοηθήσει στην καταβολή της.
Για παράδειγμα, ένας αναμενόμενος ασφαλιστικός λογαριασμός 600 € με ήδη δεσμευμένο 150 € και τρεις μηνιαίες εισφορές που απομένουν χρειάζονται 150 € ανά συνεισφορά: (600 € − 150 € ) ÷ 3. Η διαίρεση του πλήρους λογαριασμού με δώδεκα θα προτείνει 50 € το μήνα, κάτι που είναι πολύ λίγο για την αρχική θέση.
Αυτός ο πίνακας χρησιμοποιεί ξεχωριστούς ενδεικτικούς λογαριασμούς. Κάθε σειρά έχει τη δική της ημερομηνία λήξης. η στήλη μηνιαίας συνεισφοράς περιγράφει το τρέχον πρόγραμμα, όχι ένα σταθερό ποσό για να διατηρήσετε την εξοικονόμηση για πάντα.
| Δαπάνη | Αναμενόμενο κόστος | Έχει ήδη κρατηθεί | Απομένουν μηνιαίες εισφορές | Κάντε κράτηση κάθε μήνα |
|---|---|---|---|---|
| Ετήσια ασφάλιση | 600 € | 150 € | 3 | 150 € |
| Ετήσια συνδρομή | 180 € | 0 € | 6 | 30 € |
| Προγραμματισμένα δώρα | 240 € | 60 € | 3 | 60 € |
| Ετήσιο κάλυμμα συσκευής | 120 € | 0 € | 6 | 20 € |
| Συνολικό υπόλοιπο | 260 € |
Οι τρέχουσες μηνιαίες συνεισφορές συνολικά 260 €. Μετά τις τρεις πρώτες εισφορές, το ασφαλιστικό αποθεματικό φτάνει σε 600 € και το αποθεματικό δώρων φτάνει σε 240 €. Τα αποθεματικά μελών και κάλυψης συσκευής διαθέτουν τα 90 € και 60 €, επομένως το καθένα χρειάζεται τρεις ακόμη συνεισφορές των 30 € και 20 € αντίστοιχα.
Το 210 € που εμφανίζεται ως ήδη δεσμευμένο πρέπει να είναι πραγματικά μετρητά που μπορείτε να κρατήσετε για αυτούς τους λογαριασμούς. Εάν μια πληρωμή οφείλεται πριν μπορέσετε να συνεισφέρετε, ο υπολογισμός εκθέτει ένα άμεσο χρηματοδοτικό κενό. Η διαίρεση με το μηδέν ή η μετακίνηση της ημερομηνίας λήξης στο υπολογιστικό φύλλο σας δεν το λύνει.
Δώστε στα δεσμευμένα χρήματα έναν σαφή σκοπό
Ένα τραπεζικό υπόλοιπο δεν δείχνει ποια ευρώ ανήκουν σε μελλοντικούς λογαριασμούς. Παρακολουθήστε ένα ξεχωριστό ποσό για κάθε δαπάνη, είτε σε κατηγορίες προϋπολογισμού, υπολογιστικό φύλλο ή τραπεζικά ταμιευτήρια. Αυτό αποκαλείται συχνά ένα ταμείο βύθισης: χρήματα που δημιουργούνται για ένα προγραμματισμένο κόστος.
Ένας αποκλειστικός λογαριασμός ταμιευτηρίου μπορεί να σας βοηθήσει να διατηρήσετε τα μετρητά ξεχωριστά, αλλά δεν είναι απαραίτητο. Αυτό που έχει σημασία είναι ότι δεν υπόσχονται τα ίδια χρήματα σε δύο διαφορετικούς λογαριασμούς. Μια μεταφορά μεταξύ λογαριασμών που διαθέτετε αλλάζει όπου διατηρούνται τα μετρητά. δεν πληρώνει την ασφαλιστική εταιρεία.
Πώς να παρακολουθείτε πολλούς λογαριασμούς χωρίς διπλή καταμέτρηση
Μεταφέρετε το υπόλοιπο της κατηγορίας στο Talvo
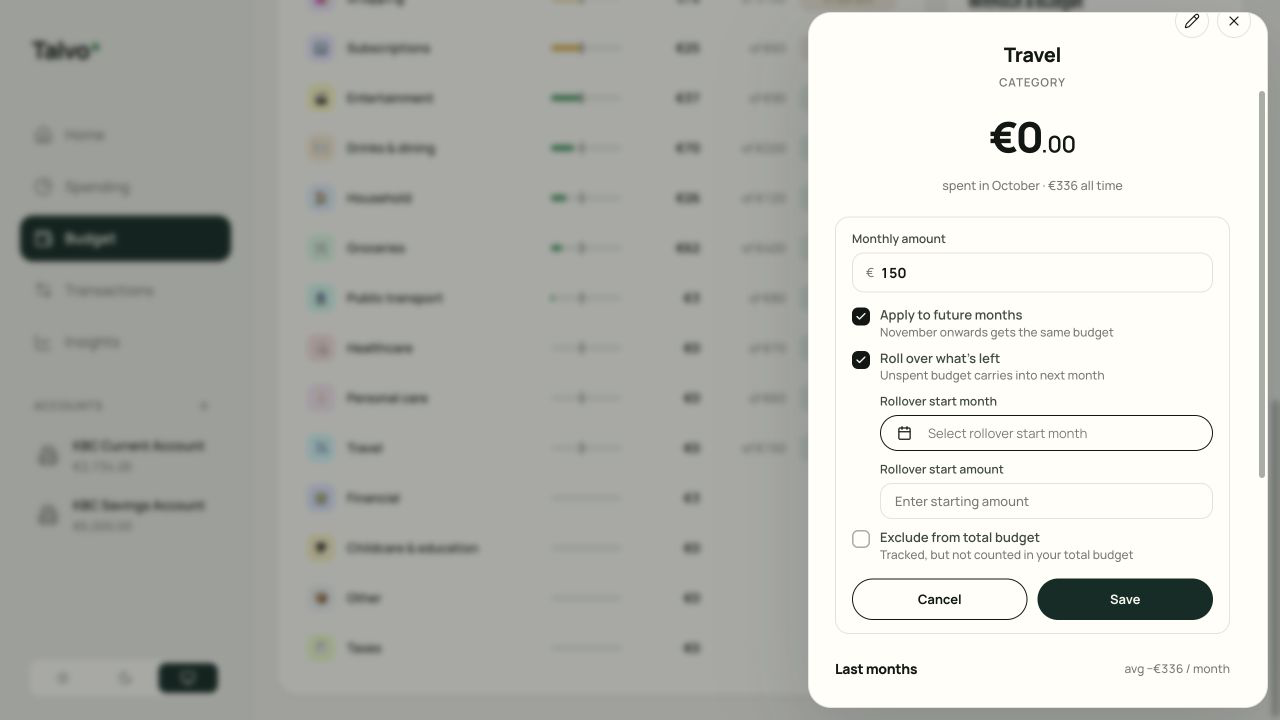
Μια μηνιαία κατηγορία που επαναφέρει μπορεί να κρύψει την πρόοδο προς έναν λογαριασμό που λήγει αργότερα. Το Talvo επιτρέπει σε μια κατηγορία προϋπολογισμού να μεταφέρει αχρησιμοποίητα χρήματα στον επόμενο μήνα. Στις ρυθμίσεις προϋπολογισμού της κατηγορίας, μπορείτε να επιλέξετε έναν μήνα έναρξης και ένα αρχικό ποσό, καθώς και να ενεργοποιήσετε τη μετατροπή. Ο οδηγός προϋπολογισμού εξηγεί τους ελέγχους.
Αντιστοιχίστε οποιοδήποτε αρχικό ποσό με μετρητά που έχετε κάνει κράτηση. Η εισαγωγή του 150 € ως αρχικού ποσού μιας κατηγορίας δεν δημιουργεί 150 € στην τράπεζά σας. Συνεχίστε να προσθέτετε το προγραμματισμένο μηνιαίο ποσό και ελέγξτε τόσο το υπόλοιπο της κατηγορίας όσο και τον λογαριασμό που διατηρεί τα μετρητά.
Ακολουθήστε τον οδηγό προϋπολογισμού και ανατροπής του Talvo
Τι κάνει ένας προϋπολογισμός ανανέωσης, με ένα παράδειγμα ευρώ
Υπολογίστε ξανά όταν αλλάζει το ποσό ή ο χρόνος
Μια προσφορά ανανέωσης μπορεί να είναι υψηλότερη από τον λογαριασμό του περασμένου έτους. Ας υποθέσουμε ότι η τιμή ασφάλισης αλλάζει από 600 € σε 660 € αφού έχετε κάνει κράτηση για 450 €, με μία εισφορά. Τώρα χρειάζεστε 210 €, αντί 150 €. Ελέγξτε το υπόλοιπο σχέδιο πριν εκχωρήσετε αυτό το επιπλέον 60 €.
Με παράτυπο εισόδημα, οι εισφορές δεν χρειάζεται να είναι ίδιες κάθε μήνα. Ένας ισχυρότερος μήνας μπορεί να χρηματοδοτήσει περισσότερο έναν επερχόμενο λογαριασμό, αλλά το δεσμευμένο υπόλοιπό σας και το υπόλοιπο κόστος πρέπει ακόμα να συμφωνήσουν. Εάν το πρόγραμμα δεν είναι προσιτό, ελέγξτε τη δαπάνη ή επικοινωνήστε με τον πάροχο σχετικά με τις διαθέσιμες ρυθμίσεις πληρωμής. μικρότερος αριθμός προϋπολογισμού δεν μειώνει τον λογαριασμό.
Ορίστε μια υπενθύμιση ημερολογίου πριν από την ανανέωση, ώστε να μπορείτε να ελέγξετε την προσφορά και τυχόν όρους ακύρωσης πριν δεσμευτείτε. Υπολογίστε ξανά από την πραγματική ημερομηνία πληρωμής όταν ένας πάροχος αλλάζει το πρόγραμμά του.
Καταγράψτε τον λογαριασμό μία φορά και μετά προετοιμαστείτε για την επόμενη ανανέωση
Όταν πληρώνετε το λογαριασμό, καταγράψτε το πραγματικό κόστος στην κατηγορία του. Εάν μεταφέρετε πρώτα μετρητά από τα ταμιευτήρια στον τρέχοντα λογαριασμό σας, κρατήστε αυτή την κίνηση ως μεταφορά. Διαφορετικά, μπορείτε να κάνετε έναν ετήσιο λογαριασμό να εμφανίζεται ως δύο έξοδα.
Μόλις πληρωθεί ένας αναμενόμενος λογαριασμός 600 €, θα μπορούσατε να προετοιμαστείτε για τον επόμενο με το 50 € κάθε μήνα, εάν υπάρχουν δώδεκα εισφορές πριν από την καταβολή του και ξεκινήσετε χωρίς να έχει δεσμευτεί τίποτα. Υπολογίστε ξανά εάν το ποσό, ο χρόνος ή το υπόλοιπο αποθεματικό διαφέρει. Τα προγραμματισμένα δώρα και οι ακυρωμένες συνδρομές ενδέχεται να χρειάζονται νέο στόχο αντί για αυτόματη επανάληψη.
Ξεκινήστε με τους επόμενους τρεις γνωστούς λογαριασμούς
Για κάθε ένα, καταγράψτε το αναμενόμενο κόστος, τα μετρητά που έχουν ήδη δεσμευτεί και τον αριθμό των εισφορών που απομένουν. Υπολογίστε τη συνεισφορά, προσθέστε την στο πρόγραμμά σας και βάλτε την ημερομηνία λήξης στο ημερολόγιό σας. Ένας χρήσιμος προϋπολογισμός ετήσιων δαπανών κάνει τους μελλοντικούς λογαριασμούς ορατούς σήμερα, χωρίς να προσποιούμαστε ότι κάθε μήνας κοστίζει το ίδιο.