Как да планирате годишните разходи без изненади
Една годишна сметка е лесно да се пропусне в бюджет, който гледа само на нормален месец. Подновяванията на застраховки, членствата и планираните подаръци могат да бъдат предвидими дори когато не са месечни. Вместо да разглеждате всеки един като спешен случай, дайте му сума, краен срок и място в плана си за разходи. Полезният въпрос е колко вноски можете да направите, преди плащането да е дължимо.

Направете списък със сметки, които месечният ви преглед пропуска
Прегледайте цялата година на транзакции и предстоящи известия за подновяване. Потърсете годишна застраховка, членство, годишен абонамент, сезонни подаръци и други планирани разходи. Запишете очакваната сума и датата на плащане. Съхранявайте ясно обозначена оценка, когато все още нямате цената за подновяване.
Отделете известни бъдещи сметки от наистина неочаквани разходи. Подновяване, което можете да предвидите, принадлежи към този план; аварийният резерв служи за различна цел. Поглеждането отвъд последния месец също помага да се избегне пренебрегването на редки разходи, както обяснява прегледът на разходите на CFPB.
Работете назад от крайната дата
Извадете вече запазените пари за сметката от очакваната цена. Разделете това, което остава, на броя вноски, които можете да направите преди датата на плащане. Пребройте действителните възможности да оставите пари настрана: вноска, планирана след падежа на сметката, не може да помогне за плащането й.
Например очаквана застрахователна сметка 600 € с вече резервирани 150 € и три оставащи месечни вноски изисква 150 € на вноска: (600 € − 150 € ) ÷ 3. Разделянето на пълната сметка на дванадесет би предложило 50 € на месец, което е твърде малко за тази начална позиция.
Тази таблица използва отделни илюстративни сметки. Всеки ред има своя собствена дата на падеж; колоната за месечни вноски описва текущия план, а не фиксирана сума, която да спестявате завинаги.
| Разход | Очаквана цена | Вече е запазено | Остават месечни вноски | Резервирайте всеки месец |
|---|---|---|---|---|
| Годишна застраховка | 600 € | 150 € | 3 | 150 € |
| Годишно членство | 180 € | 0 € | 6 | 30 € |
| Планирани подаръци | 240 € | 60 € | 3 | 60 € |
| Годишно покритие на устройството | 120 € | 0 € | 6 | 20 € |
| Общ баланс | 260 € |
Текущите месечни вноски са общо 260 €. След първите три вноски застрахователният резерв достига 600 €, а резервът за подаръци достига 240 €. Резервите за членство и покритие на устройството съдържат 90 € и 60 €, така че всеки се нуждае от още три вноски съответно от 30 € и 20 €.
210 €, показан като вече резервиран, трябва да са истински пари, които можете да задържите за тези сметки. Ако плащането е дължимо, преди да можете да допринесете, изчислението разкрива незабавен недостиг на финансиране; разделянето на нула или преместването на крайната дата във вашата електронна таблица не решава проблема.
Дайте ясна цел на запазените пари
Банковото салдо не показва кои евро принадлежат към бъдещи сметки. Проследявайте отделна сума за всеки разход, независимо дали в бюджетни категории, електронна таблица или банкови спестявания. Това често се нарича потъващ фонд: пари, натрупани за планирани разходи.
Специална спестовна сметка може да ви помогне да държите парите отделно, но не е от съществено значение. Важното е едни и същи пари да не се обещават на две различни сметки. Трансфер между сметки, които притежавате, променя мястото, където се съхраняват парите; не плаща на застрахователната компания.
Пренесете баланса на категорията напред в Talvo
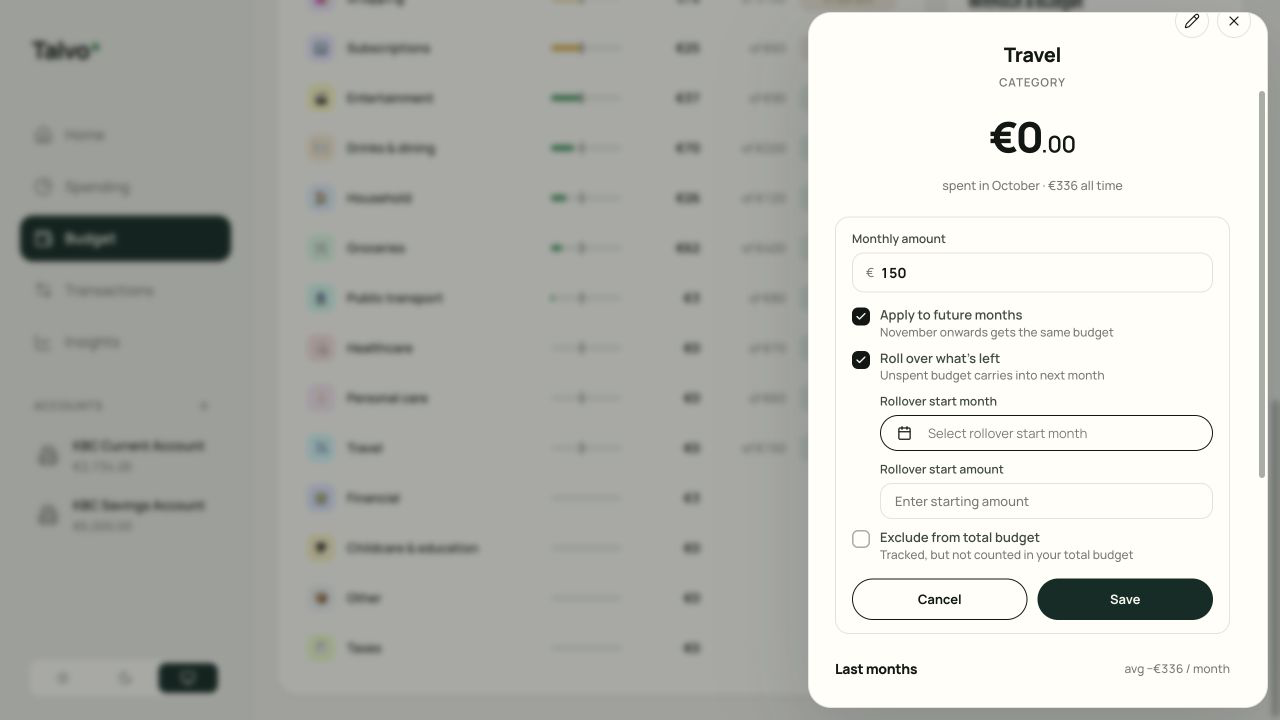
Месечна категория, която се нулира, може да скрие напредъка към сметка, дължима по-късно. Talvo позволява на бюджетна категория да пренася неизползвани пари в следващия месец. В настройките на бюджета на категорията можете да изберете начален месец и начална сума, както и да активирате превъртане. Ръководството за бюджета обяснява контролите.
Свържете всяка начална сума с парите, които действително сте резервирали. Въвеждането на 150 € като начална сума на категория не създава 150 € във вашата банка. Продължете да добавяте планираната месечна сума и проверете баланса на категорията и сметката, в която се съхраняват парите.
Преизчислете, когато сумата или времето се променят
Цената за подновяване може да бъде по-висока от миналогодишната сметка. Да предположим, че цената на застраховката се промени от 600 € на 660 €, след като сте резервирали 450 €, с една останала вноска. Сега имате нужда от 210 €, а не от 150 €. Прегледайте останалата част от плана, преди да присвоите този допълнителен 60 €.
При нередовни доходи вноските не трябва да са еднакви всеки месец. По-силен месец може да финансира повече от предстояща сметка, но вашият резервиран баланс и оставащата цена все още трябва да се съгласуват. Ако планът е недостъпен, прегледайте разходите или се свържете с доставчика относно наличните условия за плащане; по-малко бюджетно число не намалява сметката.
Задайте напомняне в календара преди подновяването, за да можете да проверите офертата и всички условия за анулиране, преди да се ангажирате. Преизчислете от действителната дата на плащане, когато доставчик промени своя график.
Запишете сметката веднъж, след което се подгответе за следващото подновяване
Когато плащате сметката, запишете действителния разход в неговата категория. Ако първо прехвърлите пари от спестявания към текущата си сметка, запазете това движение като превод. В противен случай можете да накарате една годишна сметка да се показва като два разхода.
След като бъде платена очаквана сметка за 600 €, можете да се подготвите за следващата със 50 € всеки месец, ако има дванадесет вноски, преди да се дължи отново и започнете без нищо запазено. Преизчислете, ако сумата, времето или оставащият резерв се различават. Планираните подаръци и анулираните членства може да се нуждаят от нова цел, а не от автоматично повторение.
Започнете със следващите три известни сметки
За всяко от тях запишете очакваната цена, вече резервираните пари и броя на оставащите вноски. Изчислете вноската, добавете я към плана си и поставете крайната дата в календара си. Полезният годишен бюджет на разходите прави бъдещите сметки видими днес, без да се преструва, че всеки месец струва еднакво.