Как да правим бюджет с нередовен доход
Когато доходът ви се променя всеки месец, бюджетът, изграден около най-добрия ви месец, може бързо да се разпадне. Фактурите на свободна практика, сезонната работа и променливите часове създават два отделни проблема: колко пари пристигат и кога пристигат. Един полезен план се справя и с двете. Започнете с парите, които действително можете да използвате, решете какво трябва да покриете преди следващото плащане и дайте на по-силните месеци цел извън допълнителните разходи.

Отделете изразходвания доход от парите, които все още дължите
Изпратената фактура не е същото като получените пари. Дръжте очакваните плащания отделно от парите, които вече са във вашите сметки. Ако сте самостоятелно заети, бизнес разходите и сумите, необходими за данъци или социални вноски, не са всички налични за лични разходи. Използвайте правилата, които се прилагат там, където работите; тази статия не предполага определена данъчна ставка.
Погледнете няколко месеца доходи за вкъщи, включително по-спокойни периоди. По-нисък обикновен месец може да бъде отправна точка за предпазлив план, но дори тази сума не е гарантирана. Ако доходите ви редовно падат до нула, планирайте изрично пропуските, вместо да се преструвате, че има надежден месечен минимум. MoneyHelper също препоръчва да се обмислят месеци с по-ниски доходи, вместо да се приема, че всеки месец ще бъде силен.
Изградете план, който може да пасне на по-спокоен месец
Първо избройте разходите, които трябва да покриете, след това планираните бъдещи сметки и гъвкавите разходи. Вашите данни за жилище, храна и транспорт трябва да произтичат от вашите собствени обстоятелства. Включете всички необходими плащания във вашите основни разходи. Ако тези нужди надхвърлят наличните пари, промяната на електронната таблица не може да премахне дефицита: планът се нуждае от различни разходи, повече приходи или подходяща местна подкрепа.
Ето илюстративно разпределение на 1600 €, което е достъпно за лична употреба след бизнес разходи и данъчни разпоредби. Това е пример за планиране, а не препоръчителна цена на живот или процентно правило.
| Цел | Сума |
|---|---|
| Жилище и редовни сметки | 950 € |
| храна | 250 € |
| транспорт | 100 € |
| Пари, запазени за годишни сметки | 150 € |
| Гъвкаво харчене | 100 € |
| Пари, запазени за месец с по-ниски доходи | 50 € |
| Общ баланс | 1600 € |
Разпределенията са общо 1600 €, но резервите 150 € и 50 € не са покупки, направени този месец. Те са пари в брой, пазени за по-късно. Ако преместите тези суми в друга сметка, която притежавате, запишете движението като превод, а не като разход и нов приход.
Проверете датите на плащане, както и месечните суми
Месечният план може да балансира на хартия, докато сметката ви изчерпва по средата. Запишете следващите плащания, които очаквате, дължимите сметки преди тях и вече резервираните пари. Ако 900 € от наема се дължи на петия и следващото плащане пристигне на двадесетия, това по-късно плащане не може да покрие по-ранната сметка. Наемът изисква вече налични пари.
Сравнете действителния си баланс с това, което трябва да остане на разположение до следващото плащане. Когато е възможно, обсъдете по-добра крайна дата с доставчика, преди да възникне проблем. За тази стъпка е достатъчен календар; само месечната сума не е. Ръководството за бюджетиране на CFPB по подобен начин подчертава несъответствието между датите на приходите и датите на сметки.
Решете какво ще направи един по-силен месец
Да предположим, че пристигне 2400 € и обичайното ви разпределение е 1600 €. Допълнителният 800 € е избор, а не причина за повишаване на всеки повтарящ се ангажимент. Един възможен план е 500 € за буфер на приходите, 200 € за бъдеща сметка и 100 € за допълнителни гъвкави разходи. Сумата на тези допълнителни разпределения е 800 €.
Ако по-късен месец донесе 1100 €, разликата спрямо плана 1600 € е 500 €. По-рано финансиран буфер може да покрие тази празнина. Работи само ако този 500 € съществува в брой и вече не е обещан на друга сметка. Преместването му обратно от спестяванията не създава още 500 € приходи.
Съхранявайте планираните годишни разходи отделно от буфер за пропуски в доходите. Единият е за известен разход; другият помага за преодоляване на промените във времето или приходите. Можете да държите и двете в една банкова сметка, ако вашите записи пазят целите им ясни.
Как бюджетът за преобръщане пренася неизползваните пари напред
Използвайте кратка рутина, когато пристигнат пари
Първо потвърдете, че парите са изчистени и актуализирайте балансите си. След това покрийте дължимите задължения преди следващото вероятно плащане. След това попълнете резерва, който сте използвали, и заделете суми за планирани сметки. Накрая решете колко остава за гъвкави разходи.
Прегледайте отново, когато фактура се забави, работното ви време се промени или пристигне голяма сметка. Изчакването до края на месеца може да прикрие недостиг на пари, който вече се развива. Целта е повтарящо се решение въз основа на текущи пари, а не нова оптимистична прогноза всеки ден на плащане.
Използвайте Talvo, за да проверите какво се е случило, след което коригирайте плана
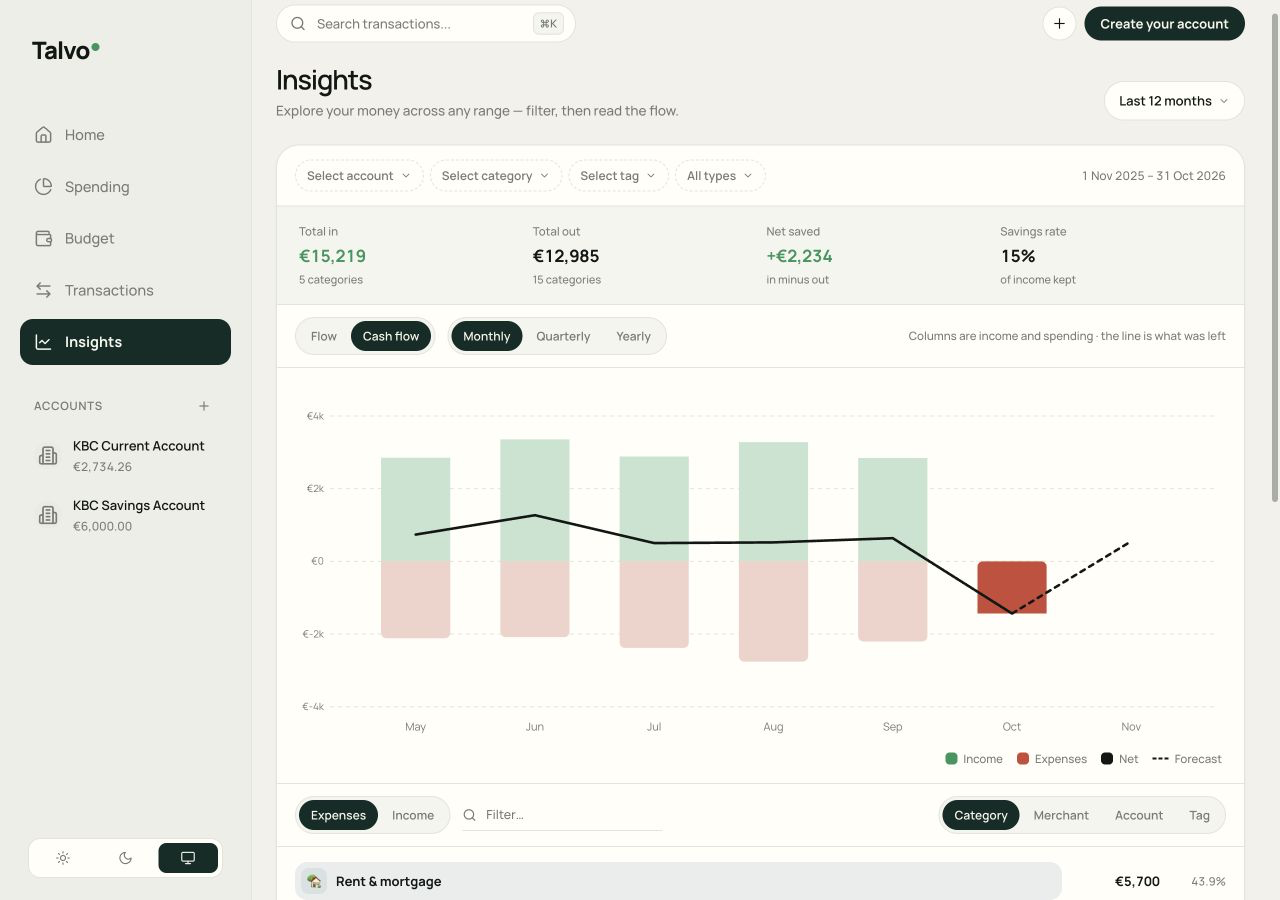
В Talvo, Insights ви позволява да прегледате приходите и разходите за избран период от време. Изгледът на паричните потоци ви помага да сравните по-силните и по-слабите месеци, докато бюджетите на категории проследяват разходите спрямо вашия план. Една прогноза може да подчертае модел; не може да гарантира кога клиентът ще плати.
Започнете от действителните си разходи, след което задайте суми, които можете да финансирате. Когато даден план се промени за един месец, ръководството за бюджета обяснява как да направите промяна за месец. Използвайте категории, които пренасят неизползвани пари напред за планирани разходи, когато това е полезно, и продължавайте да проверявате паричните средства зад балансите на тези категории.
Започнете със следващото плащане, а не с перфектна година
Запишете изразходваните пари, дължимите сметки преди следващото очаквано плащане и един резерв, който искате да възстановите. Този малък план е достатъчен, за да започнете. С течение на времето историята на вашите транзакции може да ви помогне да я прецизирате, без да разглеждате добрия месец като обещание за следващия.