Budgetteren met een onregelmatig inkomen
Wanneer uw inkomen elke maand verandert, kan een budget dat is opgebouwd rond uw beste maand snel uiteenvallen. Freelancefacturen, seizoenswerk en variabele uren zorgen voor twee aparte problemen: hoeveel geld komt er binnen, en wanneer het binnenkomt. Een nuttig plan regelt beide. Begin met het geld dat u daadwerkelijk kunt gebruiken, bepaal wat moet worden gedekt vóór de volgende betaling en geef sterkere maanden een doel dat verder gaat dan extra uitgaven.

Scheid het besteedbare inkomen van het geld dat u nog verschuldigd bent
Een verzonden factuur is niet hetzelfde als ontvangen geld. Houd verwachte betalingen gescheiden van het geld dat al op uw rekeningen staat. Als u zelfstandige bent, zijn de zakelijke kosten en de bedragen die nodig zijn voor belastingen of sociale premies niet allemaal beschikbaar voor persoonlijke uitgaven. Gebruik de regels die gelden waar je werkt; dit artikel gaat niet uit van een bepaald belastingtarief.
Bekijk meerdere maanden netto-inkomen, inclusief rustigere periodes. Het inkomen van een gebruikelijke rustigere maand kan een voorzichtig uitgangspunt zijn, maar biedt geen garantie. Als uw inkomen regelmatig tot nul daalt, plan die periodes dan expliciet in plaats van uit te gaan van een betrouwbaar maandelijks minimum. MoneyHelper raadt eveneens aan rekening te houden met maanden waarin u minder verdient.
Stel een plan op dat past in een rustigere maand
Maak een lijst van de kosten die u eerst moet dekken, en daarna de geplande toekomstige rekeningen en flexibele uitgaven. Uw huisvestings-, voedsel- en transportcijfers moeten uit uw eigen omstandigheden komen. Verwerk eventueel benodigde aflossingen in uw essentiële kosten. Als die behoeften groter zijn dan het beschikbare geld, kan het veranderen van een spreadsheet het tekort niet wegnemen: het plan heeft andere kosten, meer inkomsten of passende lokale ondersteuning nodig.
Hier is een illustratieve toewijzing van € 1.600 die beschikbaar is voor persoonlijk gebruik, na aftrek van zakelijke kosten en belastingvoorzieningen. Het is een planningsvoorbeeld, geen aanbevolen kosten van levensonderhoud of een percentageregel.
| Doel | Bedrag |
|---|---|
| Huisvesting en reguliere rekeningen | € 950 |
| Voedsel | € 250 |
| Vervoer | € 100 |
| Geld gereserveerd voor jaarlijkse rekeningen | € 150 |
| Flexibele uitgaven | € 100 |
| Geld gereserveerd voor een maand met een lager inkomen | € 50 |
| Totaal saldo | € 1.600 |
De budgetposten bedragen samen € 1.600, maar de reserves van € 150 en € 50 zijn geen aankopen van deze maand. Het is geld dat u voor later opzijhoudt. Als u die bedragen naar een andere eigen rekening overboekt, registreert u dat als een overboeking, niet als zowel een uitgave als een nieuwe inkomstenpost.
Houd overboekingen naar uw eigen rekening buiten de uitgaven
Controleer de betalingsdata en de maandelijkse totalen
Een maandabonnement kan op papier in evenwicht zijn terwijl uw account halverwege tekort komt. Noteer de volgende betalingen die u verwacht, de rekeningen die daarvoor moeten worden betaald en het geld dat al is gereserveerd. Als de huur op de vijfde € 900 verschuldigd is en de volgende betaling op de twintigste binnenkomt, kan die latere betaling de eerdere factuur niet dekken. Voor de huur is contant geld nodig dat al beschikbaar is.
Vergelijk uw werkelijke saldo met wat er tot de volgende betaling beschikbaar moet blijven. Bespreek waar mogelijk een betere vervaldatum met een zorgverlener voordat er zich een probleem voordoet. Voor deze stap is een kalender voldoende; een maandtotaal alleen is dat niet. De budgetgids van de CFPB benadrukt op dezelfde manier de discrepantie tussen inkomstendata en factuurdata.
Bepaal wat een sterkere maand zal doen
Stel dat € 2.400 arriveert en uw gebruikelijke toewijzing is € 1.600. De extra € 800 is een keuze, geen reden om elke terugkerende verplichting aan te gaan. Een mogelijk plan is € 500 voor een inkomensbuffer, € 200 voor een toekomstige factuur en € 100 voor extra flexibele uitgaven. Die extra toewijzingen komen neer op € 800.
Als een latere maand € 1.100 oplevert, is het verschil met het plan van € 1.600 gelijk aan € 500. Een eerder opgebouwde buffer kan dat verschil opvangen. Dat werkt alleen als die € 500 werkelijk beschikbaar is en niet al voor een andere rekening is gereserveerd. Geld terugboeken van uw spaarrekening levert geen nieuwe inkomsten van € 500 op.
Houd geplande jaarlijkse kosten gescheiden van een buffer voor inkomensverschillen. Eén is voor bekende uitgaven; de andere helpt veranderingen in timing of inkomsten te overbruggen. U kunt beide op één bankrekening bewaren als uw administratie duidelijk aangeeft wat het doel is.
Gebruik een korte routine wanneer er geld binnenkomt
Bevestig eerst dat het geld is verrekend en werk uw saldo bij. Dek vervolgens de verplichtingen af die vóór de volgende waarschijnlijke betaling verschuldigd zijn. Vul vervolgens de gebruikte reserve aan en zet bedragen opzij voor geplande rekeningen. Bepaal ten slotte hoeveel er overblijft voor flexibele uitgaven.
Kijk nog eens goed wanneer een factuur vertraging oploopt, uw uren wijzigen of er een grote factuur binnenkomt. Wachten tot het einde van de maand kan een tekort aan contant geld verbergen dat zich al aan het ontwikkelen is. Het doel is een herhaalbare beslissing op basis van huidige contanten, in plaats van elke betaaldag een nieuwe optimistische voorspelling.
Gebruik Talvo om te controleren wat er is gebeurd en pas vervolgens het plan aan
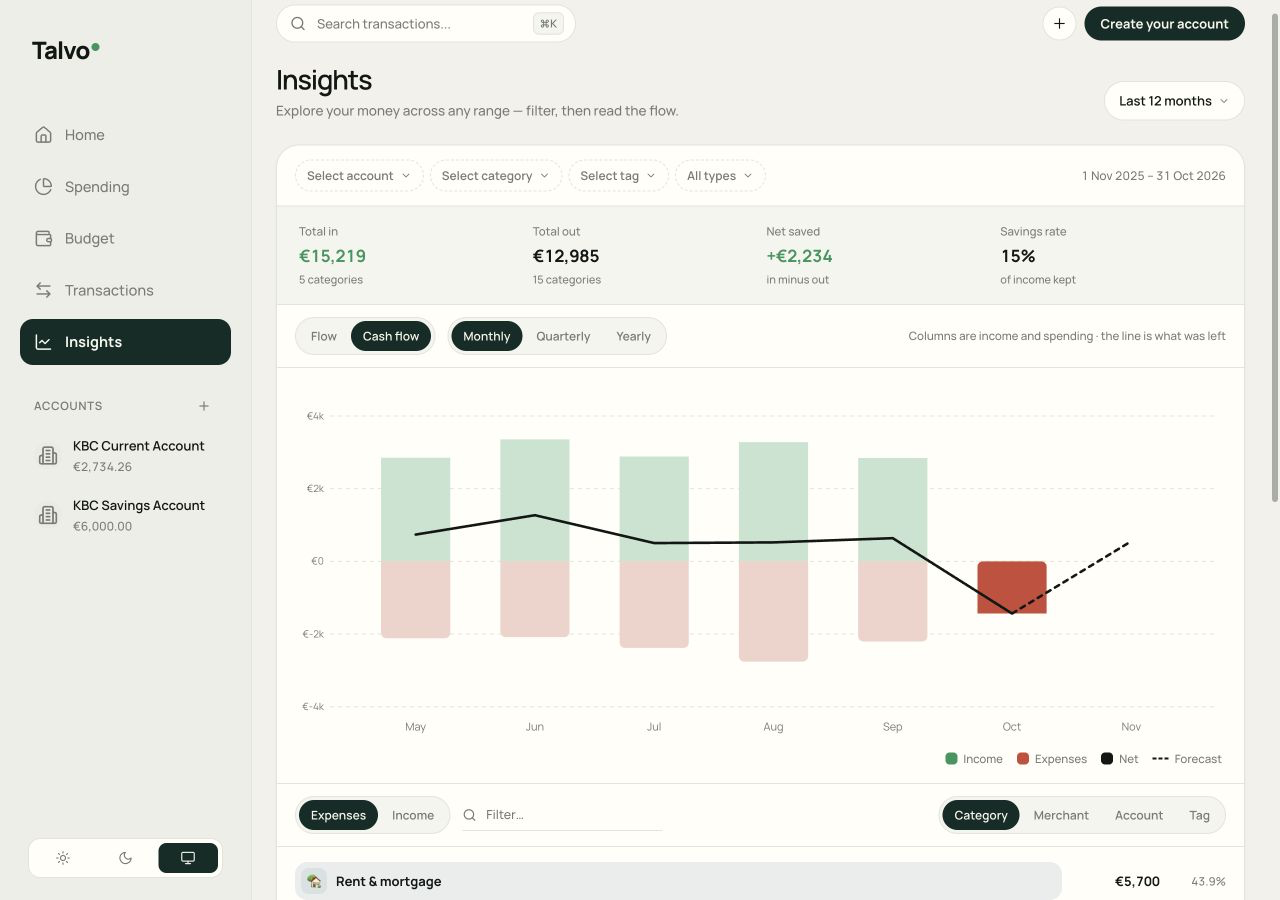
In Talvo kunt u met Insights inkomsten en uitgaven over een geselecteerd datumbereik bekijken. Met het cashflowoverzicht kunt u sterkere en zwakkere maanden met elkaar vergelijken, terwijl categoriebudgetten de uitgaven bijhouden ten opzichte van uw plan. Een voorspelling kan een patroon benadrukken; het kan niet garanderen wanneer een klant zal betalen.
Begin met uw werkelijke uitgaven en stel vervolgens de bedragen in die u kunt financieren. Wanneer een plan voor één maand verandert, legt de budgetgids uit hoe u een maandspecifieke wijziging kunt doorvoeren. Gebruik categorieën die ongebruikt geld meenemen voor geplande kosten waar dat nuttig is, en blijf het geld achter die categoriesaldi controleren.
Begin met de volgende betaling, geen perfect jaar
Noteer uw besteedbare geld, de rekeningen die moeten worden betaald vóór de volgende verwachte betaling en één reserve die u opnieuw wilt opbouwen. Dat kleine plan is genoeg om te beginnen. Na verloop van tijd kan uw transactiegeschiedenis u helpen deze te verfijnen zonder een goede maand te beschouwen als een belofte voor de volgende.