Kā izveidot budžetu ar neregulāriem ienākumiem
Kad jūsu ienākumi mainās katru mēnesi, budžets, kas izveidots, pamatojoties uz jūsu labāko mēnesi, var ātri sabrukt. Ārštata rēķini, sezonas darbs un mainīgas stundas rada divas atsevišķas problēmas: cik daudz naudas pienāk un kad tā pienāk. Noderīgs plāns apstrādā abus. Sāciet ar skaidru naudu, ko varat faktiski izmantot, izlemiet, kas ir jāsedz pirms nākamā maksājuma, un piešķiriet spēcīgākiem mēnešiem mērķi, kas nav papildu tēriņi.

Atdaliet tērējamos ienākumus no naudas, kas jums joprojām ir parādā
Nosūtītais rēķins nav tas pats, kas saņemtā nauda. Saglabājiet paredzamos maksājumus atsevišķi no naudas, kas jau ir jūsu kontos. Ja esat pašnodarbināta persona, uzņēmējdarbības izmaksas un nodokļu vai sociālo iemaksu summas nav pieejamas personīgajiem izdevumiem. Izmantojiet noteikumus, kas attiecas uz jūsu darba vietu; šajā rakstā nav noteikta konkrēta nodokļa likme.
Apskatiet vairāku mēnešu ienākumus, kas gūti mājās, ieskaitot mierīgākus periodus. Zemāks parastais mēnesis var būt sākumpunkts piesardzīgam plānam, taču pat šī summa nav garantēta. Ja jūsu ienākumi regulāri samazinās līdz nullei, skaidri plānojiet atšķirības, nevis izlikties, ka ir uzticams mēneša minimums. MoneyHelper arī iesaka apsvērt mēnešus ar zemākiem ienākumiem, nevis pieņemt, ka katrs mēnesis būs spēcīgs.
Izveidojiet plānu, kas atbilst mierīgākam mēnesim
Vispirms uzskaitiet izmaksas, kas jums jāsedz, pēc tam plānotos nākotnes rēķinus un elastīgus tēriņus. Jūsu mājokļa, pārtikas un transporta rādītājiem ir jānāk no jūsu apstākļiem. Iekļaujiet visas nepieciešamās atmaksas savās galvenajās izmaksās. Ja šīs vajadzības pārsniedz pieejamo naudu, izklājlapas maiņa nevar novērst trūkumu: plānam ir vajadzīgas dažādas izmaksas, vairāk ienākumu vai atbilstošs vietējais atbalsts.
Šeit ir ilustratīvs 1600 € sadalījums, kas ir pieejams personīgai lietošanai pēc uzņēmējdarbības izmaksām un nodokļu uzkrājumiem. Tas ir plānošanas piemērs, nevis ieteicamā dzīves dārdzība vai procentuālais noteikums.
| Mērķis | Summa |
|---|---|
| Mājoklis un regulārie rēķini | 950 € |
| Pārtika | 250 € |
| Transports | 100 € |
| Nauda rezervēta gada rēķiniem | 150 € |
| Elastīgi tēriņi | 100 € |
| Nauda rezervēta mēnesim ar zemākiem ienākumiem | 50 € |
| Kopējais atlikums | 1600 € |
Kopējais piešķīrums 1600 €, bet 150 € un 50 € rezerves nav pirkumi, kas veikti šajā mēnesī. Tie tiek glabāti skaidrā naudā vēlākam laikam. Ja pārvietojat šīs summas uz citu kontu, kas jums pieder, ierakstiet kustību kā pārskaitījumu, nevis kā izdevumus un jaunus ienākumus.
Pārbaudiet maksājumu datumus, kā arī mēneša kopsummas
Mēneša plāns var līdzsvarot uz papīra, kamēr jūsu konta pusceļā pietrūkst. Pierakstiet nākamos sagaidāmos maksājumus, pirms tiem maksājamos rēķinus un jau rezervēto naudu. Ja 900 € īres maksa ir jāveic piektajā datumā un nākamais maksājums tiek veikts divdesmitajā datumā, šis vēlākais maksājums nevar segt agrāko rēķinu. Īrei nepieciešama jau pieejama skaidra nauda.
Salīdziniet savu faktisko atlikumu ar atlikumu, kas jāpaliek pieejamam līdz nākamajam maksājumam. Ja iespējams, apspriediet labāku izpildes datumu ar pakalpojumu sniedzēju, pirms rodas problēma. Šim solim pietiek ar kalendāru; mēneša kopsumma vien nav. CFPB budžeta veidošanas ceļvedis līdzīgi izceļ ienākumu datu un rēķinu datuma neatbilstību.
Izlemiet, ko darīs spēcīgāks mēnesis
Pieņemsim, ka ierodas 2400 € un jūsu parastais piešķīrums ir 1600 €. Papildu 800 € ir izvēle, nevis iemesls, lai palielinātu katru periodisko saistību. Viens no iespējamiem plāniem ir 500 € ienākumu buferim, 200 € nākotnes rēķinam un 100 € papildu elastīgiem tēriņiem. Šo papildu piešķīrumu summa ir 800 €.
Ja vēlāks mēnesis parādīs 1100 €, atšķirība no 1600 € plāna ir 500 €. Iepriekš finansēts buferis var segt šo trūkumu. Tas darbojas tikai tad, ja šis 500 € pastāv skaidrā naudā un nav jau apsolīts citā rēķinā. Pārceļot to atpakaļ no ietaupījumiem, netiek radīti jauni 500 € ieņēmumi.
Saglabājiet plānotās gada izmaksas atsevišķi no ienākumu starpības bufera. Viens ir par zināmiem izdevumiem; otrs palīdz novērst laika vai ieņēmumu izmaiņas. Jūs varat turēt abus vienā bankas kontā, ja jūsu uzskaitē ir skaidri to mērķi.
Ikreiz, kad pienāk nauda, izmantojiet īsu rutīnu
Vispirms pārbaudiet, vai nauda ir notīrīta, un atjauniniet atlikumus. Pēc tam sedziet saistības, kas jāveic pirms nākamā iespējamā maksājuma. Pēc tam papildiniet visas izmantotās rezerves un atlieciet summas plānotajiem rēķiniem. Visbeidzot, izlemiet, cik daudz paliek elastīgiem tēriņiem.
Pārskatiet vēlreiz, ja rēķins tiek aizkavēts, mainās darba laiks vai tiek saņemts liels rēķins. Gaidīšana līdz mēneša beigām var slēpt naudas trūkumu, kas jau attīstās. Mērķis ir atkārtots lēmums, pamatojoties uz pašreizējo naudu, nevis jaunu optimistisku prognozi katru algas dienu.
Izmantojiet Talvo, lai pārbaudītu notikušo, pēc tam pielāgojiet plānu
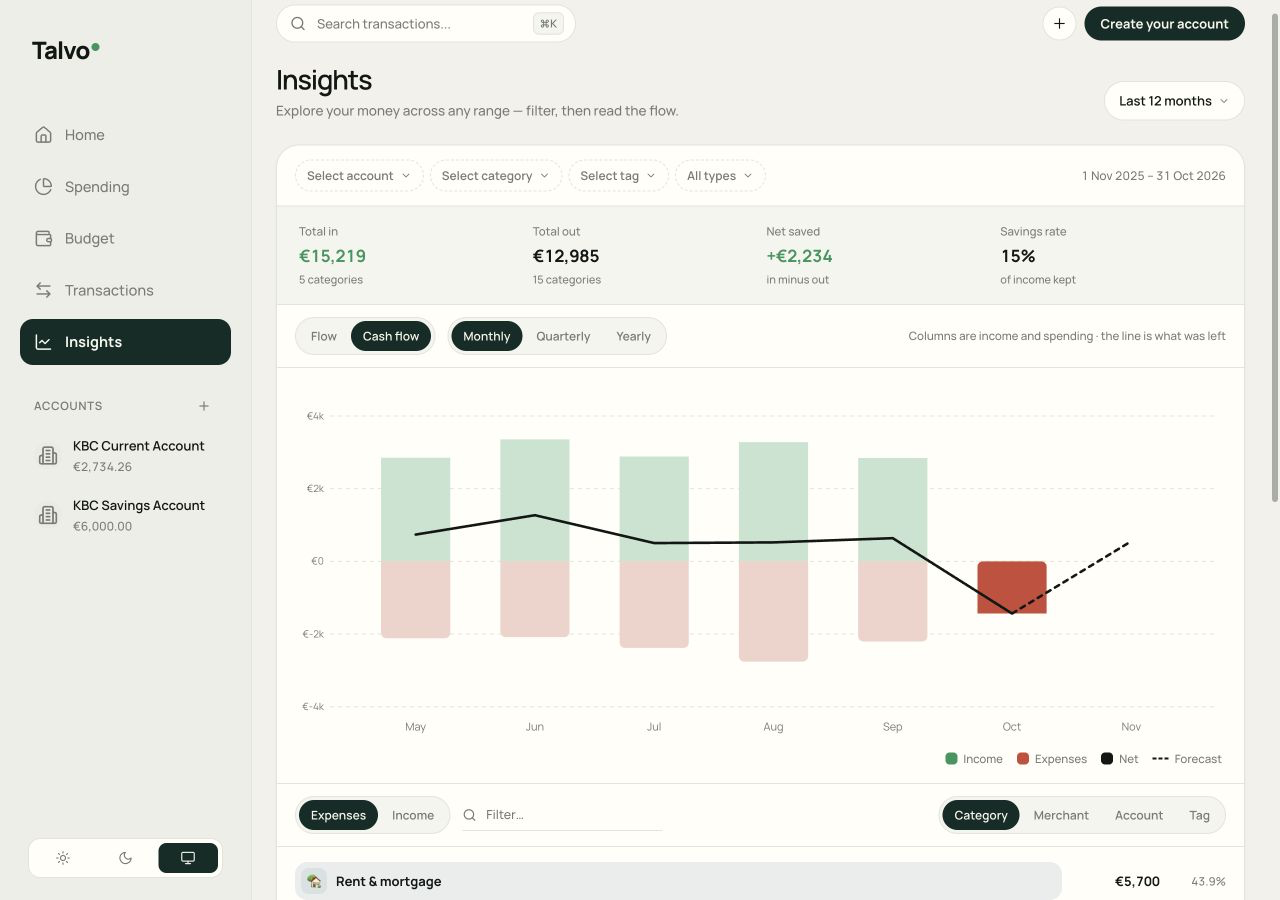
Programmā Talvo Insights ļauj pārskatīt ienākumus un izdevumus atlasītajā datumu diapazonā. Naudas plūsmas skats palīdz salīdzināt spēcīgākos un vājākos mēnešus, savukārt kategoriju budžeti izseko tēriņus attiecībā pret jūsu plānu. Prognoze var izcelt modeli; tas nevar garantēt, kad klients samaksās.
Sāciet ar faktiskajiem tēriņiem, pēc tam iestatiet summas, ko varat finansēt. Ja plāns mainās vienam mēnesim, budžeta rokasgrāmatā ir paskaidrots, kā veikt mēneša izmaiņas. Izmantojiet kategorijas, kas pārnes neizmantoto naudu plānotajām izmaksām, ja tas ir noderīgi, un turpiniet pārbaudīt skaidru naudu aiz šo kategoriju atlikumiem.
Sāciet ar nākamo maksājumu, nevis ideālu gadu
Pierakstiet savu iztērējamo naudu, rēķinus, kas jāmaksā pirms nākamā paredzamā maksājuma, un vienu rezervi, kuru vēlaties atjaunot. Ar šo mazo plānu pietiek, lai sāktu. Laika gaitā jūsu darījumu vēsture var palīdzēt to uzlabot, neuzskatot labu mēnesi kā solījumu par nākamo.