Jak budżetować przy nieregularnych dochodach
Kiedy Twoje dochody zmieniają się co miesiąc, budżet zbudowany na podstawie Twojego najlepszego miesiąca może szybko się rozpaść. Faktury na zlecenie, praca sezonowa i zmienne godziny pracy stwarzają dwa odrębne problemy: ile pieniędzy wpływa i kiedy dociera. Przydatny plan obsługuje jedno i drugie. Zacznij od gotówki, którą faktycznie możesz wykorzystać, zdecyduj, co wymaga pokrycia przed następną płatnością, i wyznacz silniejszym miesiącom cel wykraczający poza dodatkowe wydatki.

Oddziel dochód do wydania od pieniędzy, które nadal jesteś winien
Wysłana faktura to nie to samo, co otrzymane pieniądze. Trzymaj oczekiwane płatności oddzielnie od pieniędzy już na swoich kontach. Jeśli prowadzisz działalność na własny rachunek, nie wszystkie koszty prowadzenia działalności i kwoty potrzebne na podatki lub składki na ubezpieczenie społeczne są dostępne na wydatki osobiste. Stosuj zasady obowiązujące tam, gdzie pracujesz; artykuł ten nie zakłada określonej stawki podatku.
Przyjrzyj się kilkumiesięcznym dochodom do domu, w tym spokojniejszym okresom. Niższy miesiąc zwykły może być punktem wyjścia dla ostrożnego planu, ale nawet taka kwota nie jest gwarantowana. Jeśli Twoje dochody regularnie spadają do zera, zaplanuj luki wyraźnie, zamiast udawać, że istnieje niezawodne miesięczne minimum. MoneyHelper zaleca również rozważenie miesięcy o niższych dochodach, zamiast zakładać, że każdy miesiąc będzie mocny.
Stwórz plan, który zmieści się w spokojniejszym miesiącu
Wypisz najpierw koszty, które musisz pokryć, a następnie planowane przyszłe rachunki i elastyczne wydatki. Dane dotyczące zakwaterowania, wyżywienia i transportu powinny wynikać z Twojej własnej sytuacji. Uwzględnij wszelkie wymagane spłaty w swoich podstawowych kosztach. Jeśli potrzeby te przekraczają dostępne środki pieniężne, zmiana arkusza kalkulacyjnego nie może usunąć niedoboru: plan wymaga innych kosztów, większych dochodów lub odpowiedniego wsparcia lokalnego.
Oto przykładowa alokacja 1600 €, która jest dostępna do użytku osobistego po uwzględnieniu kosztów biznesowych i przepisów podatkowych. Jest to przykład planowania, a nie zalecany koszt utrzymania lub zasada procentowa.
| Zamiar | Kwota |
|---|---|
| Mieszkanie i regularne rachunki | 950 € |
| Żywność | 250 € |
| Transport | 100 € |
| Pieniądze zarezerwowane na roczne rachunki | 150 € |
| Elastyczne wydatki | 100 € |
| Pieniądze zarezerwowane na miesiąc o niższych dochodach | 50 € |
| Całkowita równowaga | 1600 € |
Alokacje wynoszą łącznie 1600 €, natomiast rezerwy 150 € i 50 € nie są zakupami dokonanymi w tym miesiącu. Pieniądze trzymane są na później. Jeśli przeniesiesz te kwoty na inne konto, które posiadasz, zarejestruj to jako przelew, a nie zarówno jako wydatek, jak i nowy dochód.
Sprawdź daty płatności i sumy miesięczne
Miesięczny plan może zrównoważyć się na papierze, podczas gdy Twoje konto będzie w połowie wyczerpane. Zapisz kolejne płatności, których się spodziewasz, rachunki do zapłaty przed nimi i pieniądze już zarezerwowane. Jeżeli termin płatności 900 € czynszu przypada piątego dnia, a następna płatność wpłynie dwudziestego, ta późniejsza płatność nie może pokryć wcześniejszego rachunku. Czynsz wymaga gotówki, która jest już dostępna.
Porównaj swoje rzeczywiste saldo z kwotą, która musi pozostać dostępna do następnej płatności. Jeśli to możliwe, porozmawiaj z usługodawcą o lepszym terminie, zanim wystąpi problem. Do tego kroku wystarczy kalendarz; sama suma miesięczna nie jest. Przewodnik budżetowy CFPB w podobny sposób podkreśla rozbieżność między datami dochodu i datami rachunków.
Zdecyduj, co zrobi silniejszy miesiąc
Załóżmy, że nadejdzie 2400 € i Twój zwykły przydział to 1600 €. Dodatkowy 800 € to wybór, a nie powód do podnoszenia każdego powtarzającego się zobowiązania. Jednym z możliwych planów jest 500 € dla bufora dochodów, 200 € dla przyszłego rachunku i 100 € dla dodatkowych elastycznych wydatków. Suma tych dodatkowych przydziałów wynosi 800 €.
Jeśli późniejszy miesiąc przyniesie 1100 €, luka w stosunku do planu 1600 € wynosi 500 €. Uprzednio sfinansowany bufor może pokryć tę lukę. Działa tylko wtedy, gdy 500 € istnieje w gotówce i nie jest już przyrzeczony innemu rachunku. Przesunięcie go z oszczędności nie tworzy kolejnego 500 € zarobków.
Trzymaj planowane koszty roczne oddzielnie od bufora na luki w dochodach. Jeden dotyczy znanych wydatków; drugi pomaga przezwyciężyć zmiany w harmonogramie lub zarobkach. Możesz trzymać oba konta na jednym koncie bankowym, jeśli Twoje dane jasno wskazują ich przeznaczenie.
W jaki sposób budżet rolowany przenosi niewykorzystane pieniądze na przyszłość
Za każdym razem, gdy nadejdą pieniądze, zastosuj krótką procedurę
Najpierw potwierdź, że pieniądze zostały rozliczone i zaktualizuj saldo. Następnie pokryj zobowiązania wymagalne przed następną prawdopodobną płatnością. Następnie uzupełnij wykorzystaną rezerwę i odłóż kwoty na planowane rachunki. Na koniec zdecyduj, ile pozostało na elastyczne wydatki.
Sprawdź ponownie, jeśli faktura jest opóźniona, zmienią się godziny pracy lub otrzymany zostanie duży rachunek. Oczekiwanie do końca miesiąca może ukryć rozwijający się niedobór gotówki. Celem jest powtarzalna decyzja oparta na bieżącej gotówce, a nie nowa optymistyczna prognoza co dzień wypłaty.
Użyj Talvo, aby sprawdzić, co się stało, a następnie dostosuj plan
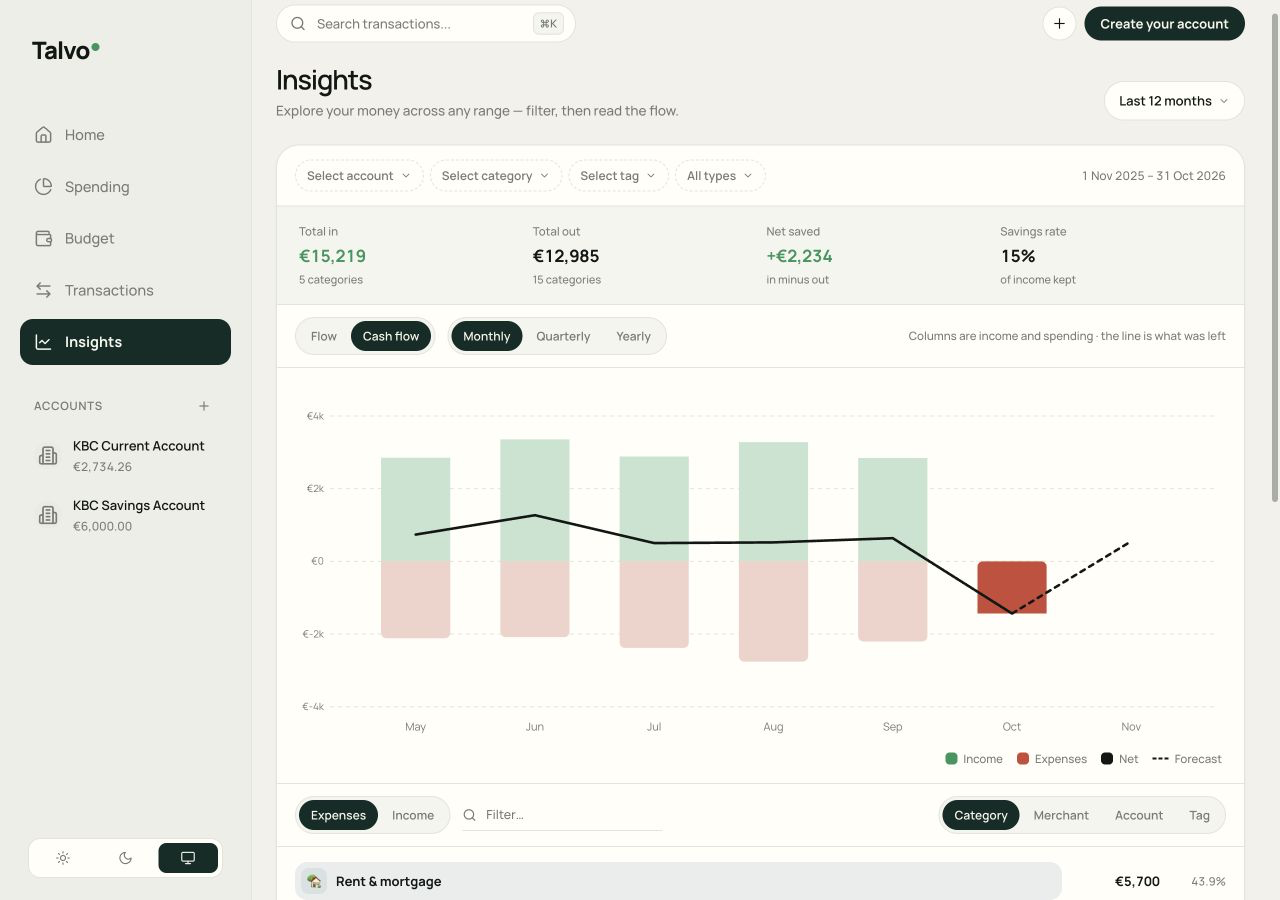
W Talvo, Insights pozwala przeglądać przychody i wydatki w wybranym zakresie dat. Widok przepływu środków pieniężnych pomaga porównać lepsze i słabsze miesiące, podczas gdy budżety kategorii śledzą wydatki w stosunku do planu. Prognoza może uwypuklić wzór; nie może zagwarantować, kiedy klient zapłaci.
Zacznij od rzeczywistych wydatków, a następnie ustal kwoty, które możesz sfinansować. Gdy plan zmienia się na jeden miesiąc, w przewodniku po budżecie wyjaśniono, jak wprowadzić zmianę dotyczącą konkretnego miesiąca. Jeśli jest to przydatne, używaj kategorii, które przenoszą niewykorzystane pieniądze na planowane koszty, i na bieżąco sprawdzaj salda tych kategorii.
Zacznij od kolejnej płatności, a nie od idealnego roku
Zapisz kwotę, którą możesz wydać, rachunki należne przed następną oczekiwaną płatnością i jedną rezerwę, którą chcesz odbudować. Na początek wystarczy ten mały plan. Z biegiem czasu historia transakcji może pomóc Ci ją udoskonalić, nie traktując dobrego miesiąca jako obietnicy na kolejny.