Hur man budgeterar med en oregelbunden inkomst
När din inkomst ändras varje månad kan en budget som är uppbyggd kring din bästa månad falla isär snabbt. Frilansfakturor, säsongsarbete och varierande timmar skapar två separata problem: hur mycket pengar som kommer och när de kommer. En användbar plan hanterar båda. Börja med de pengar du faktiskt kan använda, bestäm vad som behöver täckas innan nästa betalning, och ge starkare månader ett syfte utöver extra utgifter.

Separera spenderbar inkomst från pengar du fortfarande är skyldig
En skickad faktura är inte detsamma som mottagna pengar. Håll förväntade betalningar åtskilda från pengarna som redan finns på dina konton. Om du är egenföretagare är företagskostnader och belopp som behövs för skatt eller sociala avgifter inte alla tillgängliga för personliga utgifter. Använd de regler som gäller där du arbetar; Denna artikel utgår inte från en viss skattesats.
Titta på flera månaders heminkomst, inklusive lugnare perioder. En lägre ordinarie månad kan vara en utgångspunkt för en försiktig plan, men inte ens den summan är garanterad. Om din inkomst regelbundet sjunker till noll, planera luckorna explicit istället för att låtsas som att det finns ett pålitligt månatligt minimum. MoneyHelper rekommenderar också att man överväger månader med lägre inkomster snarare än att anta att varje månad kommer att vara stark.
Bygg en plan som kan passa en lugnare månad
Lista först de kostnader du behöver täcka, sedan planerade framtida räkningar och flexibla utgifter. Ditt boende, mat och transportsiffror bör komma från dina egna omständigheter. Inkludera eventuella återbetalningar i dina väsentliga kostnader. Om dessa behov överstiger tillgängliga kontanter, kan det inte ta bort bristen genom att byta ett kalkylblad: planen behöver andra kostnader, mer inkomst eller lämpligt lokalt stöd.
Här är en illustrativ fördelning av 1 600 € som är tillgänglig för personligt bruk efter affärskostnader och skatteavsättningar. Det är ett planeringsexempel, inte en rekommenderad levnadskostnad eller en procentregel.
| Ändamål | Belopp |
|---|---|
| Bostäder och vanliga räkningar | 950 € |
| Mat | 250 € |
| Transport | 100 € |
| Pengar reserverade för årliga räkningar | 150 € |
| Flexibla utgifter | 100 € |
| Pengar reserverade för en månad med lägre inkomst | 50 € |
| Totalt saldo | 1 600 € |
Tilldelningarna totalt 1 600 €, men 150 € och 50 € reserver är inte köp gjorda denna månad. De hålls kontanter för senare. Om du flyttar dessa belopp till ett annat konto du äger, registrera rörelsen som en överföring, inte som både en kostnad och ny inkomst.
Kontrollera betalningsdatum samt månadssummor
En månadsplan kan balansera på papper medan ditt konto tar slut halvvägs. Skriv ner nästa betalningar du förväntar dig, räkningar som ska betalas före dem och redan reserverade pengar. Om 900 € av hyran förfaller den femte och nästa betalning sker den tjugonde, kan den senare betalningen inte täcka den tidigare räkningen. Hyran behöver kontanter som redan finns tillgängliga.
Jämför ditt faktiska saldo med det som måste vara tillgängligt till nästa betalning. Diskutera om möjligt ett bättre förfallodatum med en leverantör innan ett problem uppstår. En kalender räcker för detta steg; en månadssumma ensam är det inte. CFPB :s budgeteringsguide belyser på liknande sätt obalansen mellan inkomstdatum och faktureringsdatum.
Bestäm vad en starkare månad kommer att göra
Anta att 2 400 € anländer och din vanliga tilldelning är 1 600 €. Den extra 800 € är ett val, inte en anledning att höja varje återkommande engagemang. En möjlig plan är 500 € för en inkomstbuffert, 200 € för en framtida räkning och 100 € för ytterligare flexibla utgifter. Dessa extra tilldelningar summerar till 800 €.
Om en senare månad tar in 1 100 €, är gapet till 1 600 € -planen 500 €. En tidigare finansierad buffert kan täcka det gapet. Det fungerar bara om den 500 € finns i kontanter och inte redan är utlovad till en annan räkning. Att flytta tillbaka det från besparingar skapar inte ytterligare en 500 € av intäkter.
Håll planerade årliga kostnader åtskilda från en buffert för inkomstklyftor. En är för en känd kostnad; den andra hjälper till att överbrygga timing eller resultatförändringar. Du kan hålla båda på ett bankkonto om dina register håller deras syften tydliga.
Använd en kort rutin när pengarna kommer
Bekräfta först att pengarna har försvunnit och uppdatera dina saldon. Täck sedan åtaganden som förfaller före nästa sannolika betalning. Fyll sedan på eventuell reserv du använt och avsätt belopp för planerade räkningar. Avgör slutligen hur mycket som återstår för flexibla utgifter.
Granska igen när en faktura är försenad, dina öppettider ändras eller en stor faktura kommer. Att vänta till slutet av månaden kan dölja en kontantbrist som redan håller på att utvecklas. Målet är ett upprepningsbart beslut baserat på nuvarande kontanter, snarare än en ny optimistisk prognos varje lönedag.
Använd Talvo för att kontrollera vad som hände och justera sedan planen
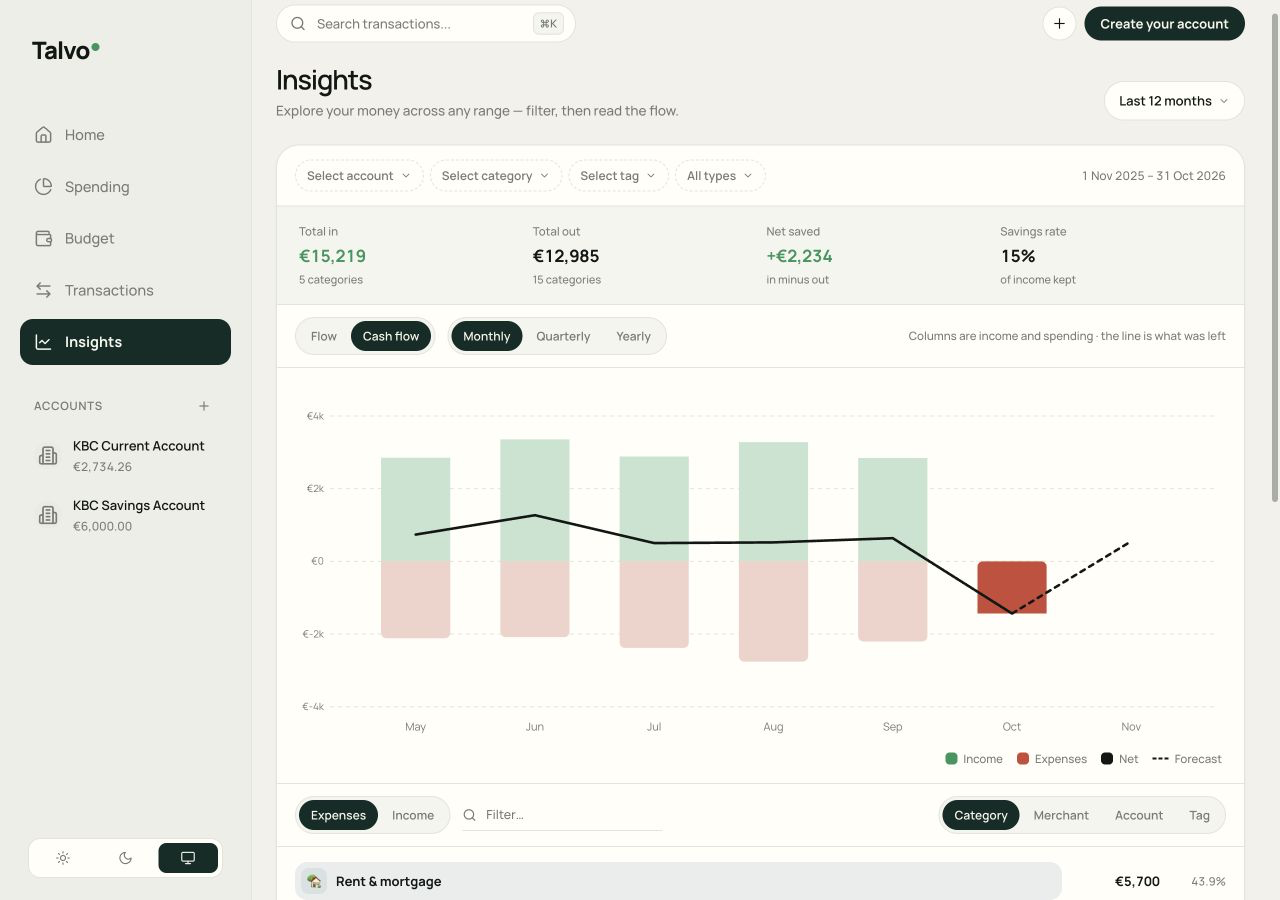
I Talvo låter Insights dig granska inkomster och utgifter över ett valt datumintervall. Kassaflödesvyn hjälper dig att jämföra starkare och svagare månader, medan kategoribudgetar spårar utgifterna mot din plan. En prognos kan markera ett mönster; det kan inte garantera när en kund kommer att betala.
Utgå från dina faktiska utgifter och ställ sedan in belopp som du kan finansiera. När en plan ändras under en månad förklarar budgetguiden hur man gör en månadsspecifik förändring. Använd kategorier som transporterar oanvända pengar framåt för planerade kostnader där det är användbart, och fortsätt kontrollera kontanterna bakom dessa kategorisaldon.
Börja med nästa betalning, inte ett perfekt år
Skriv ner dina förbrukningsbara pengar, räkningarna som ska betalas före nästa förväntade betalning och en reserv du vill bygga om. Den lilla planen räcker för att börja. Med tiden kan din transaktionshistorik hjälpa dig att förfina den utan att behandla en bra månad som ett löfte om nästa.