Kuidas koostada eelarvet ebaregulaarse sissetulekuga
Kui teie sissetulek muutub iga kuu, võib teie parima kuu ümber ehitatud eelarve kiiresti laguneda. Vabakutselised arved, hooajatöö ja muutuv tööaeg tekitavad kaks eraldi probleemi: kui palju raha saabub ja millal see saabub. Kasulik plaan käsitleb mõlemat. Alustage sularahast, mida saate tegelikult kasutada, otsustage enne järgmist makset, mida on vaja katta, ja andke tugevamatele kuudele eesmärk lisaks lisakulutustele.

Eraldage kulutav tulu rahast, mida olete veel võlgu
Saadetud arve ei ole sama, mis saadud raha. Hoidke eeldatavad maksed kontol juba olevast rahast eraldi. Kui olete füüsilisest isikust ettevõtja, ei ole ärikulud ja maksudeks või sotsiaalmakseks vajalikud summad isiklikuks kulutamiseks saadaval. Kasutage töökohas kehtivaid reegleid; see artikkel ei eelda konkreetset maksumäära.
Vaadake mitme kuu sissetulekut, sealhulgas vaiksemaid perioode. Madalam tavaline kuu võib olla ettevaatliku plaani alguspunkt, kuid isegi see summa pole garanteeritud. Kui teie sissetulek langeb regulaarselt nullini, planeerige lüngad selgesõnaliselt selle asemel, et teeselda, et on olemas usaldusväärne igakuine miinimum. MoneyHelper soovitab ka kaaluda madalama sissetulekuga kuid, selle asemel, et eeldada, et iga kuu on tugev.
Koostage plaan, mis sobib vaiksema kuuga
Loetlege kõigepealt kulud, mida peate katma, seejärel planeeritud tulevased arved ja paindlikud kulutused. Teie eluaseme, toidu ja transpordi näitajad peaksid tulenema teie enda oludest. Kaasake kõik nõutavad tagasimaksed oma oluliste kulude hulka. Kui need vajadused ületavad saadaoleva sularaha, ei saa tabeli muutmine puudujääki kõrvaldada: plaan vajab erinevaid kulusid, rohkem sissetulekut või sobivat kohalikku tuge.
Siin on illustreeriv 1600 € jaotus, mis on saadaval isiklikuks kasutamiseks pärast ärikulusid ja maksusoodustusi. See on planeerimise näide, mitte soovitatav elukallidus ega protsendireegel.
| Eesmärk | Summa |
|---|---|
| Eluase ja regulaarsed arved | 950 € |
| Toit | 250 € |
| Transport | 100 € |
| Iga-aastaste arvete jaoks reserveeritud raha | 150 € |
| Paindlik kulutamine | 100 € |
| Raha reserveeritud madalama sissetulekuga kuu jaoks | 50 € |
| Kogu saldo | 1600 € |
Eraldised kokku 1600 €, kuid 150 € ja 50 € reservid ei ole sel kuul tehtud ostud. Neid hoitakse sularahas hilisemaks. Kui teisaldate need summad teisele teile kuuluvale kontole, registreerige liikumine ülekandena, mitte nii kulu kui ka uue tuluna.
Kontrollige maksekuupäevi ja igakuiseid kogusummasid
Kuuplaan võib paberil tasakaalus olla, samal ajal kui teie konto pooleldi otsa saab. Kirjutage üles järgmised maksed, mida ootate, enne neid tasumisele kuuluvad arved ja juba broneeritud raha. Kui 900 € üür tuleb tasuda viiendal päeval ja järgmine makse saabub kahekümnendal, ei saa see hilisem makse katta varasemat arvet. Üürile on vaja juba sularaha.
Võrrelge oma tegelikku saldot sellega, mis peab järgmise makseni saadaval olema. Võimaluse korral arutage enne probleemi ilmnemist teenusepakkujaga paremat tähtaega. Selle sammu jaoks piisab kalendrist; igakuine kogusumma üksi ei ole. CFPB eelarve koostamise juhend tõstab samamoodi esile mittevastavuse sissetulekute ja arve kuupäevade vahel.
Otsustage, mida tugevam kuu teeb
Oletame, et 2400 € saabub ja teie tavaline jaotus on 1600 €. Lisa-800 € on valik, mitte põhjus iga korduva kohustuse suurendamiseks. Üks võimalik plaan on 500 € sissetulekupuhvri jaoks, 200 € tulevase arve jaoks ja 100 € täiendavate paindlike kulutuste jaoks. Nende lisaeraldiste summa on 800 €.
Kui hilisem kuu toob 1100 €, on vahe 1600 € plaanist 500 €. Varem rahastatud puhver võib selle tühimiku katta. See töötab ainult siis, kui see 500 € on sularahas olemas ja seda pole juba teisele arvele lubatud. Selle säästudelt tagasi teisaldamine ei loo uut 500 € sissetulekut.
Hoidke planeeritud iga-aastased kulud eraldi sissetulekuvahede puhvrist. Üks on teadaolevate kuludega; teine aitab ajastamise või tulude muutusi ületada. Saate hoida mõlemat ühel pangakontol, kui teie dokumendid on nende eesmärgid selged.
Kasutage lühikest rutiini alati, kui raha saabub
Esmalt veenduge, et raha on kustutatud, ja värskendage oma saldod. Järgmiseks katke kohustused, mis tuleb tasuda enne järgmist tõenäolist makset. Seejärel täiendage kasutatud reservi ja pange plaanitud arvete jaoks kõrvale summad. Lõpuks otsustage, kui palju jääb paindlikuks kulutamiseks.
Vaadake uuesti üle, kui arve hilineb, teie lahtiolekuajad muutuvad või saabub suur arve. Kuu lõpuni ootamine võib varjata juba tekkivat sularahapuudust. Eesmärk on korratav otsus, mis põhineb jooksval sularahal, mitte uus optimistlik prognoos igal palgapäeval.
Juhtunu kontrollimiseks kasutage Talvo -d, seejärel kohandage plaani
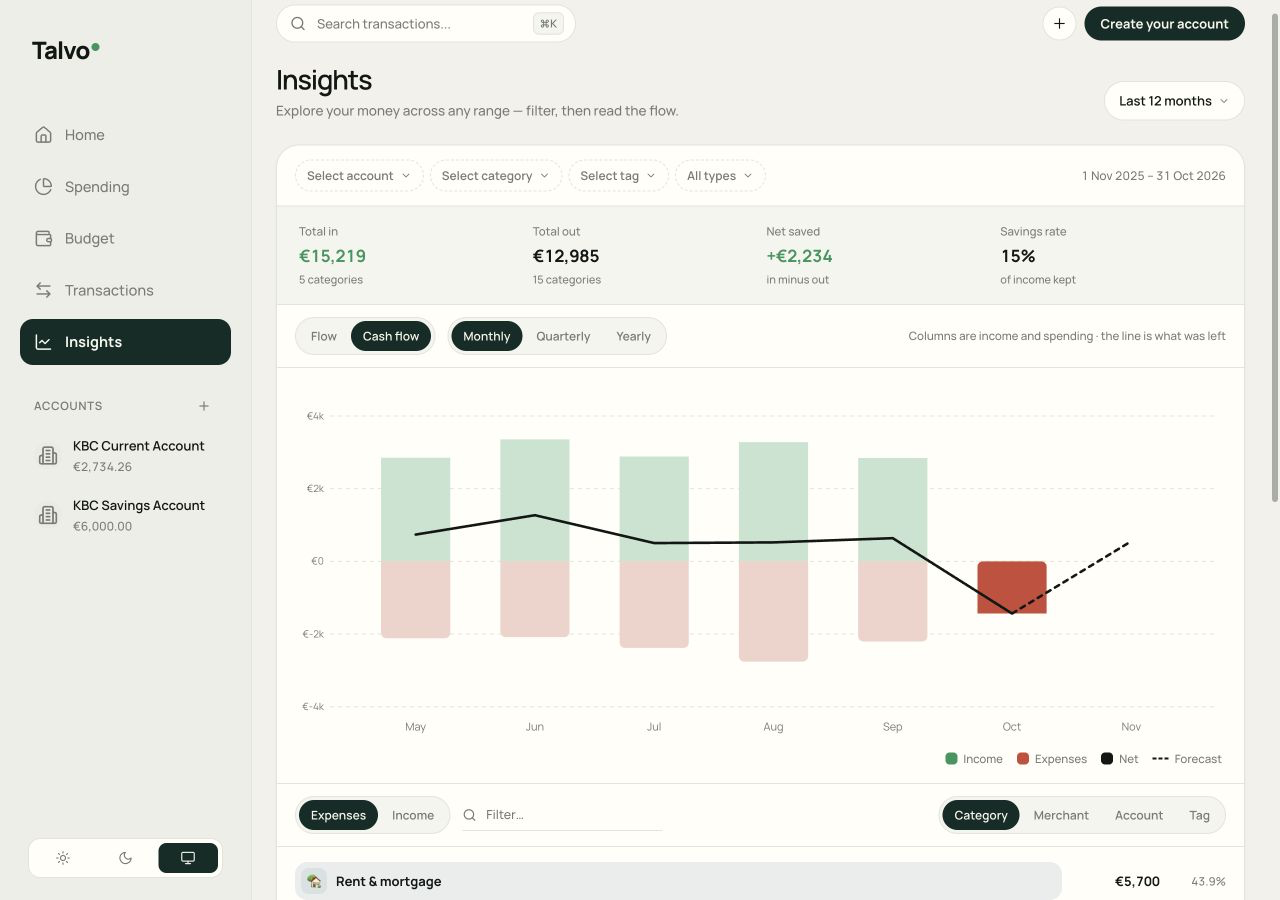
Funktsioonis Talvo võimaldab Insights vaadata tulusid ja kulusid valitud kuupäevavahemikus. Rahavoogude vaade aitab teil võrrelda tugevamaid ja nõrgemaid kuid, samas kui kategooriate eelarved jälgivad kulutusi teie plaani suhtes. Prognoos võib mustri esile tõsta; see ei saa garanteerida, millal klient maksab.
Alustage oma tegelikest kulutustest ja seejärel määrake summad, mida saate rahastada. Kui plaan muutub üheks kuuks, selgitatakse eelarvejuhendis, kuidas kuupõhist muudatust teha. Kasutage kategooriaid, mis kannavad kasutamata raha edasi planeeritud kulude katteks, kui see on kasulik, ja kontrollige pidevalt nende kategooriate saldosid.
Alustage järgmise maksega, mitte täiusliku aastaga
Kirjutage üles oma kulutatav raha, enne järgmist eeldatavat makset tasumisele kuuluvad arved ja üks reserv, mida soovite taastada. Sellest väikesest plaanist piisab alustamiseks. Aja jooksul võib teie tehinguajalugu aidata teil seda täpsustada, ilma et käsitleksite head kuud kui lubadust järgmise kohta.