Cómo hacer un presupuesto con un ingreso irregular
Cuando sus ingresos cambian cada mes, un presupuesto elaborado en torno a su mejor mes puede desmoronarse rápidamente. Las facturas de autónomos, el trabajo estacional y los horarios variables crean dos problemas distintos: cuánto dinero llega y cuándo llega. Un plan útil maneja ambos. Comience con el efectivo que realmente puede utilizar, decida qué necesita cubrir antes del próximo pago y dé a los meses más sólidos un propósito más allá del gasto adicional.

Separe los ingresos para gastar del dinero que aún debe
No es lo mismo una factura enviada que dinero recibido. Mantenga los pagos esperados separados del dinero que ya está en sus cuentas. Si trabaja por cuenta propia, no todos los costes comerciales y las cantidades necesarias para impuestos o contribuciones sociales están disponibles para gastos personales. Utilice las reglas que se aplican en su lugar de trabajo; Este artículo no asume una tasa impositiva particular.
Mire varios meses de ingresos netos, incluidos períodos más tranquilos. Un mes ordinario más bajo puede ser un punto de partida para un plan cauteloso, pero ni siquiera esa cantidad está garantizada. Si sus ingresos regularmente caen a cero, planifique las brechas explícitamente en lugar de pretender que existe un mínimo mensual confiable. MoneyHelper también recomienda considerar los meses de menores ingresos en lugar de asumir que cada mes será bueno.
MoneyHelper : hacer un presupuesto cuando los ingresos varían
Cree un plan que se adapte a un mes más tranquilo
Enumere primero los costos que necesita cubrir, luego las facturas futuras planificadas y los gastos flexibles. Tus cifras de vivienda, comida y transporte deben surgir de tus propias circunstancias. Incluya los reembolsos requeridos en sus costos esenciales. Si esas necesidades exceden el efectivo disponible, cambiar una hoja de cálculo no puede eliminar el déficit: el plan necesita costos diferentes, más ingresos o apoyo local apropiado.
A continuación se muestra una asignación ilustrativa de 1600 € que está disponible para uso personal después de los costos comerciales y las disposiciones fiscales. Es un ejemplo de planificación, no un costo de vida recomendado ni una regla de porcentaje.
| Objetivo | Cantidad |
|---|---|
| Vivienda y facturas periódicas. | 950 € |
| Alimento | 250 € |
| Transporte | 100 € |
| Dinero reservado para facturas anuales | 150 € |
| Gasto flexible | 100 € |
| Dinero reservado para un mes de menores ingresos | 50 € |
| saldo total | 1600 € |
Las asignaciones totalizan 1600 €, pero las reservas de 150 € y 50 € no son compras realizadas este mes. Se guardan en efectivo para más adelante. Si mueve esos montos a otra cuenta de su propiedad, registre el movimiento como una transferencia, no como un gasto y un nuevo ingreso.
Mantenga sus transferencias por cuenta propia fuera del gasto
Verifique las fechas de pago y los totales mensuales.
Un plan mensual puede equilibrarse en papel mientras su cuenta se queda corta a la mitad. Anota los próximos pagos que esperas, las facturas vencidas antes de ellos y el dinero ya reservado. Si 900 € del alquiler vence el día cinco y el siguiente pago llega el día veinte, ese pago posterior no puede cubrir la factura anterior. El alquiler necesita efectivo ya disponible.
Compare su saldo real con el que debe permanecer disponible hasta el próximo pago. Cuando sea posible, analice una mejor fecha de parto con un proveedor antes de que ocurra un problema. Un calendario es suficiente para este paso; un total mensual por sí solo no lo es. La guía de presupuesto de CFPB destaca de manera similar la discrepancia entre las fechas de ingresos y las fechas de factura.
Decide qué hará un mes más fuerte
Supongamos que llega 2400 € y su asignación habitual es 1600 €. El 800 € adicional es una elección, no un motivo para aumentar cada compromiso recurrente. Un posible plan es 500 € para un colchón de ingresos, 200 € para una factura futura y 100 € para gastos flexibles adicionales. Esas asignaciones adicionales suman 800 €.
Si un mes posterior trae 1100 €, la brecha con el plan 1600 € es 500 €. Un colchón previamente financiado puede cubrir esa brecha. Sólo funciona si ese 500 € existe en efectivo y no está prometido a otra factura. Retirarlo de los ahorros no genera otro 500 € de ganancias.
Mantenga los costos anuales planificados separados de un colchón para las brechas de ingresos. Uno es por un gasto conocido; el otro ayuda a salvar los cambios en el tiempo o en las ganancias. Puede mantener ambos en una cuenta bancaria si sus registros mantienen claros sus propósitos.
Cómo un presupuesto transferido traslada el dinero no utilizado
Utilice una rutina corta cada vez que llegue dinero
Primero, confirme que el dinero se haya liquidado y actualice sus saldos. A continuación, cubra los compromisos vencidos antes del próximo pago probable. Luego reponga cualquier reserva que haya utilizado y reserve cantidades para las facturas planificadas. Finalmente, decida cuánto queda para el gasto flexible.
Revise nuevamente cuando una factura se retrase, su horario cambie o llegue una factura grande. Esperar hasta fin de mes puede ocultar una escasez de efectivo que ya se está desarrollando. El objetivo es tomar una decisión repetible basada en el efectivo actual, en lugar de un nuevo pronóstico optimista cada día de pago.
Utilice Talvo para comprobar lo que sucedió y luego ajuste el plan.
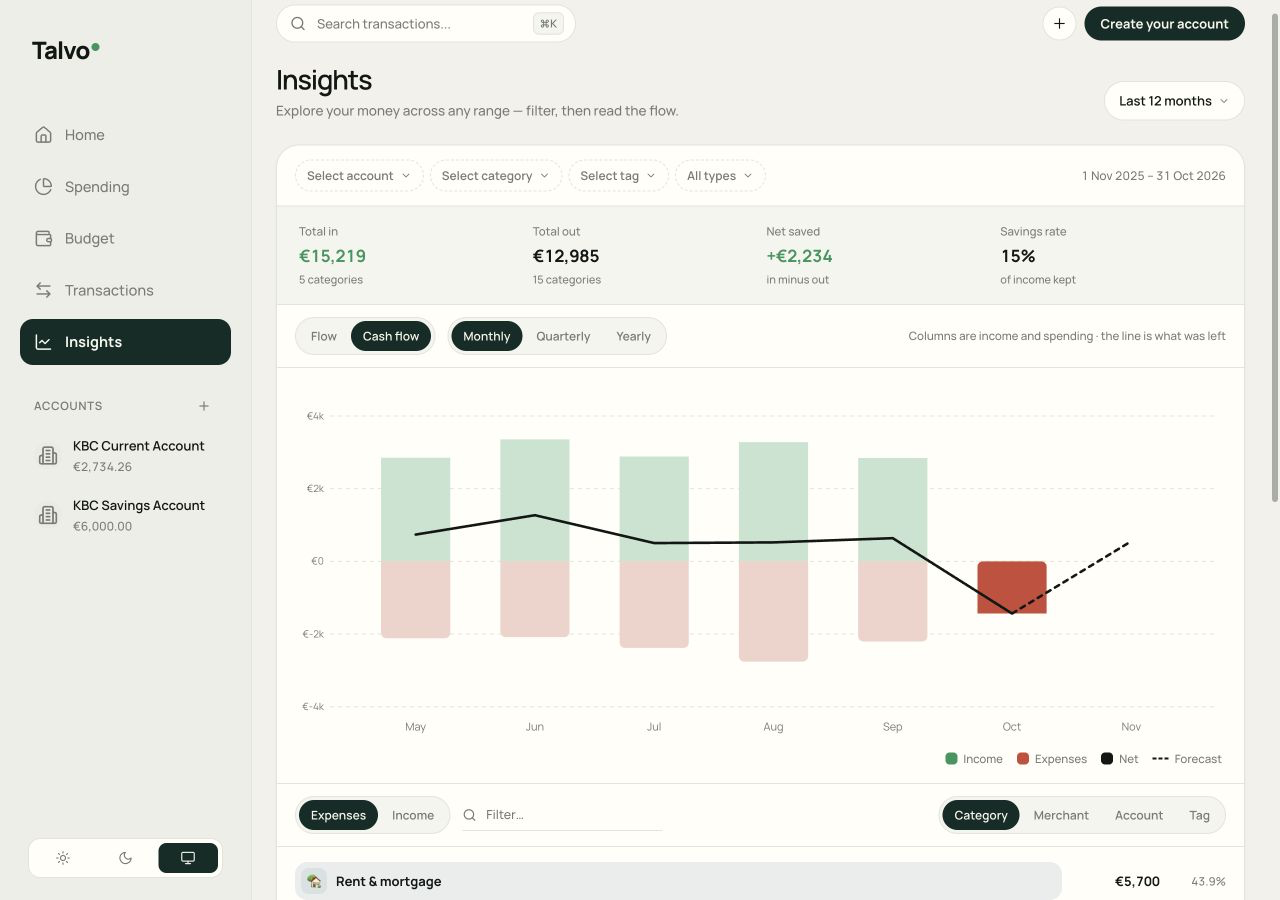
En Talvo, Insights le permite revisar los ingresos y gastos durante un rango de fechas seleccionado. La vista de flujo de efectivo lo ayuda a comparar los meses más fuertes y más débiles, mientras que los presupuestos de categorías rastrean los gastos con respecto a su plan. Un pronóstico puede resaltar un patrón; no puede garantizar cuándo pagará un cliente.
Comience con sus gastos reales y luego establezca los montos que puede financiar. Cuando un plan cambia durante un mes, la guía de presupuesto explica cómo realizar un cambio específico para un mes. Utilice categorías que transfieran el dinero no utilizado a los costos planificados cuando sea útil y siga verificando el efectivo detrás de los saldos de esas categorías.
Empiece con el próximo pago, no un año perfecto
Anote su efectivo para gastar, las facturas vencidas antes del próximo pago esperado y una reserva que desee reconstruir. Ese pequeño plan es suficiente para empezar. Con el tiempo, su historial de transacciones puede ayudarlo a perfeccionarlo sin tratar un buen mes como una promesa sobre el próximo.