Como fazer um orçamento para despesas anuais sem surpresas
É fácil perder uma fatura anual em um orçamento que considera apenas um mês normal. Renovações de seguros, adesões e presentes planejados podem ser previsíveis mesmo quando não são mensais. Em vez de tratar cada um como uma emergência, atribua um valor, uma data de vencimento e um lugar no seu plano de gastos. A questão útil é quantas contribuições você pode fazer antes do vencimento do pagamento.

Faça uma lista de contas que sua visualização mensal perde
Revise um ano completo de transações e avisos de renovação futura. Procure seguros anuais, associações, assinaturas anuais, presentes sazonais e outros custos planejados. Registre o valor esperado e a data do pagamento. Mantenha uma estimativa claramente identificada quando você ainda não tiver o preço de renovação.
Separe as contas futuras conhecidas dos custos genuinamente inesperados. Uma renovação que você pode antecipar pertence a este plano; uma reserva de emergência tem um propósito diferente. Olhar para além do último mês também ajuda a evitar ignorar gastos pouco frequentes, como explica a análise de gastos do CFPB.
Trabalhe de trás para frente a partir da data de vencimento
Subtraia o dinheiro já reservado para a conta do custo esperado. Divida o que resta pelo número de contribuições que você pode fazer antes da data de pagamento. Conte as oportunidades reais de poupar dinheiro: uma contribuição programada após o vencimento da conta não pode ajudar a pagá-la.
Por exemplo, uma fatura de seguro esperada € 600 com € 150 já reservada e três contribuições mensais restantes precisa de € 150 por contribuição: (€ 600 − € 150 ) ÷ 3. Dividir a fatura completa por doze sugeriria € 50 por mês, o que é muito pouco para esta posição inicial.
Esta tabela usa contas ilustrativas separadas. Cada linha tem sua própria data de vencimento; a coluna de contribuição mensal descreve o plano atual, não um valor fixo para economizar para sempre.
| Despesa | Custo esperado | Já reservado | Contribuições mensais restantes | Reserve todo mês |
|---|---|---|---|---|
| Seguro anual | 600 € | 150 € | 3 | 150 € |
| Associação anual | 180 € | 0 € | 6 | 30 € |
| Presentes planejados | 240 € | 60 € | 3 | 60 € |
| Cobertura anual do dispositivo | 120 € | 0 € | 6 | 20 € |
| Saldo total | 260 € |
As contribuições mensais atuais totalizam € 260. Após as três primeiras contribuições, a reserva de seguros chega a € 600 e a reserva de presentes chega a € 240. As reservas de associação e cobertura do dispositivo são € 90 e € 60, portanto, cada uma precisa de mais três contribuições de € 30 e € 20, respectivamente.
O € 210 mostrado como já reservado deve ser dinheiro real que você possa guardar para essas contas. Se um pagamento for devido antes de você poder contribuir, o cálculo expõe uma lacuna de financiamento imediata; dividir por zero ou mover a data de vencimento na sua planilha não resolve.
Dê ao dinheiro reservado um propósito claro
O saldo bancário não mostra quais euros pertencem às notas futuras. Acompanhe um valor separado para cada despesa, seja em categorias de orçamento, planilha ou poupança bancária. Isso costuma ser chamado de fundo de amortização: dinheiro acumulado para um custo planejado.
Uma conta poupança dedicada pode ajudá-lo a manter o dinheiro separado, mas não é essencial. O que importa é que o mesmo dinheiro não está prometido em duas contas diferentes. Uma transferência entre contas de sua propriedade altera o local onde o dinheiro é mantido; não paga a seguradora.
Levar o equilíbrio da categoria adiante em Talvo
Uma categoria mensal redefinida pode ocultar o progresso de uma fatura com vencimento posterior. Talvo permite que uma categoria de orçamento carregue dinheiro não utilizado para o próximo mês. Nas configurações de orçamento da categoria, você pode escolher um mês de início e um valor inicial, bem como ativar o acúmulo. O guia orçamental explica os controlos.
Combine qualquer valor inicial com o dinheiro que você realmente reservou. Inserir € 150 como valor inicial de uma categoria não cria € 150 em seu banco. Continue adicionando o valor mensal planejado e verifique o saldo da categoria e a conta que contém o dinheiro.
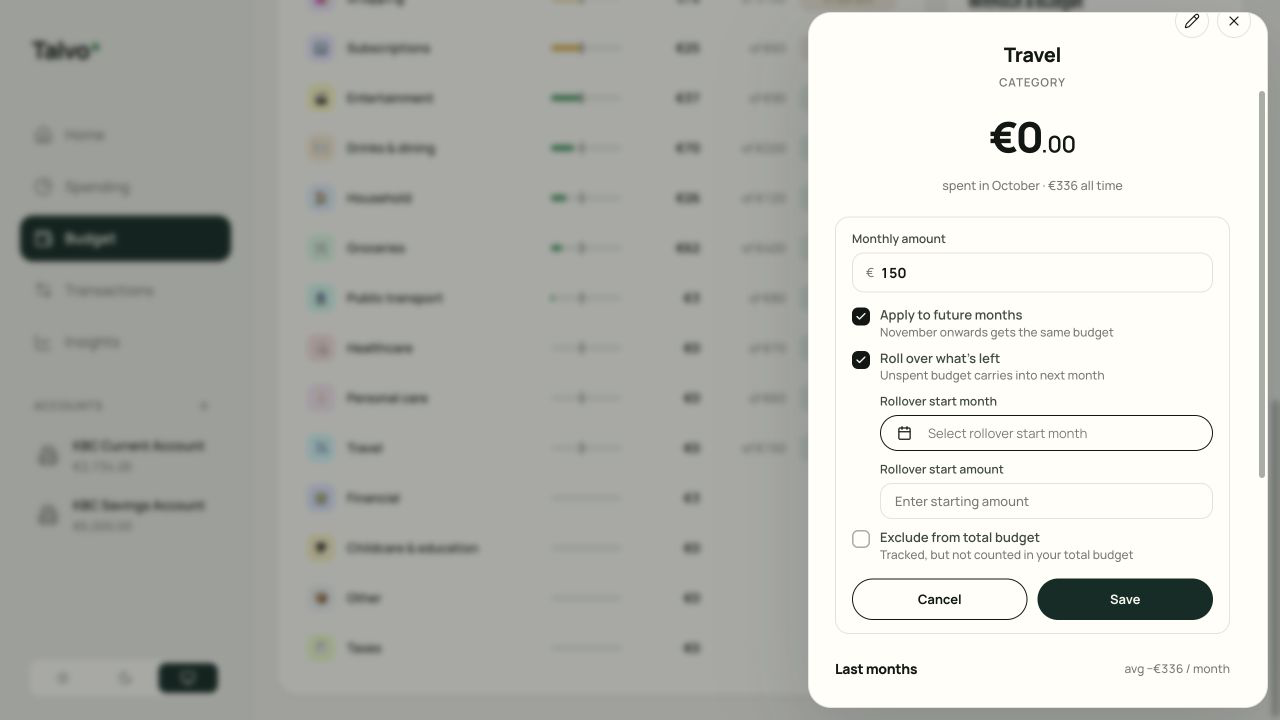
Siga o orçamento e guia de rollover de Talvo
O que faz um orçamento de prorrogação, com um exemplo do euro
Recalcular quando o valor ou o prazo mudar
Uma cotação de renovação pode ser maior do que a fatura do ano passado. Suponha que o preço do seguro mude de € 600 para € 660 depois de você ter reservado € 450, com uma contribuição restante. Agora você precisa de € 210, em vez de € 150. Revise o restante do plano antes de atribuir aquele € 60 adicional.
Com rendimentos irregulares, as contribuições não precisam ser idênticas todos os meses. Um mês mais forte pode financiar mais contas futuras, mas seu saldo reservado e o custo restante ainda precisam ser acordados. Se o plano for inacessível, revise a despesa ou entre em contato com o fornecedor sobre as formas de pagamento disponíveis; um número de orçamento menor não reduz a conta.
Defina um lembrete de calendário antes da renovação para que você possa verificar a cotação e quaisquer termos de cancelamento antes de se comprometer. Recalcular a partir da data de pagamento real quando um fornecedor altera seu cronograma.
Registre a fatura uma vez e prepare-se para a próxima renovação
Ao pagar a conta, registre a despesa real em sua categoria. Se você transferir primeiro dinheiro da poupança para sua conta corrente, mantenha esse movimento como uma transferência. Caso contrário, você poderá fazer com que uma fatura anual apareça como duas despesas.
Depois que uma conta € 600 esperada for paga, você poderá se preparar para a próxima com € 50 todos os meses se houver doze contribuições antes do vencimento novamente e você começar sem nada reservado. Recalcular se o valor, o prazo ou a reserva restante forem diferentes. Presentes planejados e assinaturas canceladas podem precisar de um novo alvo, em vez de repetição automática.
Comece com as próximas três notas conhecidas
Para cada um, registre o custo esperado, o dinheiro já reservado e a quantidade de contribuições restantes. Calcule a contribuição, adicione ao seu plano e coloque a data de vencimento no seu calendário. Um orçamento de despesas anuais útil torna as contas futuras visíveis hoje, sem fingir que todos os meses custam o mesmo.